猜你想问
聚丙烯市场最新行情如何?
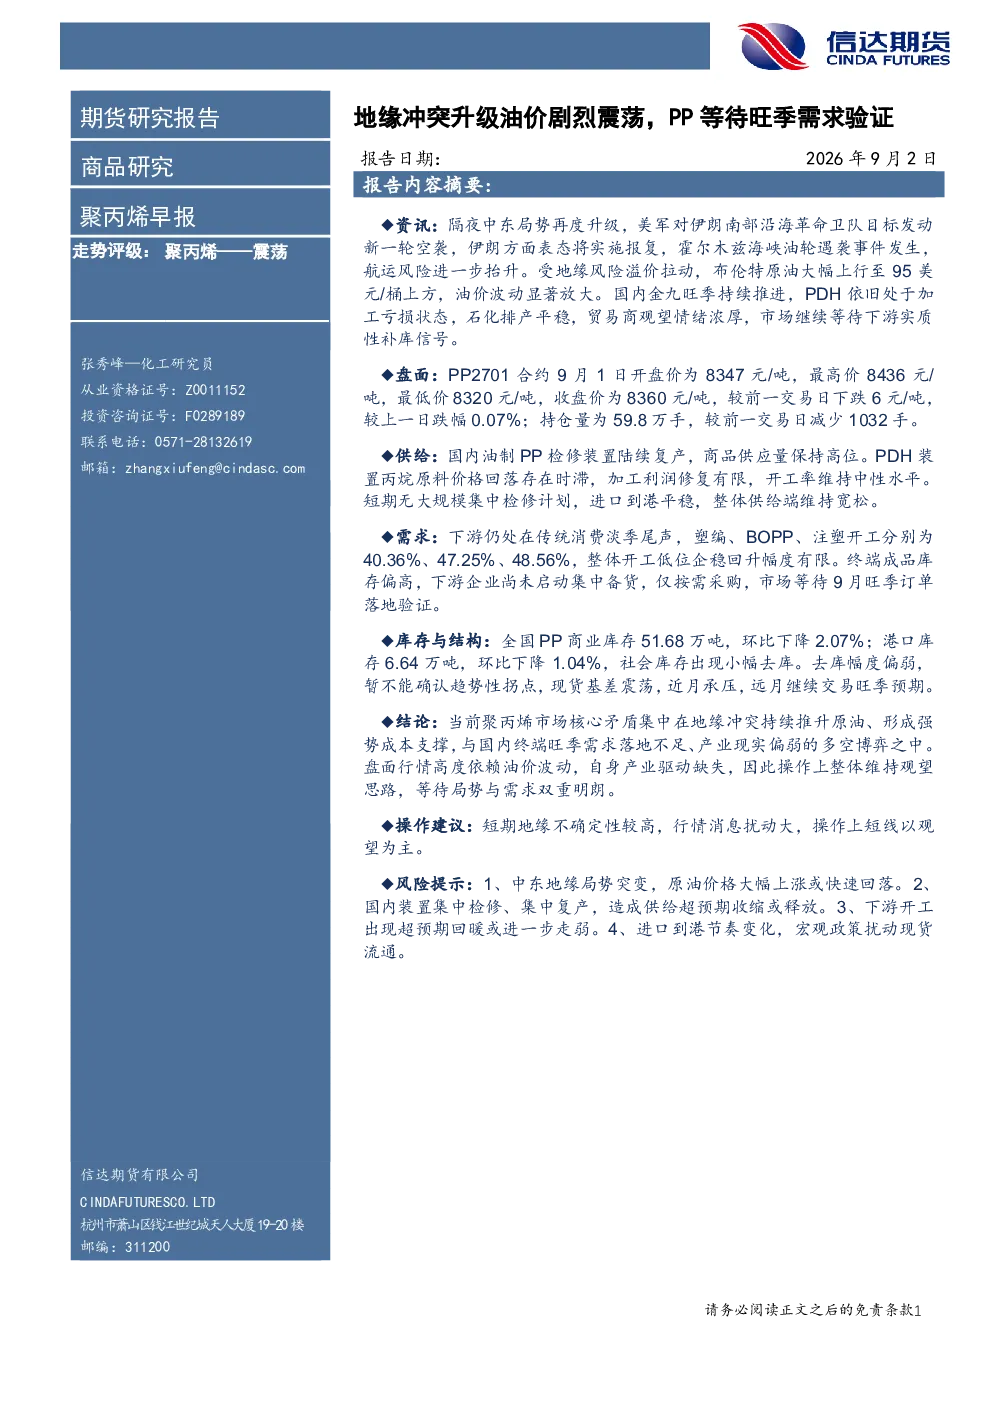
聚丙烯市场近期受地缘冲突影响,油价剧烈震荡。9月1日,PP2701合约开盘价为8347元/吨,最高价8436元/吨,最低价8320元/吨,收盘价为8360元/吨,下跌6元/吨,跌幅0.07%。持仓量为59.8万手,减少1032手。供给端方面,油制PP检修装置陆续复产,供应量保持高位;PDH装置开工率维持中性水平。需求端处于传统消费淡季尾声,塑编、BOPP、注塑开工率分别为40.36%、47.25%、48.56%,整体开工低位企稳回升幅度有限。库存方面,全国PP商业库存51.68万吨,环比下降2.07%;港口库存6.64万吨,环比下降1.04%,社会库存小幅去库。整体市场等待9月旺季订单落地验证。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势受多重因素影响。供给端,油制PP检修装置陆续复产,供应量保持高位,PDH装置开工率维持中性水平,短期无大规模集中检修计划,进口到港平稳,整体供给端维持宽松。需求端,下游仍处在传统消费淡季尾声,塑编、BOPP、注塑开工率回升幅度有限,终端成品库存偏高,下游企业按需采购。市场等待9月旺季订单落地验证。成本端,地缘冲突推升原油形成成本支撑,但国内终端需求落地不足,产业现实偏弱,形成多空博弈。整体来看,聚丙烯市场需关注地缘局势变化、下游开工情况及原油价格走势。
聚丙烯报告重点分析了哪些方向?
聚丙烯报告重点分析了以下几个方面:盘面表现,9月1日PP2701合约价格波动及持仓量变化;供给端,油制PP检修装置复产情况、PDH装置开工率及进口到港情况;需求端,下游开工率及终端库存情况;库存与结构,全国及港口PP商业库存变化,现货基差及远月交易预期;结论与操作建议,指出市场核心矛盾在于地缘冲突推升原油成本支撑与国内终端需求不足的多空博弈,建议维持观望思路,等待局势与需求双重明朗;风险提示,包括中东地缘局势突变、国内装置集中检修或复产、下游开工超预期变化及进口到港节奏变化等。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场现状表现为:供给端维持宽松,油制PP检修装置陆续复产,PDH装置开工率中性,进口到港平稳;需求端处于传统消费淡季尾声,下游开工率低位企稳回升幅度有限,终端成品库存偏高,按需采购;库存方面,社会库存小幅去库,但去库幅度偏弱,暂不能确认趋势性拐点;价格方面,PP2701合约价格小幅下跌,高度依赖油价波动。市场整体等待9月旺季订单落地验证,短期地缘不确定性较高,行情消息扰动大。
聚丙烯研报有哪些风险提示?
聚丙烯研报提示以下风险:1. 中东地缘局势突变,可能导致原油价格大幅上涨或快速回落,进而影响聚丙烯成本端;2. 国内装置集中检修或集中复产,可能造成供给超预期收缩或释放,影响市场供需平衡;3. 下游开工出现超预期回暖或进一步走弱,将直接影响聚丙烯需求表现;4. 进口到港节奏变化或宏观政策扰动现货流通,可能影响市场库存及价格波动。这些因素均需密切关注,以规避潜在风险。