猜你想问
这份聚丙烯早报的核心内容是什么?
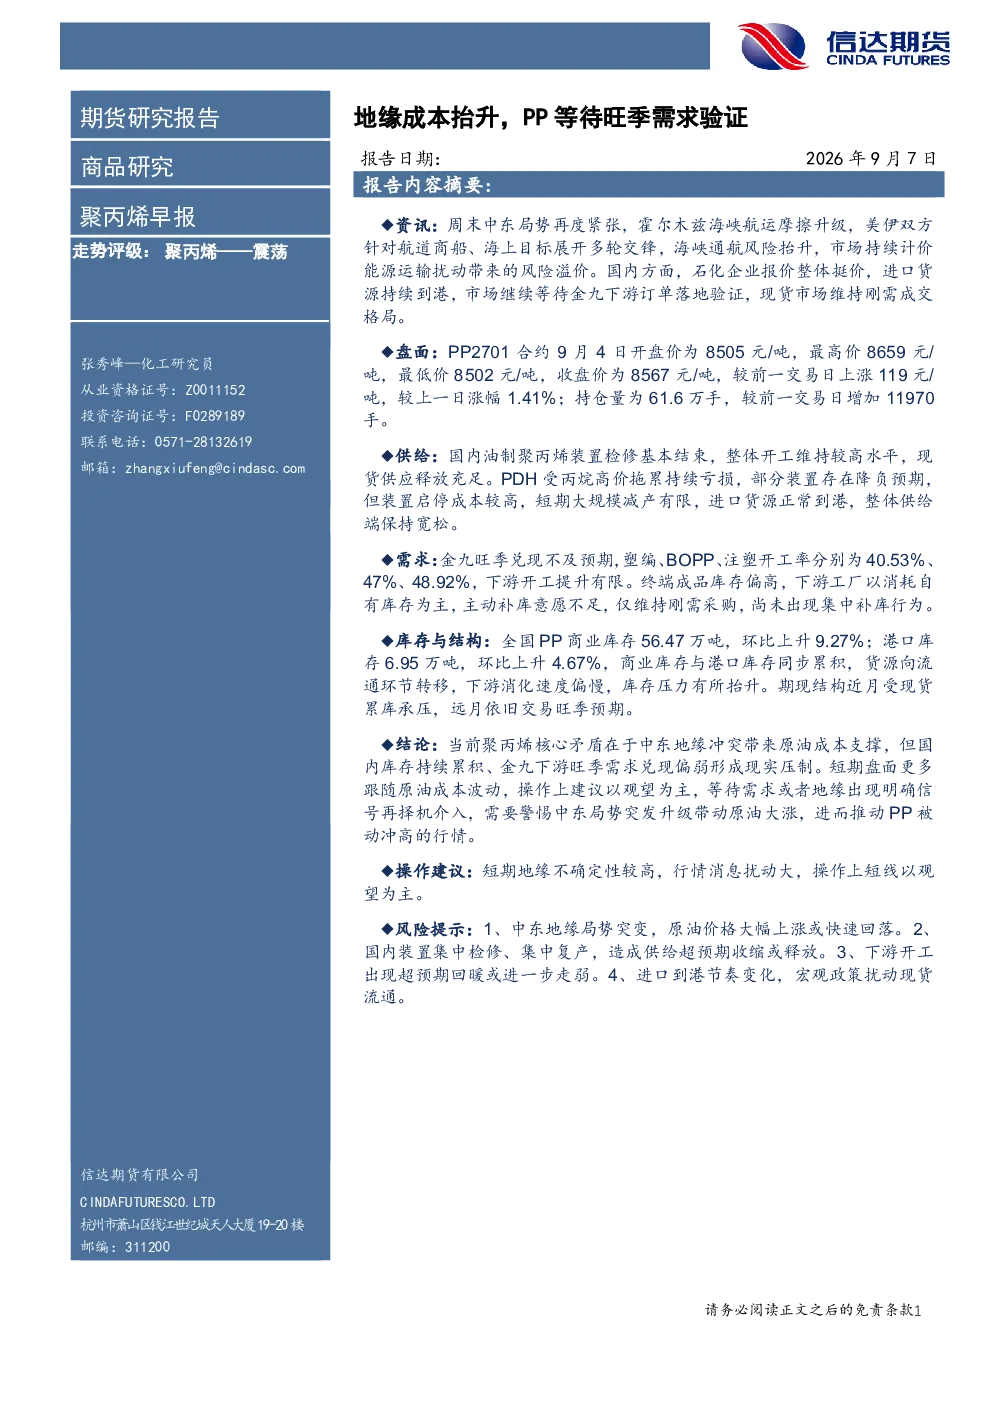
本报告分析地缘冲突对聚丙烯成本的影响,同时关注国内供给充足与需求疲软的矛盾。报告指出中东局势支撑成本,但国内库存累积压制价格,短期市场跟随原油波动,建议观望等待明确信号。
聚丙烯行业未来发展趋势如何?
聚丙烯行业面临供给宽松与需求不足的挑战。油制装置开工率高,进口正常,整体供给充足;而下游塑编、BOPP、注塑开工率偏低,库存高企,补库意愿不强。未来需关注金九旺季需求能否兑现,以及中东局势变化对成本的影响。
报告重点分析了哪些方面?
报告重点分析了聚丙烯的供需平衡、库存结构及市场走势。指出油制装置开工率维持高位,PDH装置亏损降负有限,进口货源正常;同时显示塑编、BOPP、注塑开工率低,终端库存高,补库意愿不足。期现结构近月承压,远月仍存旺季预期。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场呈现成本端受地缘冲突支撑,但需求端疲软压制的矛盾状态。PP2701合约近期上涨,但整体库存累积压力上升,下游以消耗库存为主。市场短期跟随原油波动,缺乏明确方向,需警惕中东局势升级带来的成本被动上涨风险。
这份研报有哪些风险提示?
报告提示的主要风险包括:中东局势突变可能推动成本上涨;国内装置检修或复产超预期影响供给;下游开工异动改变需求节奏;进口节奏变化或宏观政策扰动市场。建议投资者关注这些风险因素,谨慎应对市场变化。
你可能感兴趣
聚丙烯早报:地缘风险溢价抬升,PP等待旺季需求验证
信达期货2026-09-08
聚丙烯早报:地缘风险溢价抬升,PP等待旺季需求验证
信达期货2026-09-10
聚丙烯早报:地缘冲突持续,PP等待旺季需求验证
信达期货2026-09-09
聚丙烯早报:地缘冲突升级油价剧烈震荡,PP等待旺季需求验证
信达期货2026-09-02
聚丙烯早报:地缘扰动不减,PP等待旺季需求验证
信达期货2026-09-11
聚丙烯早报:地缘扰动原油波动加剧,PP等待旺季需求验证
信达期货2026-09-01
聚丙烯早报:成本端扰动持续,PP等待旺季需求验证
信达期货2026-09-03
聚丙烯早报:成本端扰动持续,PP等待旺季需求验证
信达期货2026-09-04
聚丙烯早报:地缘扰动成本抬升,PP旺季预期兑现仍存变数
信达期货2026-09-15
聚丙烯周报:地缘扰动延续,PP等待需求兑现信号
信达期货2026-09-06