猜你想问
这份研报的核心内容是什么?
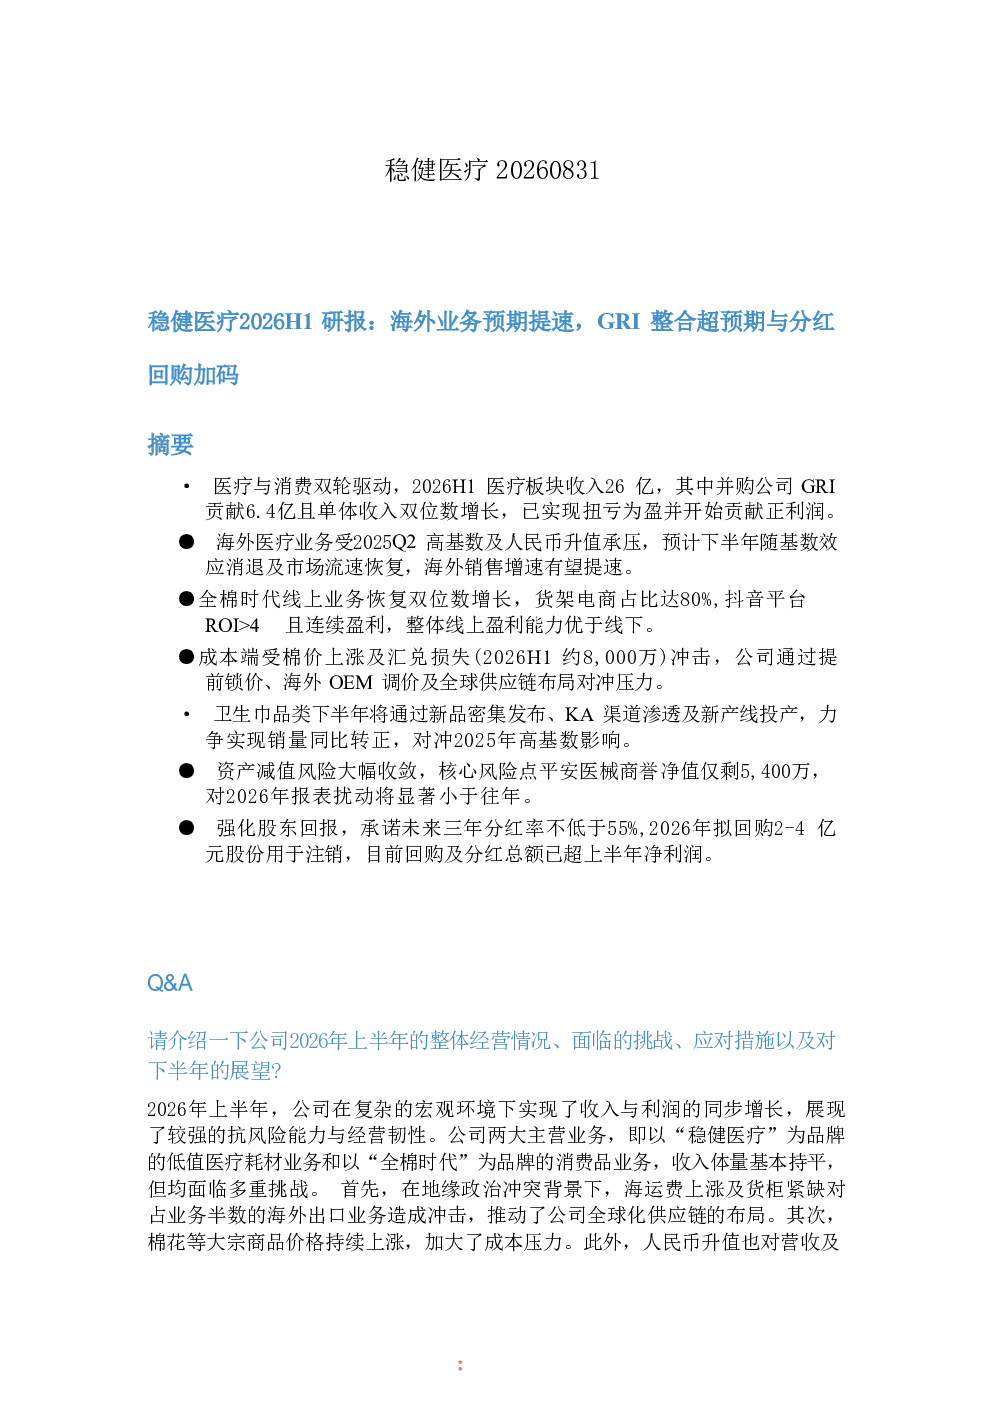
这份研报分析了稳健医疗2026年上半年的整体经营情况,指出医疗与消费双轮驱动,医疗板块收入26亿元,其中并购公司GRI贡献6.4亿元并扭亏为盈。海外业务受高基数及人民币升值影响承压,但预计下半年增速提速。全棉时代线上业务恢复双位数增长,货架电商占比80%,抖音ROI>4且连续盈利,整体线上盈利能力优于线下。报告还提到了供应链挑战、成本压力、渠道调整等应对措施,以及关键数据如收入构成、商誉净值、分红回购计划等。
稳健医疗所处的赛道/行业发展趋势如何?
稳健医疗所处的赛道包括医疗耗材和消费品,报告显示医疗板块通过并购整合GRI实现增长,但面临海外业务高基数和人民币升值的压力,下半年预计增速提速。消费品业务全棉时代线上增长强劲,货架电商占比高,线上盈利能力优于线下。行业整体趋势显示,医疗耗材需应对供应链和成本挑战,通过全球化布局和智能制造降本增效;消费品则需平衡线上线下的渠道策略,新品开发和渠道渗透是关键。
研报重点分析了哪些方向?
研报重点分析了稳健医疗2026年上半年的整体经营情况,包括医疗板块和消费品板块的具体表现。医疗板块聚焦GRI整合后的收入贡献和盈利能力,以及海外业务的挑战与应对。消费品板块则关注全棉时代的线上增长、卫生巾品类的市场策略和渠道调整。此外,报告还深入探讨了供应链挑战、成本压力、汇率风险、资产减值风险、股东回报计划等关键风险与应对措施。
当前市场对稳健医疗的判断是什么?
当前市场对稳健医疗的判断显示,公司上半年经营稳健,医疗板块通过并购整合实现增长,但海外业务面临短期压力。全棉时代线上业务表现亮眼,盈利能力优于线下。供应链和成本压力是主要挑战,公司已通过全球化布局和价格调整等措施对冲。商誉减值风险大幅收敛,股东回报计划明确。整体来看,公司经营稳健,但仍需关注海外业务基数效应消退后的增长潜力,以及汇率和成本波动带来的风险。
研报中提示了哪些风险?
研报提示了稳健医疗面临的多重风险。首先是汇率风险,2026年H1已产生8000万元汇兑损失,下半年仍存在不确定性,公司虽已组建团队监控市场,但未进行套期保值。其次是资产减值风险,主要来自平安医械,剩余商誉5400万元构成减值上限,但影响显著小于往年。此外,棉价上涨和汇兑损失导致成本压力增大,公司通过提前锁价和全球供应链布局对冲。最后,GIA业务的短期盈利能力较弱,战略意义大于短期回报,未来需通过制造端赋能提升盈利水平。