猜你想问
这份研报的核心内容是什么?
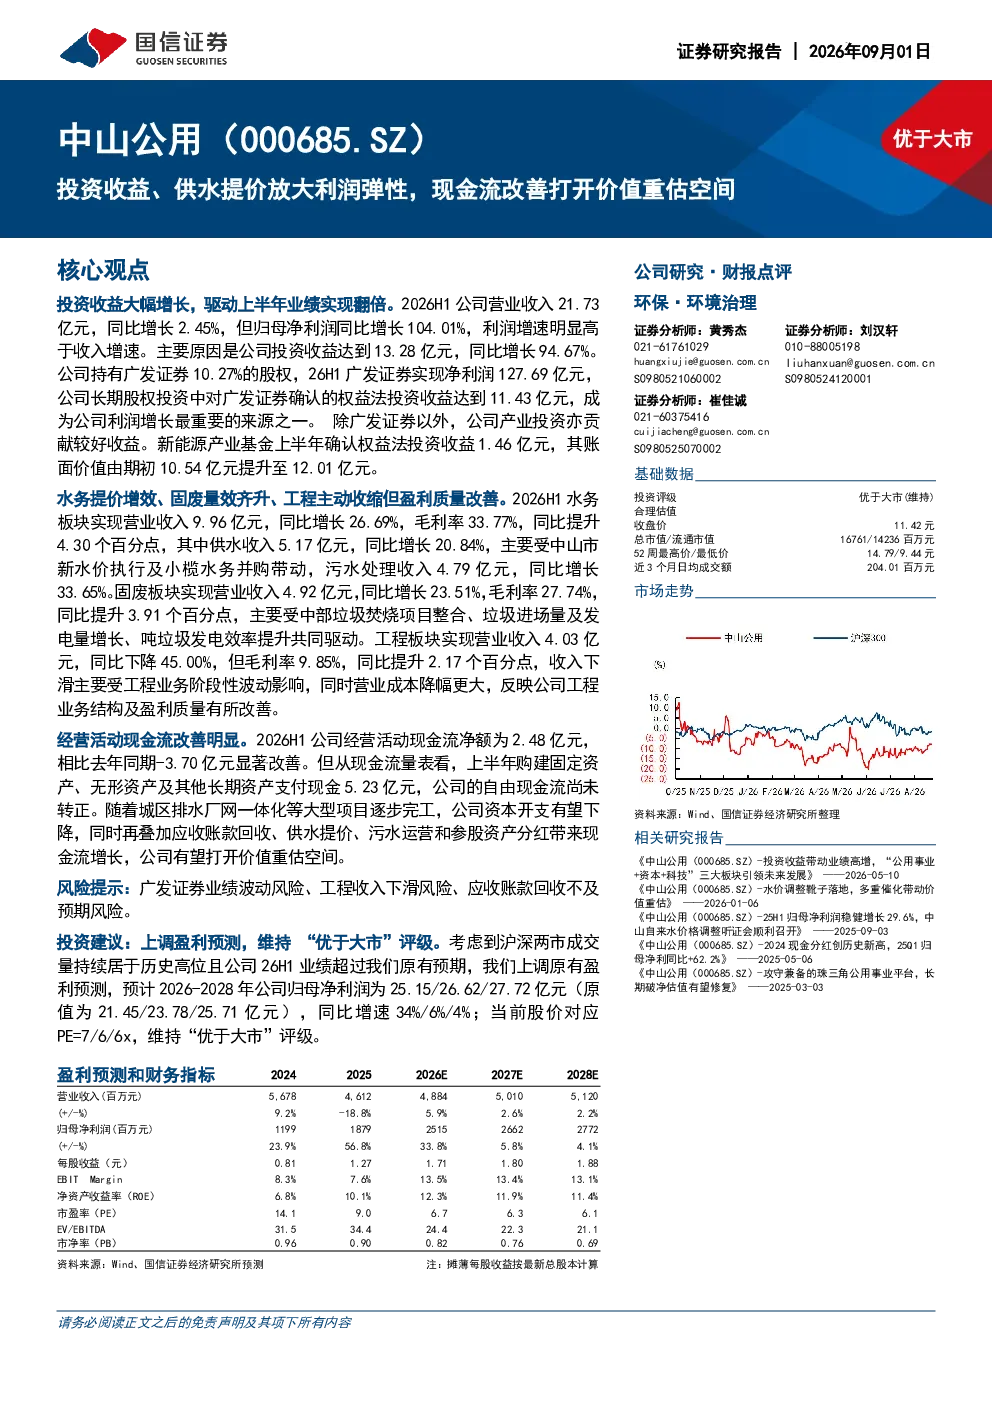
这份研报的核心内容是分析中山公用公司上半年业绩实现翻倍,主要得益于投资收益大幅增长,特别是广发证券股权投资带来的权益法收益。水务板块因水价调整和并购实现收入增长,毛利率提升;固废板块受项目整合和量效提升驱动;工程板块收入下滑但盈利质量改善。经营活动现金流显著改善,但自由现金流尚未转正。随着资本开支下降和现金流增长因素叠加,公司有望打开价值重估空间。
水务行业的发展趋势如何?
水务行业发展趋势方面,报告指出水务板块收入9.96亿元(同比增长26.69%),毛利率33.77%(提升4.30个百分点);供水收入5.17亿元(同比增长20.84%),污水处理收入4.79亿元(同比增长33.65%)。这表明水务行业在价格调整和并购驱动下,收入和盈利能力均呈现增长态势,未来有望继续保持稳健发展。
研报重点分析了哪些方向?
研报重点分析了中山公用公司业绩增长的主要驱动因素、各业务板块的表现以及现金流状况。业绩增长主要来自投资收益,特别是广发证券股权投资;水务和固废板块表现稳健,工程板块虽收入下滑但盈利质量改善;经营活动现金流显著改善,但自由现金流尚未转正。这些分析为投资者理解公司价值重估空间提供了关键依据。
当前市场对中山公用的判断是什么?
当前市场对中山公用的判断显示,公司上半年业绩实现翻倍,投资收益贡献突出,水务和固废板块表现良好,现金流状况改善。尽管自由现金流尚未转正,但随着资本开支下降和现金流增长因素叠加,公司有望打开价值重估空间。这些因素共同构成了市场对公司未来发展的积极预期。
研报提到了哪些风险提示?
研报提到了几项关键风险提示:一是广发证券业绩波动可能影响投资收益稳定性;二是工程板块收入下滑可能持续对整体业绩造成压力;三是应收账款回收不及预期可能影响现金流状况。这些风险因素需要投资者密切关注,以全面评估公司投资价值。
你可能感兴趣
危废资源化盈利弹性兑现,清洁能源装备打开价值重估空间
国信证券2026-08-18
浙富控股(002266)危废资源化盈利弹性兑现,清洁能源装备打开价值重估空间
公用事业国信证券2026-08-21
新奥能源(02688):2024年年报点评:利润结构改善,私有化定价彰显价值重估空间
东吴证券2025-03-29
2025年年报点评:利润结构持续改善,私有化定价彰显价值重估空间
东吴证券2026-03-31
沧州明珠 隔膜涨价周期低位弹性标的 国资入主 产能扩张打开重估空间
未知机构2026-07-07
危废资源化弹性持续兑现,平台价值重估进程已经打开
同花顺2026-08-31
长征电器事件点评报告:政府正式确认矿业整合地位,公司长期价值重估空间打开
东兴证券2011-01-27
旅游综合:从山水画卷到数字世界-景区运营第二空间打开,景区IP价值重估启动
休闲服务财通证券2022-01-21
新增推荐中国电建,投建营一体化打开价值重估空间,关注抽水蓄能产业链
建筑建材华创证券2022-07-24
环保行业跟踪周报:生环部通过新版CCER管理办法,关注现金流改善+市场化改革+核心资产盘活价值重估
公用事业东吴证券2023-09-17