猜你想问
浙富控股的危废资源化业务有哪些核心优势?
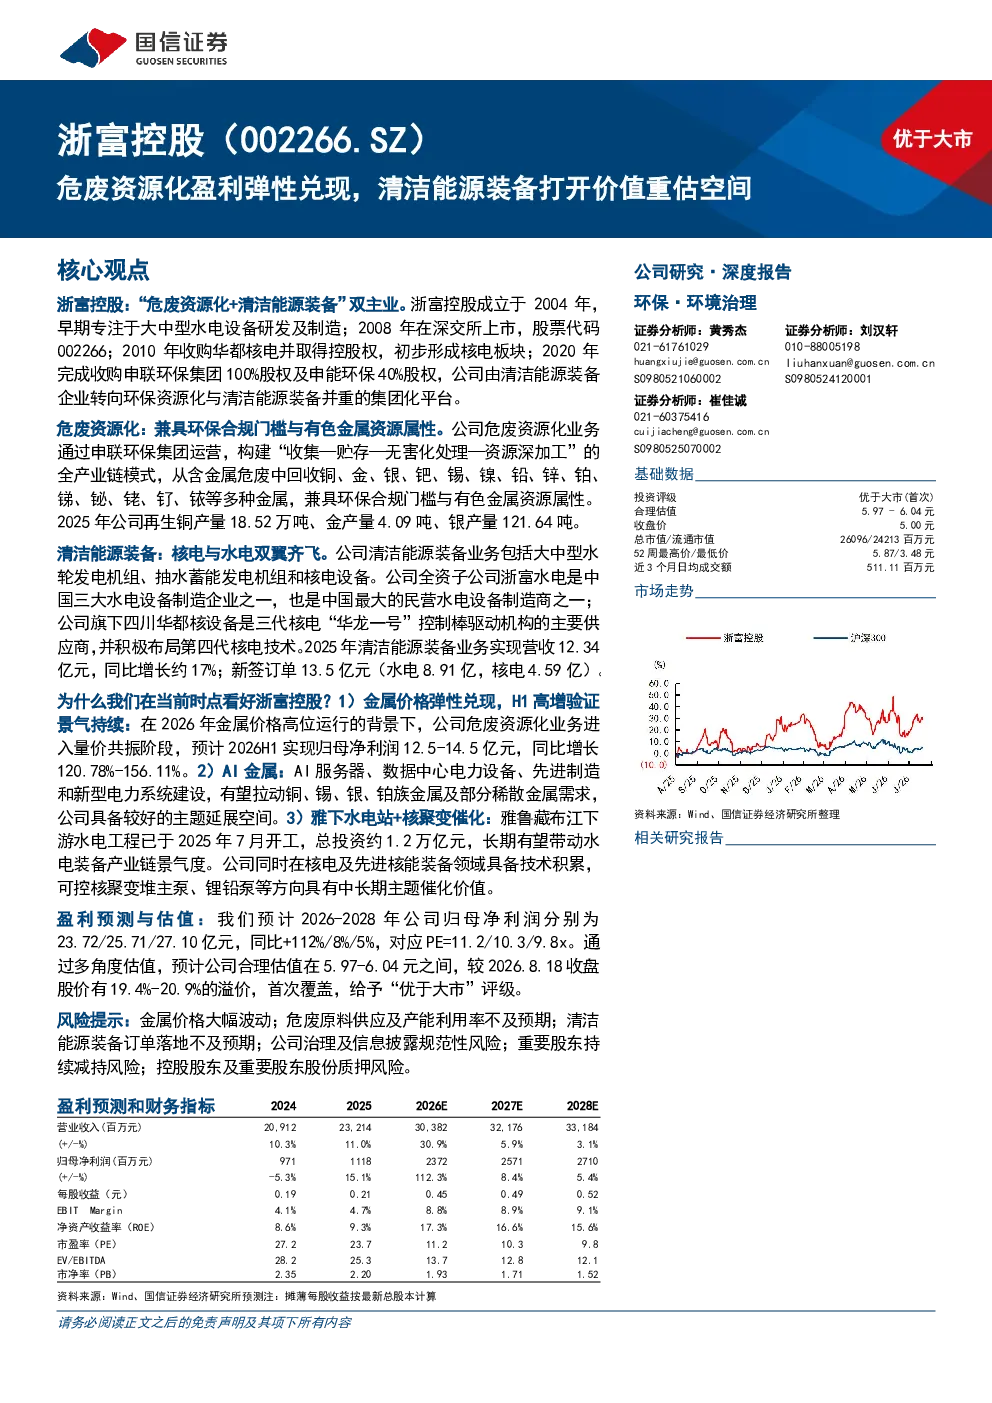
浙富控股的危废资源化业务通过申联环保集团运营,构建了从收集到资源深加工的全产业链模式。该业务不仅具备环保合规门槛,还能从含金属危废中回收铜、金、银等多种金属,兼具环保与资源属性。2025年,危废资源化业务收入达219.13亿元,净利润11.13亿元,其中铜和金贡献了约75%的收入。当前,公司主要再生金属如铱、铜、钌、锡、银、铂、铋、金等价格处于2021年以来较高分位,金属价格上涨带动危废资源化业务业绩高增,价格中枢上移为业绩增长提供了弹性空间。
清洁能源装备业务的发展前景如何?
浙富控股的清洁能源装备业务涵盖大中型水轮发电机组、抽水蓄能发电机组和核电设备,在水电和核电领域拥有深厚的技术积累和市场份额。公司业务受益于全球对清洁能源的需求增长,特别是水电和核电领域的持续发展。当前,公司正参与雅下水电站建设,并有望受益于可控核聚变催化,长期来看,这些项目有望带动水电和核电装备业务的景气度提升。此外,AI算力扩张也打开了金属需求新空间,为公司提供了较好的主题延展机会。
报告对浙富控股的重点分析方向是什么?
报告对浙富控股的重点分析方向集中在危废资源化业务的盈利弹性和清洁能源装备业务的长期发展潜力。危废资源化业务方面,报告关注了金属价格上涨对业务业绩的带动作用,以及价格中枢上移带来的弹性空间。清洁能源装备业务方面,报告分析了公司在水电和核电领域的竞争优势,以及未来项目带来的增长机会。此外,报告还探讨了AI算力扩张对金属需求的潜在影响,以及公司在此领域的主题延展空间。
当前市场对浙富控股的判断是什么?
当前市场对浙富控股的判断较为积极,主要基于公司危废资源化业务的盈利弹性和清洁能源装备业务的长期发展潜力。报告显示,2026年Q1公司归母净利润同比增长122.40%,2026H1业绩预告预计归母净利润同比增长120.78%-156.11%。这些数据反映了市场对公司业务增长的高度认可。此外,公司主要再生金属价格处于高位,也为业绩增长提供了有力支撑。市场普遍认为,浙富控股在环保和清洁能源领域具备较强的竞争优势,未来发展前景广阔。
报告是否存在风险提示?
报告对浙富控股的风险提示主要集中在行业和政策风险方面。危废资源化业务受环保政策影响较大,政策变化可能对公司业务运营和盈利能力产生影响。此外,清洁能源装备业务虽然前景广阔,但也面临市场竞争和技术更新等挑战。公司需要持续提升技术水平,以应对行业变化。同时,金属价格的波动也可能对公司业绩造成一定影响。因此,投资者在关注公司发展潜力的同时,也需要关注相关风险因素。