猜你想问
这份研报的核心内容是什么?
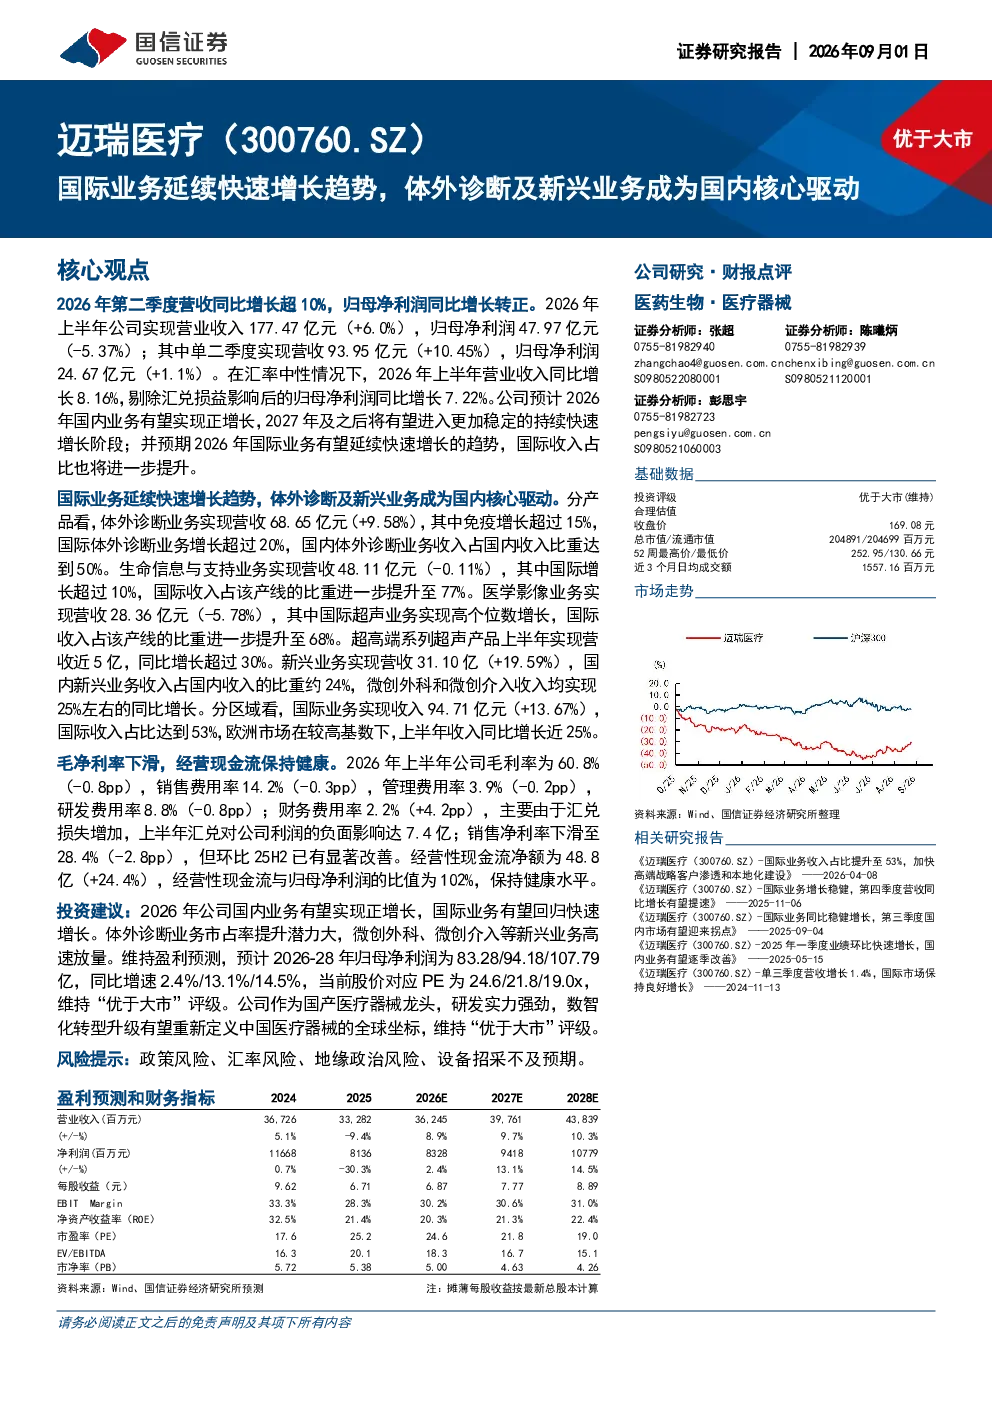
这份研报的核心内容是分析迈瑞医疗的国际业务延续快速增长趋势,体外诊断及新兴业务成为国内核心驱动。报告指出2026年上半年营收同比增长6.0%,归母净利润同比下降5.37%,但在汇率中性情况下,营收同比增长8.16%,净利润同比增长7.22%。公司预计2026年国内业务实现正增长,2027年及之后进入稳定快速增长阶段;国际业务延续快速增长,国际收入占比提升。
体外诊断业务的发展趋势如何?
体外诊断业务方面,迈瑞医疗2026年上半年营收68.65亿元,同比增长9.58%。其中免疫业务增长超15%,国际业务增长超20%,国内收入占比50%。这表明体外诊断业务在国内和国际市场均保持强劲增长,成为公司国内业务的核心驱动力。未来,体外诊断业务有望继续受益于国内市场需求的增长以及国际市场的拓展。
报告重点分析了哪些方向?
报告重点分析了迈瑞医疗的分产品线、分区域及财务数据。分产品线方面,体外诊断、生命信息与支持、医学影像和新兴业务的具体营收及增长情况被详细分析。分区域方面,国际业务营收94.71亿元,同比增长13.67%,国际收入占比53%。财务数据方面,毛利率60.8%,销售费用率14.2%,管理费用率3.9%,研发费用率8.8%,财务费用率2.2%,销售净利率28.4%。这些数据全面反映了公司的经营状况。
当前市场对迈瑞医疗的判断是什么?
当前市场对迈瑞医疗的判断是公司持续推进“设备+IT+AI”的一体化战略,启元检验大模型、瑞检生态、瑞智重症决策辅助系统等数智医疗生态系统已实现广泛装机。公司预计2026-2028年归母净利润分别为83.28亿、94.18亿、107.79亿,同比增速2.4%、13.1%、14.5%。这些数据表明迈瑞医疗在技术创新和业务拓展方面取得显著进展,未来发展潜力较大。
研报中提到了哪些风险提示?
研报中提到了政策风险、汇率风险、地缘政治风险和设备招采不及预期等风险。政策风险主要指国家医疗政策的变化可能对公司业务产生影响;汇率风险主要由于公司国际业务占比高,汇兑损失可能增加;地缘政治风险可能影响公司在国际市场的拓展;设备招采不及预期可能导致公司业绩增长放缓。这些风险需要投资者密切关注。