猜你想问
这份研报主要分析了什么内容?
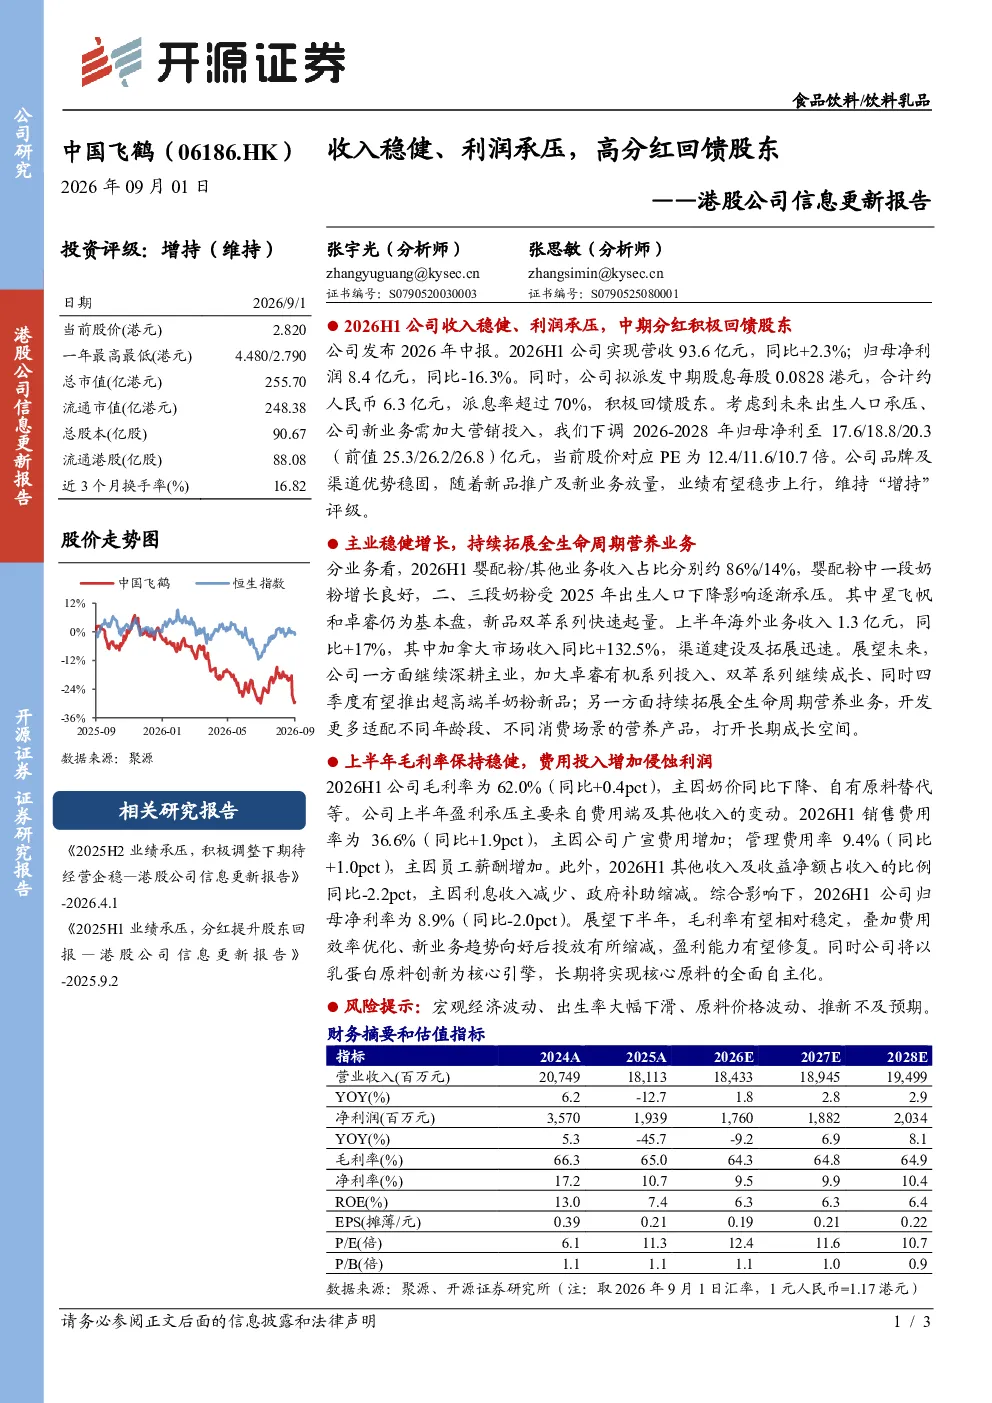
这份研报主要分析了中国飞鹤2026年上半年的业绩情况。报告显示,公司营收93.6亿元,同比增长2.3%,但归母净利润8.4亿元,同比下降16.3%。公司拟派发中期股息每股0.0828港元,派息率超过70%。分析师下调了2026-2028年的归母净利预测至17.6/18.8/20.3亿元,当前股价对应PE为12.4/11.6/10.7倍,维持“增持”评级。报告还分析了公司各业务板块的表现,包括婴配粉业务受出生人口下降影响、海外业务增长等。
当前婴配粉行业的发展趋势如何?
当前婴配粉行业的发展趋势显示出生人口承压对公司业绩有一定影响。报告指出,中国飞鹤2026年上半年婴配粉业务中,一段奶粉增长良好,但二、三段奶粉受出生人口下降影响逐渐承压。星飞帆和卓睿仍是基本盘,新品双萃系列快速起量。同时,海外业务收入同比增长17%,其中加拿大市场收入增长显著。未来公司将继续深耕主业,加大卓睿有机系列投入,推出超高端羊奶粉新品,并拓展全生命周期营养业务。
研报重点分析了哪些业务方向?
研报重点分析了公司各业务板块的表现和未来发展方向。婴配粉业务方面,报告关注到一段奶粉增长、二三段奶粉受出生人口下降影响,以及新品双萃系列的快速起量。海外业务方面,上半年收入同比增长17%,加拿大市场表现突出。未来,公司计划加大卓睿有机系列投入,推出超高端羊奶粉新品,并拓展全生命周期营养业务,开发适配不同年龄段和消费场景的营养产品。
当前市场对公司的整体判断是什么?
当前市场对公司的整体判断显示业绩承压但积极调整。报告指出,中国飞鹤2026年上半年营收增长2.3%,但净利润下降16.3%,主要受出生人口下降和新业务营销投入影响。公司派息率超过70%,分析师下调未来三年盈利预测但仍维持“增持”评级。毛利率同比提升0.4个百分点至62.0%,下半年有望稳定。公司以乳蛋白原料创新为核心引擎,长期将实现核心原料的全面自主化。
研报提示了哪些主要风险?
研报提示了宏观经济波动、出生率大幅下滑、原料价格波动、推新不及预期等主要风险。报告指出,未来出生人口承压对公司业绩有直接影响,新业务需加大营销投入,原料价格波动也会影响盈利能力。此外,推新不及预期也可能对公司业绩造成影响。公司需关注这些风险因素,并采取相应措施应对。