猜你想问
这份研报的核心内容是什么?
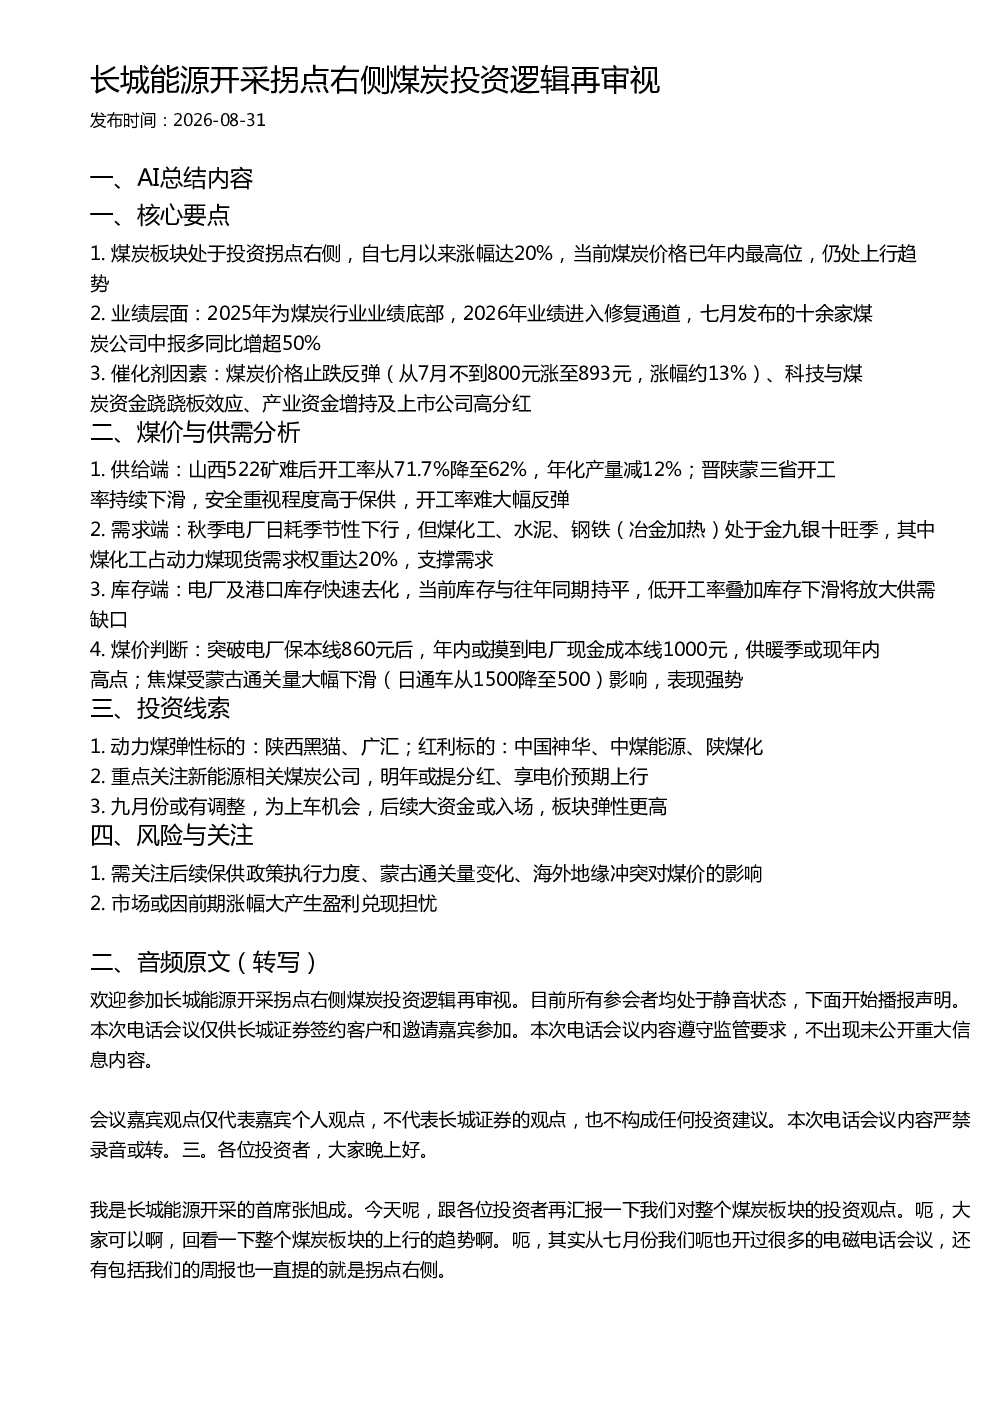
这份研报分析了煤炭板块处于投资拐点右侧的逻辑。自七月以来,煤炭板块涨幅达20%,煤炭价格已达到年内最高位并仍处上行趋势。2025年是煤炭行业业绩底部,2026年业绩将进入修复通道,七月发布的十余家煤炭公司中报多同比增超50%。报告指出,煤炭价格上涨、科技与煤炭资金跷跷板效应、产业资金增持及上市公司高分红是主要催化剂因素。
煤炭行业的发展趋势如何?
煤炭行业发展趋势显示,供给端因山西矿难后开工率下降导致年化产量减少,晋陕蒙三省开工率持续下滑。需求端方面,秋季电厂日耗季节性下行,但煤化工、水泥、钢铁行业处于旺季,煤化工占动力煤现货需求权重达20%,支撑需求。库存端,电厂及港口库存快速去化,低开工率叠加库存下滑将放大供需缺口。煤价预计将突破电厂保本线,年内或摸到电厂现金成本线,焦煤受蒙古通关量下滑影响表现强势。
研报重点分析了哪些方向?
研报重点分析了煤炭板块的供需关系和投资逻辑。供给端,山西矿难后开工率下降导致产量减少,晋陕蒙三省开工率下滑。需求端,煤化工、水泥、钢铁行业旺季支撑需求。库存端,电厂及港口库存快速去化,放大供需缺口。此外,报告还分析了煤炭价格走势,预计将突破电厂保本线,年内或摸到电厂现金成本线。投资线索包括动力煤弹性标的、红利标的以及新能源相关煤炭公司。
当前煤炭市场的现状如何判断?
当前煤炭市场现状显示,煤炭板块处于投资拐点右侧,自七月以来涨幅达20%,煤炭价格已达到年内最高位并仍处上行趋势。供给端因山西矿难后开工率下降导致产量减少,需求端煤化工、水泥、钢铁行业旺季支撑需求,库存端电厂及港口库存快速去化。煤价预计将突破电厂保本线,年内或摸到电厂现金成本线。焦煤受蒙古通关量下滑影响表现强势。
研报提示了哪些风险?
研报提示了几个风险点:首先,关注后续保供政策执行力度,蒙古通关量变化以及海外地缘冲突对煤价的影响。其次,市场可能因前期涨幅大产生盈利兑现担忧。此外,报告还指出九月份可能会有调整,为上车机会,后续大资金或入场,板块弹性更高。需要注意的是,这些风险因素可能对煤炭板块的表现产生影响。