猜你想问
锦江酒店2026年中报核心数据有哪些?
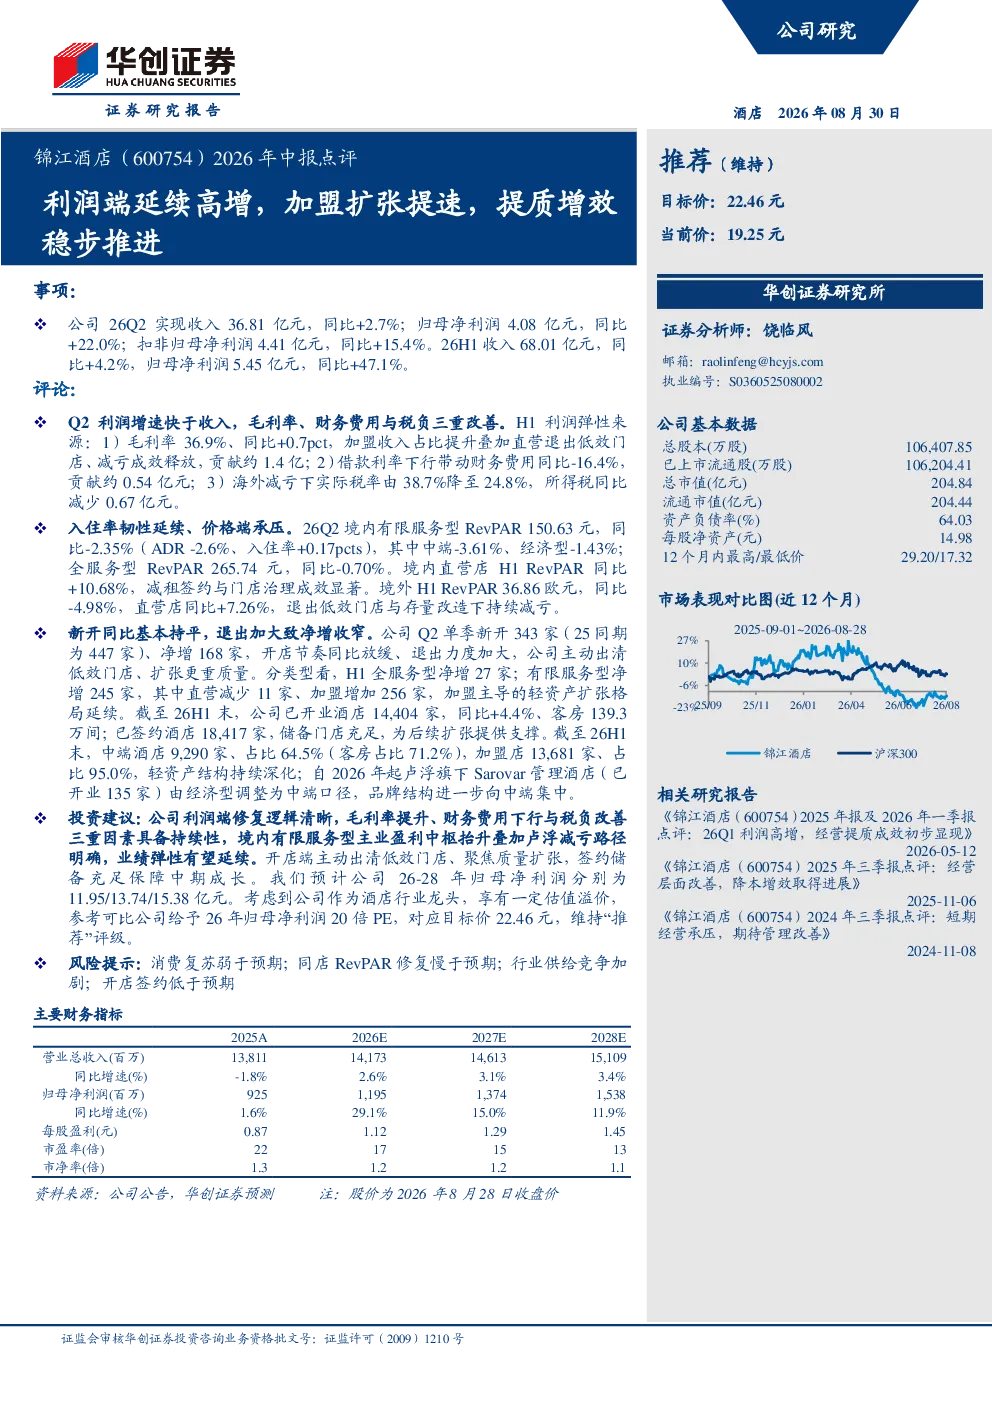
锦江酒店2026年Q2实现收入36.81亿元,同比增长2.7%;归母净利润4.08亿元,同比增长22.0%;扣非归母净利润4.41亿元,同比增长15.4%。H1收入68.01亿元,同比增长4.2%;归母净利润5.45亿元,同比增长47.1%。利润增长主要得益于毛利率提升至36.9%、财务费用下降16.4%及税负改善至24.8%
酒店行业发展趋势如何?
酒店行业正经历消费复苏与结构性调整。有限服务型酒店盈利中枢持续抬升,直营店RevPAR表现优于加盟店。中端酒店占比提升至64.5%,加盟扩张成为重要增长引擎。品牌结构优化,卢浮旗下Sarovar管理酒店调整为中端口径,推动整体提质增效
研报对锦江酒店的重点分析方向是什么?
研报重点分析锦江酒店的提质增效成果,包括毛利率、财务费用与税负的同步改善。同时关注其扩张质量,如主动出清低效门店、聚焦轻资产模式,以及加盟扩张的加速。品牌结构优化也是分析重点,中端定位与加盟模式占比提升
当前酒店市场状况如何?
当前酒店市场呈现分化态势,境内有限服务型RevPAR同比-2.35%,全服务型RevPAR同比-0.70%,但境内直营店H1 RevPAR同比+10.68%。境外市场表现疲软,H1 RevPAR同比-4.98%,但直营店同比+7.26%。行业供给竞争加剧,品牌加速扩张以抢占市场份额
研报提示的主要风险有哪些?
研报提示的主要风险包括消费复苏弱于预期,可能影响酒店入住率与价格恢复;同店RevPAR修复慢于预期,影响盈利能力;行业供给竞争加剧,可能压缩利润空间;开店签约低于预期,影响扩张计划达成
你可能感兴趣
锦江酒店2026Q2业绩点评利润端延续高增 提
未知机构2026-08-30
海油发展2024中报点评:工作量增长,提质增效带动Q2利润高增
化石能源国泰君安证券2024-08-27
2024年中报点评:业务转型高景气赛道+提质增效,业绩重回高增通道
建筑建材东方财富2024-09-02
2023年半年报点评:营收利润双高增,数字化加盟稳步推进
商贸零售民生证券2023-08-29
提质增效业绩高增,学历职教布局稳步进行
文化传媒国盛证券2023-04-18
2025年报及2026年一季报点评金价高企需求承压,持续推进提质增效
华创证券2026-04-28
2026年中报点评:业绩优于业绩预告中枢,提价传导+降费增效驱动利润高增
轻工制造东吴证券2026-08-19
2026年中报点评:二季度传统核心业务增速转正,增长提质增效
轻工制造国信证券2026-09-04
航空锻造高景气延续,提质增效助力业绩高增
国金证券2022-09-02
2026年6月进出口数据点评:进出口同比延续超预期高增,货物贸易提质升级
开源证券2026-07-16