猜你想问
这份研报的核心内容是什么?
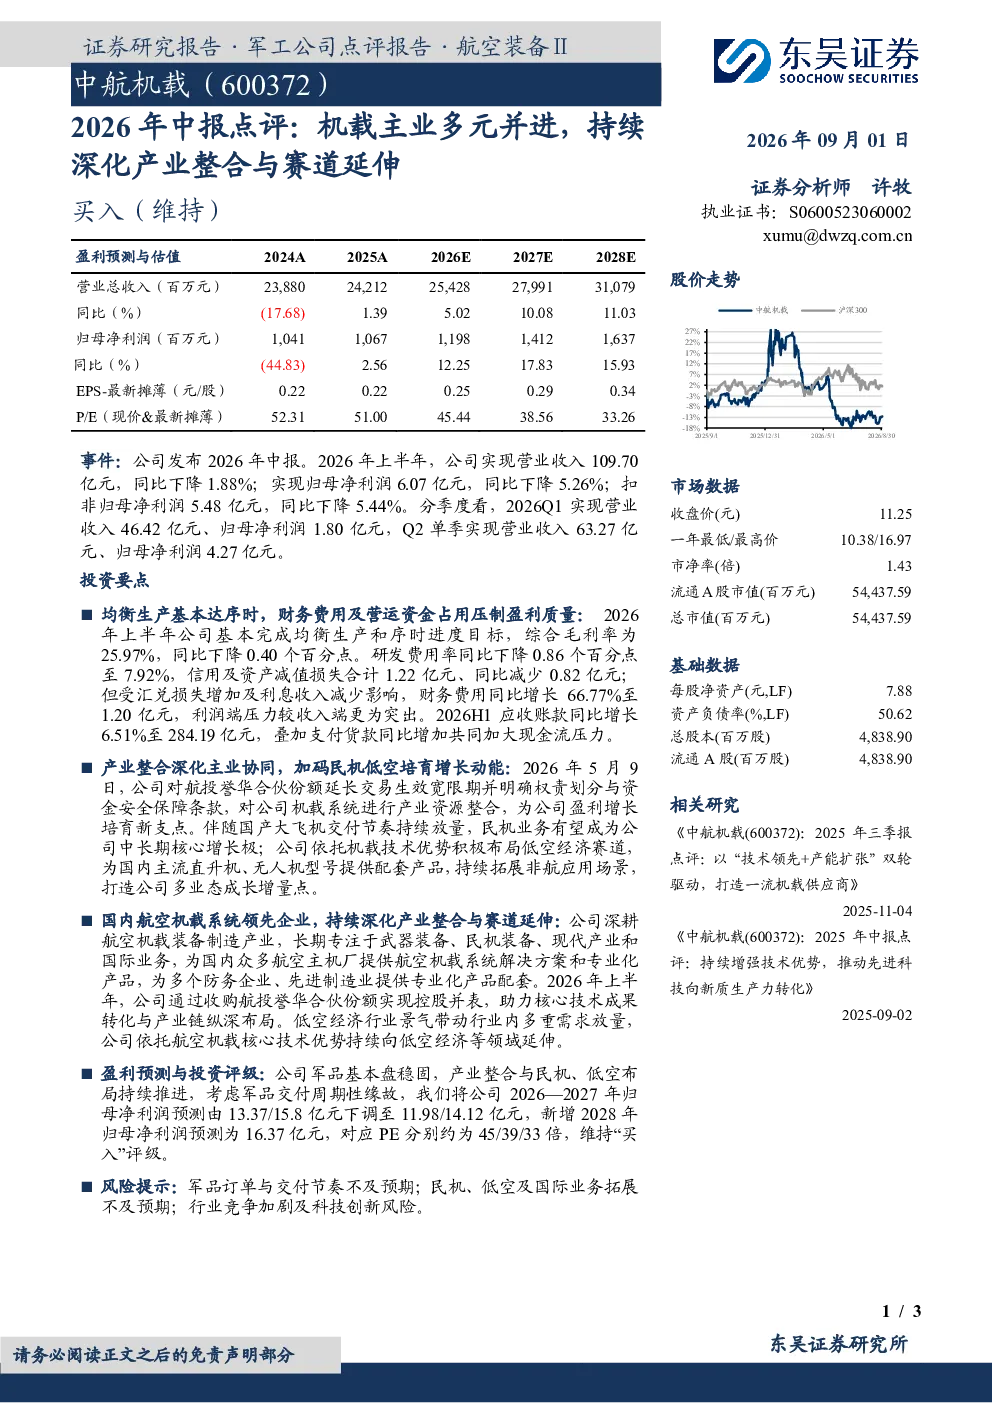
本报告点评了2026年中报,指出公司基本完成生产目标,毛利率25.97%略降,研发费用率7.92%改善。通过收购航投誉华深化整合,民机业务和低空经济布局是中长期增长点,覆盖武器、民机、现代产业等业务。
机载装备行业未来发展趋势如何?
行业将依托机载技术向低空经济延伸,为直升机、无人机及非航场景提供配套。民机业务有望成为核心增长极,产业整合助力技术转化,国内航空主机厂及防务制造业是主要服务对象。
研报重点分析了哪些方面?
报告重点分析了公司财务表现、产业整合进展、业务布局多元化及风险因素。财务端关注毛利率、研发费用、财务费用及现金流;业务端强调收购航投誉华、民机与低空经济布局;风险则涉及军品交付、民机拓展及行业竞争。
当前机载装备市场状况如何?
市场呈现多元化发展态势,公司通过整合强化核心竞争力。军品交付周期性影响利润端,民机及低空经济赛道潜力巨大。公司业务覆盖武器、民机、现代产业等,为国内航空及制造业提供专业化产品。
研报提示了哪些风险?
主要风险包括军品订单交付不及预期、民机与低空经济业务拓展受阻、行业竞争加剧及科技创新挑战。公司需关注军品周期影响,持续推进民机与低空经济布局,应对市场竞争和科技创新压力。
你可能感兴趣
基康技术2026年中报点评:营收与净利稳定增长,持续深耕水利、能源核心赛道
东吴证券2026-08-26
2026年中报点评:26Q2粤丰整合深化+内生增长提速,中期派息稳步提升
公用事业东吴证券2026-08-29
2026年中报点评主业逆势增长韧性凸显,多元降本对冲硫磺压力
中泰证券2026-08-20
2026年中报点评 26Q2粤丰整合深化 内生增长提速 中期派息稳步提升
未知机构2026-08-29
2026年中报点评:海外与创新产品持续放量,汇兑扰动不改主业增长
医药生物东吴证券2026-08-30
“一核三极”稳固主业,多元产业延伸
交通运输国金证券2016-04-30
2026年中报点评冲压分拼电镀主业经营稳健,收并购拓展汽车线束新赛道
中泰证券2026-08-21
2023年年报&2024年一季报点评:持续聚焦高温合金主业;产业延伸打开成长空间
轻工制造民生证券2024-04-20
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27
2017年中报点评:持续深化飞机租赁资产整合,规模效应显现
金融国泰君安证券2017-08-31