猜你想问
报告显示中材国际Q2营收同比如何?
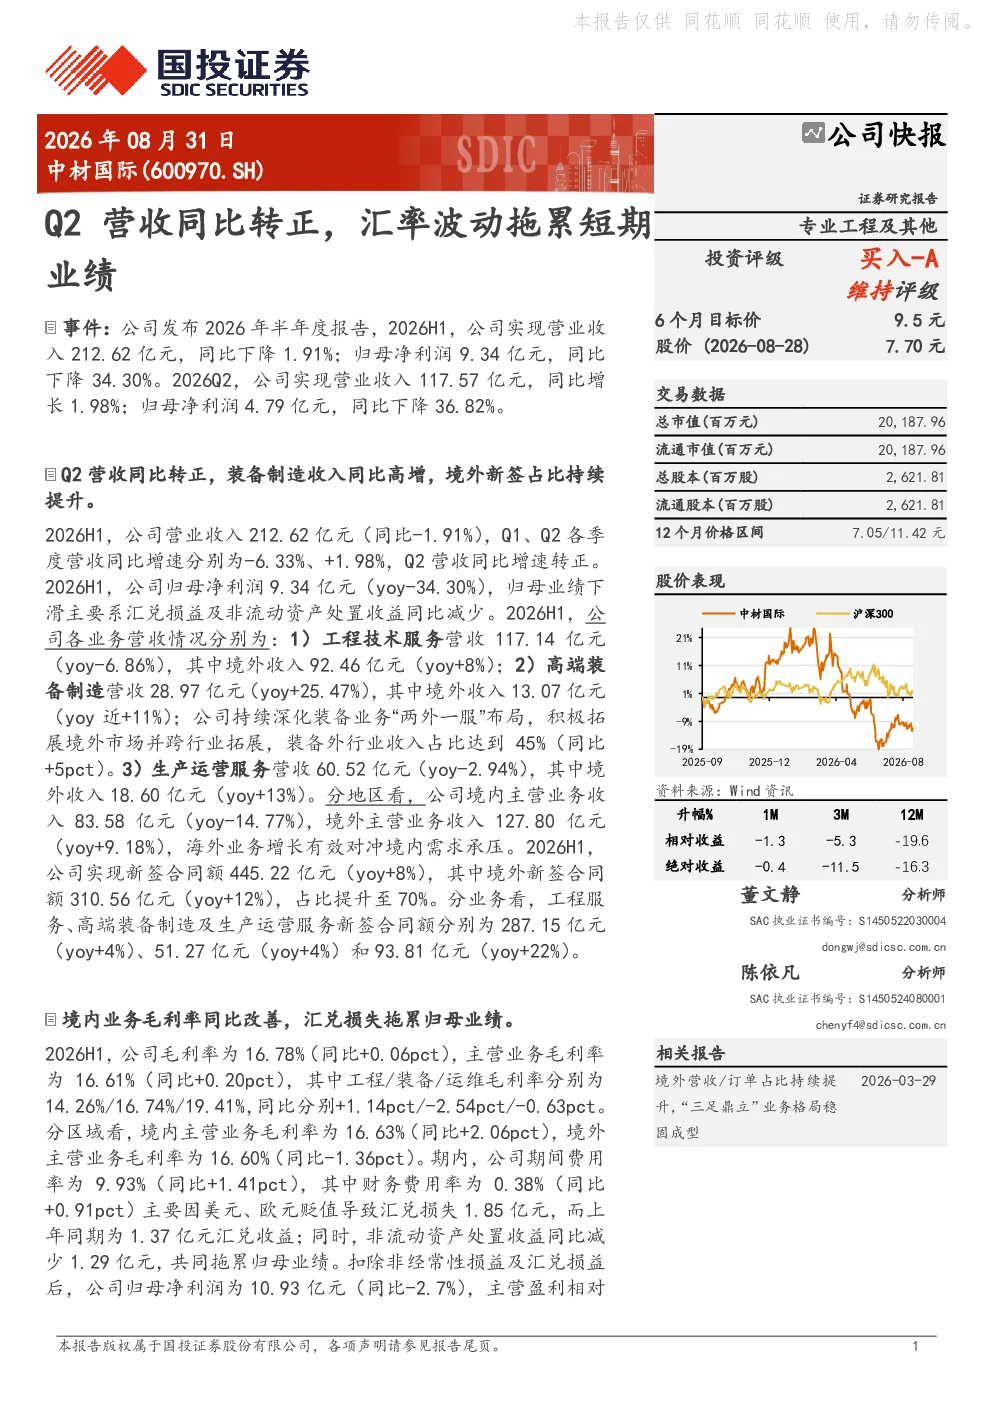
2026年半年度报告显示,中材国际Q2营业收入117.57亿元,同比转正增长1.98%。这主要得益于装备制造收入高增和境外新签合同额占比提升。境外业务增长有效对冲了境内需求承压,境外收入占比达45%,Q2境外新签合同额占比达70%
报告分析中材国际行业发展趋势如何?
报告分析,中材国际装备制造收入同比高增,境外收入占比持续提升,外行业收入占比达45%。境外业务增长有效对冲境内需求承压,境外新签合同额占比达70%。公司“三足鼎立”业务格局稳固,长期发展前景乐观
报告重点分析了中材国际哪些方面?
报告重点分析了中材国际营收结构、业务增长驱动力、境外业务占比提升情况以及汇率波动对业绩的影响。报告指出装备制造收入高增和境外新签合同额占比提升是Q2营收转正的主要原因。同时,境内业务毛利率同比改善,但汇兑损失拖累归母业绩
报告对中材国际市场现状如何判断?
报告显示,中材国际短期业绩受汇率波动影响较大,主要因财务费用率同比增加0.91pct,主要因汇兑损失1.85亿元。但扣除非经常性损益及汇兑损益后归母净利润同比仅下降2.7%,经营活动现金流量净额同比改善。境外业务增长有效对冲了境内需求承压
报告提示中材国际哪些风险?
报告提示中材国际面临的风险包括下游需求收缩、市场竞争激烈、项目执行不及预期、海外拓展不及预期、业务拓展不及预期、原材料涨价等。短期业绩受汇率波动影响较大,需关注国际市场变化对业绩的潜在影响
你可能感兴趣
营收同比转正,利润短期波动
国联民生证券2025-11-06
Q2营收增速同比转正,看好下半年业绩持续复苏
电子设备国金证券2023-07-30
锦纶放量驱动营收增长,Q2业绩同比转正
中泰证券2026-08-28
张家港行2022年中报业绩快报点评:资产质量超出预期,投资收益同比下降拖累营收增速
国泰君安证券2022-07-12
短期汇率波动影响业绩,Q3订单交付延期致营收增速放缓
纺织服装华安证券2022-10-27
兖州煤业股份:汇兑损失拖累半年业绩,澳元汇率短期波动不改公司长期业绩增长
国泰君安证券2010-08-04
伟星股份2025年业绩快报营收稳步增长利润受汇兑损失及费用增加拖累期待公司
未知机构2026-03-03
快报:Q3单季营收、净利润同比增速转正
交通运输安信证券2017-10-24
Q2营收同比转正,利润维持快速增长
轻工制造华西证券2020-08-11
2020年业绩快报和2021年Q1业绩预告点评:公司20年营收增速超市场预期,21年Q1业绩有望实现同比60%以上增长
电子设备华创证券2021-03-17