猜你想问
这份研报的核心内容是什么?
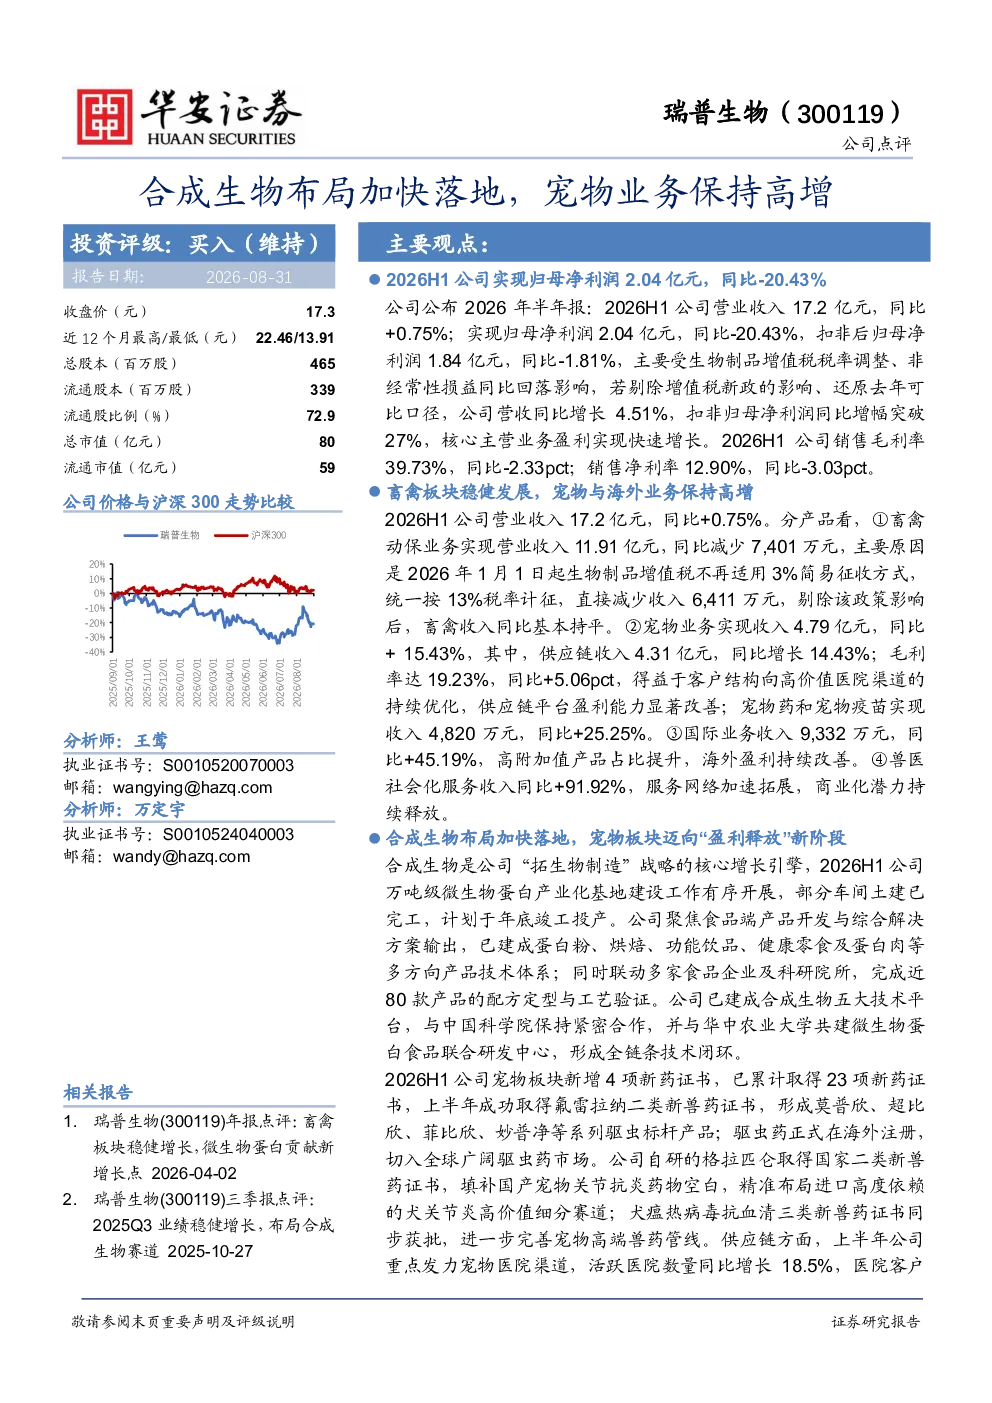
该研报分析了瑞普生物2026年半年报,显示公司营收17.2亿元,同比+0.75%,扣非归母净利润1.84亿元,同比-1.81%,受增值税税率调整影响。畜禽板块受政策影响收入略降,但宠物业务收入4.79亿元,同比+15.43%,其中供应链收入4.31亿元,毛利率达19.23%,国际业务收入9,332万元,同比+45.19%。合成生物布局加快,万吨级基地建设有序开展,已建成蛋白粉、烘焙等多方向产品技术体系。宠物板块新增4项新药证书,累计23项,推出莫普欣等系列驱虫产品,海外市场拓展顺利。
合成生物赛道的发展趋势如何?
合成生物是瑞普生物的核心增长引擎,公司聚焦食品端产品开发,已建成蛋白粉、烘焙、功能饮品等多方向产品技术体系,联动多家企业完成近80款产品验证。公司建成合成生物五大技术平台,与中国科学院、华中农业大学合作,形成全链条技术闭环。该赛道整体处于快速发展阶段,企业通过技术创新和产业合作,加速产品落地和商业化进程,为食品制造带来革命性变化。
报告重点分析了哪些方向?
报告重点分析了瑞普生物的合成生物布局和宠物业务发展。合成生物方面,公司万吨级微生物蛋白产业化基地建设进展顺利,技术平台搭建完善,产品线丰富。宠物业务方面,公司上半年收入4.79亿元,同比+15.43%,供应链平台盈利能力显著改善,新药证书数量增加,海外市场拓展取得进展,渠道覆盖持续扩大。
当前市场对瑞普生物的判断是什么?
当前市场关注瑞普生物在合成生物和宠物业务领域的布局进展。公司合成生物产业化基地建设稳步推进,技术平台逐步完善,产品开发取得阶段性成果。宠物业务保持高增长,供应链和药品管线持续优化,市场竞争力增强。整体来看,公司战略方向明确,技术创新和产品落地逐步显现成效,但需关注政策变化等外部因素。
研报提示了哪些风险?
研报提示的主要风险包括疫苗政策变化、动物疫病和产品研发风险。政策风险方面,疫苗相关政策调整可能影响行业竞争格局和公司经营。动物疫病风险需持续关注,可能对宠物药品和疫苗需求产生影响。产品研发风险方面,新药研发存在不确定性,需加强研发管理和技术储备,确保产品持续创新和合规性。