猜你想问
林洋能源26Q2业绩增长主要来自哪些业务板块?
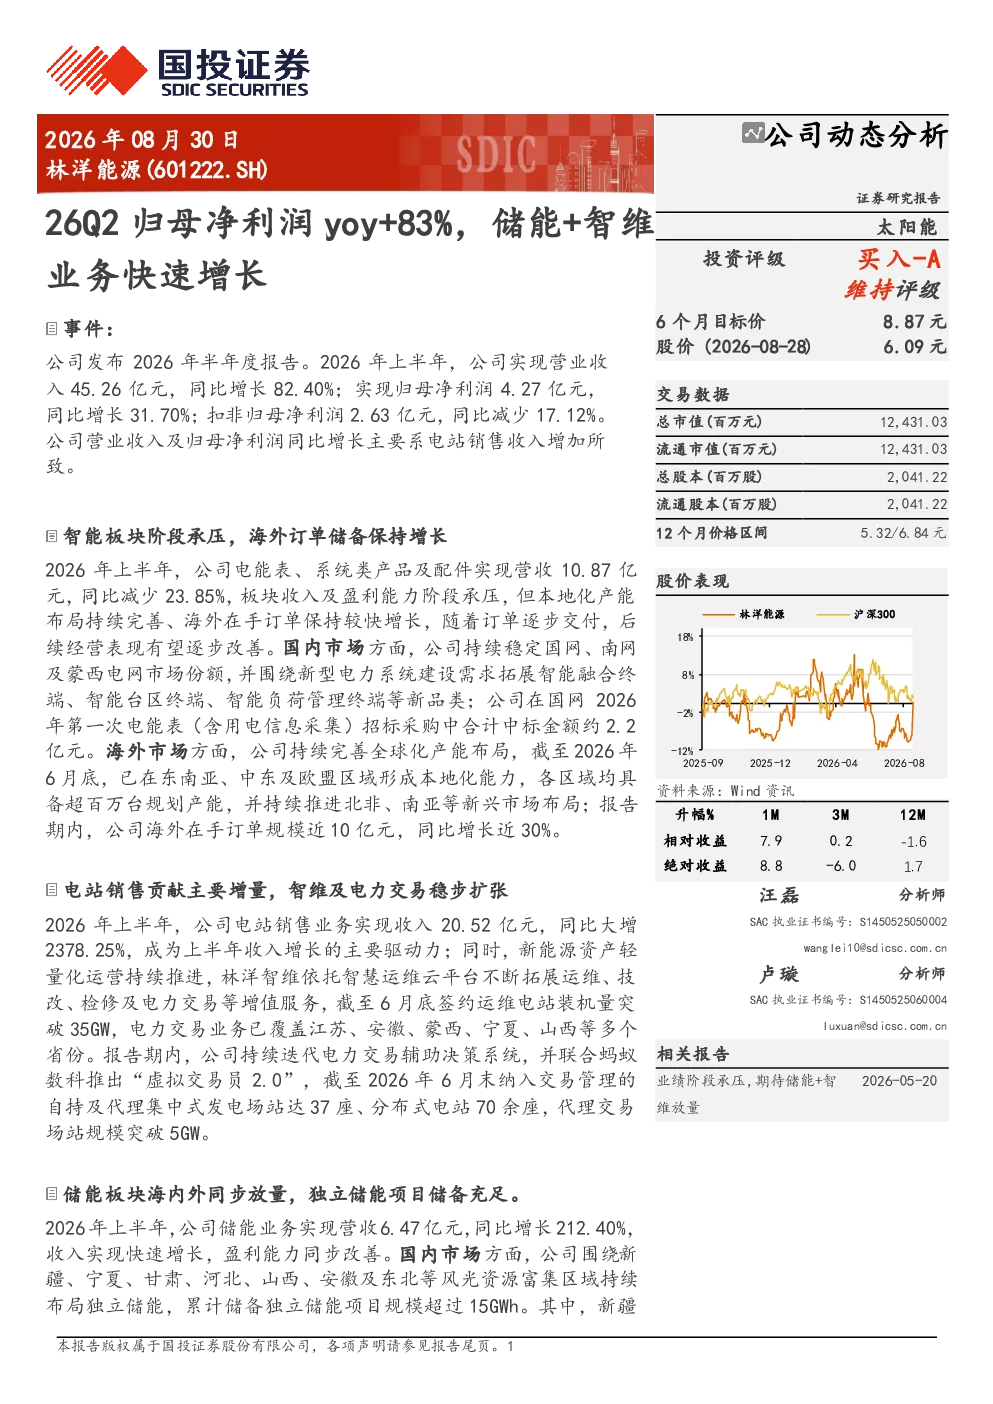
林洋能源2026年上半年业绩表现强劲,归母净利润同比增长83%,主要得益于电站销售业务的快速增长。公司储能和智维业务也呈现加速发展态势,储能业务营收同比增长212.4%,智维业务在海外市场订单保持较快增长。电站销售成为收入增长的主要驱动力,收入同比增长2378.25%。智维业务国内市场稳定国网、南网及蒙西电网市场份额,海外市场持续完善全球化产能布局,海外在手订单规模近10亿元,同比增长近30%。储能业务国内市场围绕新疆、宁夏等区域布局独立储能,累计储备项目规模超过15GWh;海外市场保持较快增长,欧洲区域以波兰、德国为重点市场,东南亚市场持续推进,沙特工厂预计2026年下半年实现全面量产。
储能和智维业务的发展趋势如何?
储能和智维业务呈现加速发展态势。储能业务营收同比增长212.4%,国内市场围绕新疆、宁夏等区域布局独立储能,累计储备项目规模超过15GWh;海外市场保持较快增长,欧洲区域以波兰、德国为重点市场,东南亚市场持续推进,沙特工厂预计2026年下半年实现全面量产。智维业务国内市场稳定国网、南网及蒙西电网市场份额,海外市场持续完善全球化产能布局,海外在手订单规模近10亿元,同比增长近30%。公司正积极拓展全球市场,完善产能布局,推动业务持续增长。
报告对林洋能源未来几年的收入和净利润增速有何预测?
报告预测林洋能源2026-2028年收入增速分别为55.8%、19.6%、11.4%,净利润增速分别为196.5%、26%、6.3%。公司业务板块多元化,电站销售、储能和智维业务均保持较快增长,为公司整体业绩提供支撑。未来几年,公司将继续受益于新能源行业的发展,收入和净利润有望保持稳定增长。
当前储能和智维市场的市场现状如何?
当前储能和智维市场发展迅速,市场需求旺盛。储能业务方面,国内市场围绕新疆、宁夏等区域布局独立储能,累计储备项目规模超过15GWh;海外市场保持较快增长,欧洲区域以波兰、德国为重点市场,东南亚市场持续推进,沙特工厂预计2026年下半年实现全面量产。智维业务国内市场稳定国网、南网及蒙西电网市场份额,海外市场持续完善全球化产能布局,海外在手订单规模近10亿元,同比增长近30%。市场竞争激烈,但行业整体发展前景良好。
研报提示了哪些主要风险?
研报提示的主要风险包括市场竞争加剧、政策推进不及预期、海外市场拓展不及预期、新技术研发不及预期等。市场竞争加剧可能导致公司市场份额下降,政策推进不及预期可能影响公司业务发展,海外市场拓展不及预期可能影响公司全球化战略的推进,新技术研发不及预期可能影响公司产品竞争力。公司需密切关注市场变化和政策动态,积极应对潜在风险。