猜你想问
这份研报主要分析了哪些行业景气度?
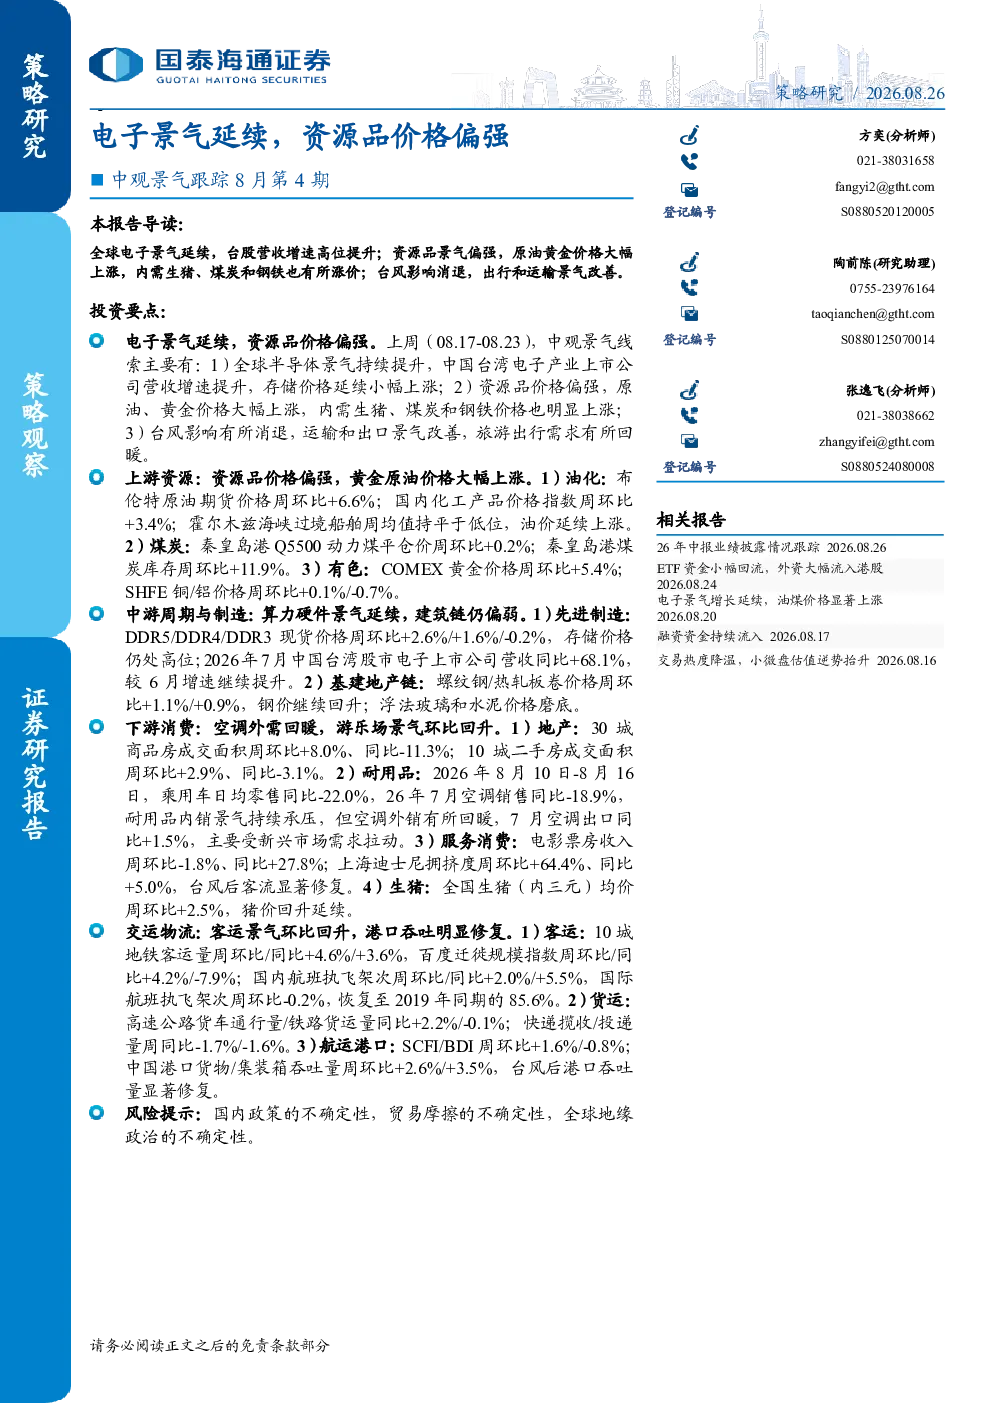
这份研报主要分析了电子、资源品、中游周期与制造、下游消费以及交运物流等行业的景气度。其中重点关注了电子行业的景气延续性,以及资源品价格偏强的情况。具体来看,电子行业方面,全球半导体景气持续提升,中国台湾电子产业上市公司营收增速提升,存储价格延续小幅上涨。资源品方面,原油、黄金价格大幅上涨,内需生猪、煤炭和钢铁价格也明显上涨。
电子行业目前的发展趋势如何?
根据研报,电子行业目前呈现景气延续的趋势。全球半导体景气持续提升,中国台湾电子产业上市公司营收增速提升,存储价格延续小幅上涨。这表明电子行业整体保持积极的发展态势,市场需求和供给两端均显示出较强的活力。未来,随着技术的不断进步和应用的不断拓展,电子行业有望继续保持增长势头。
报告中提到了哪些重点分析方向?
报告中重点分析了以下几个方向:一是上游资源品的价格走势,特别是原油、黄金、煤炭和钢铁等大宗商品的价格变化;二是中游周期与制造行业的景气情况,包括算力硬件和建筑链的景气度;三是下游消费市场的表现,涉及地产、耐用品、服务消费和生猪价格等方面;四是交运物流行业的景气度,包括客运、货运和航运港口的吞吐量情况。通过对这些方向的深入分析,报告为投资者提供了全面的市场洞察。
目前市场整体处于什么状态?
根据研报,目前市场整体呈现分化状态。一方面,电子、资源品、交运物流等行业景气度较高,显示出较强的市场活力。另一方面,建筑链、耐用品地产等行业仍偏弱,市场需求尚未完全恢复。此外,服务消费方面虽然有所回暖,但整体仍处于恢复阶段。综合来看,市场整体处于逐步复苏的过程中,但复苏力度和速度在不同行业之间存在差异。
这份研报提示了哪些风险?
这份研报提示了以下几个主要风险:一是国内政策的不确定性,政策调整可能对市场产生较大影响;二是贸易摩擦的不确定性,国际贸易关系的变化可能对相关行业造成冲击;三是全球地缘政治的不确定性,地缘政治冲突可能引发市场波动。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。