2026H1归母净利润同增3%,新签订单超去年全年
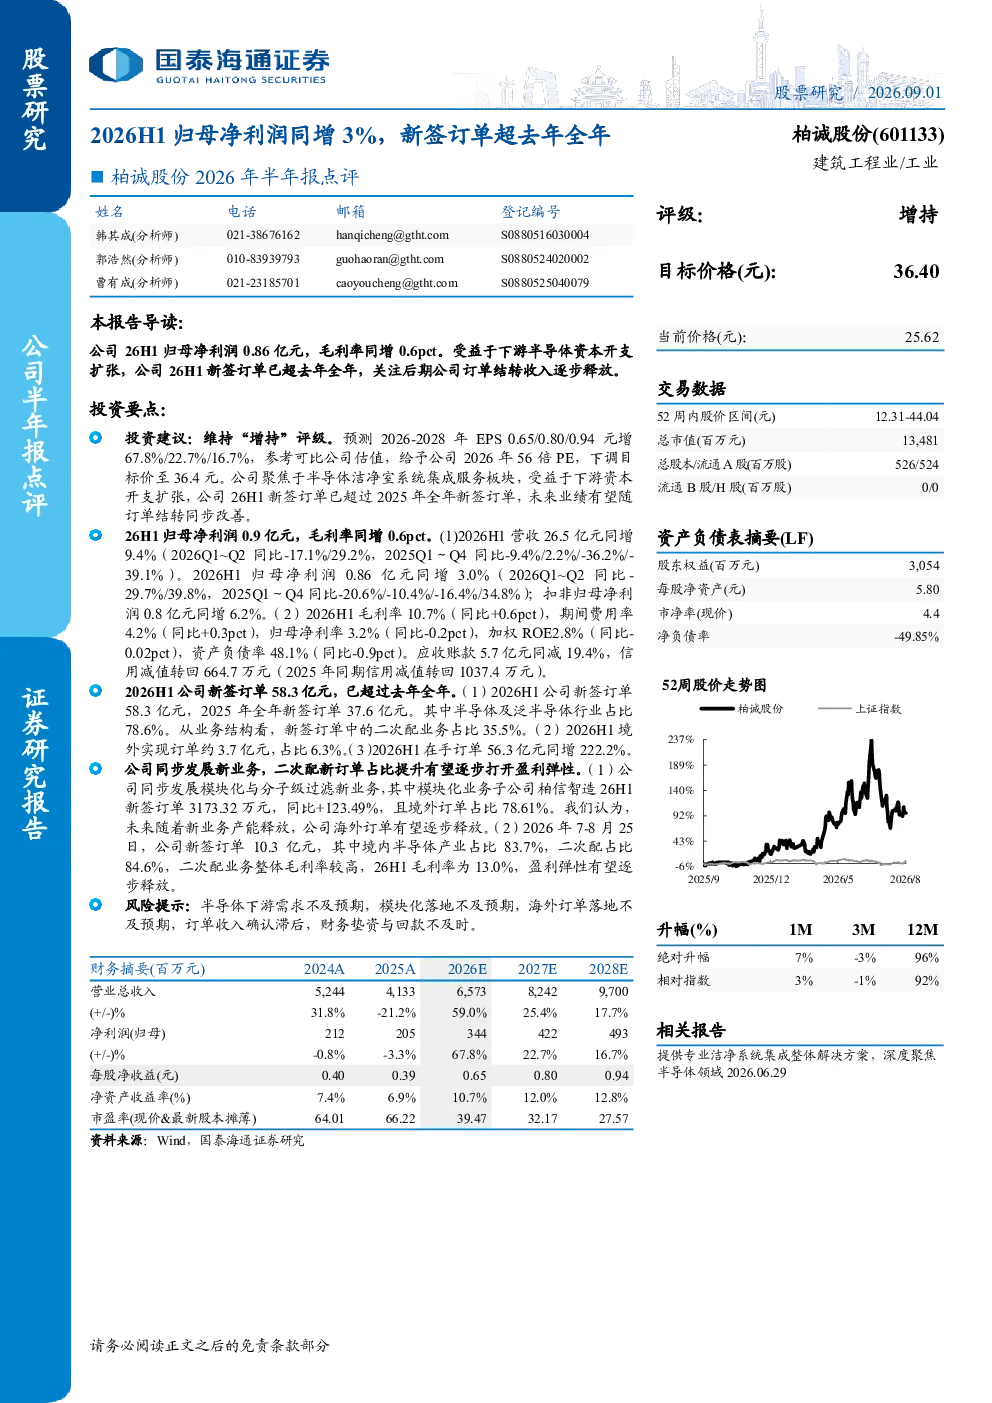
柏诚股份(601133)[Table_Industry]建筑工程业/工业 柏诚股份2026年半年报点评 本报告导读: 公司26H1归母净利润0.86亿元,毛利率同增0.6pct。受益于下游半导体资本开支扩张,公司26H1新签订单已超去年全年,关注后期公司订单结转收入逐步释放。 投资要点: 26H1归母净利润0.9亿元,毛利率同增0.6pct。(1)2026H1营收26.5亿元同增9.4%(2026Q1~Q2同比-17.1%/29.2%,2025Q1~Q4同比-9.4%/2.2%/-36.2%/-39.1%)。2026H1归 母 净 利 润0.86亿 元 同 增3.0%(2026Q1~Q2同 比-29.7%/39.8%,2025Q1~Q4同比-20.6%/-10.4%/-16.4%/34.8%);扣非归母净利润0.8亿元同增6.2%。(2)2026H1毛利率10.7%(同比+0.6pct),期间费用率4.2%(同比+0.3pct),归母净利率3.2%(同比-0.2pct),加权ROE2.8%(同比-0.02pct),资产负债率48.1%(同比-0.9pct)。应收账款5.7亿元同减19.4%,信用减值转回664.7万元(2025年同期信用减值转回1037.4万元)。 2026H1公司新签订单58.3亿元,已超过去年全年。(1)2026H1公司新签订单58.3亿元,2025年全年新签订单37.6亿元。其中半导体及泛半导体行业占比78.6%。从业务结构看,新签订单中的二次配业务占比35.5%。(2)2026H1境外实现订单约3.7亿元,占比6.3%。(3)2026H1在手订单56.3亿元同增222.2%。公司同步发展新业务,二次配新订单占比提升有望逐步打开盈利弹性。(1)公 司同步发展模块化与分子级过滤新业务,其中模块化业务子公司柏信智造26H1新签订单3173.32万元,同比+123.49%,且境外订单占比78.61%。我们认为,未来随着新业务产能释放,公司海外订单有望逐步释放。(2)2026年7-8月25日,公司新签订单10.3亿元,其中境内半导体产业占比83.7%,二次配占比84.6%,二次配业务整体毛利率较高,26H1毛利率为13.0%,盈利弹性有望逐步释放。 风险提示:半导体下游需求不及预期,模块化落地不及预期,海外订单落地不及预期,订单收入确认滞后,财务垫资与回款不及时。 提供专业洁净系统集成整体解决方案,深度聚焦半导体领域2026.06.29 本公司具有中国证监会核准的证券投资咨询业务资格 分析师声明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 免责声明 本报告仅供国泰海通证券股份有限公司(以下简称“本公司”)授权客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。 本报告的信息来源于已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌。过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。 本公司利用信息隔离墙控制内部一个或多个领域、部门或关联机构之间的信息流动。因此,投资者应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。 市场有风险,投资需谨慎。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。 本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“国泰海通证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进而交易本报告中提及的证券。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。 评级说明 投资建议的比较标准 投资评级分为股票评级和行业评级。 以报告发布后的12个月内的市场表现为比较标准,报告发布日后的12个月内的公司股价(或行业指数)的涨跌幅相对同期的沪深300指数涨跌幅为基准。 国泰海通证券研究所