猜你想问
这份研报的核心内容是什么?
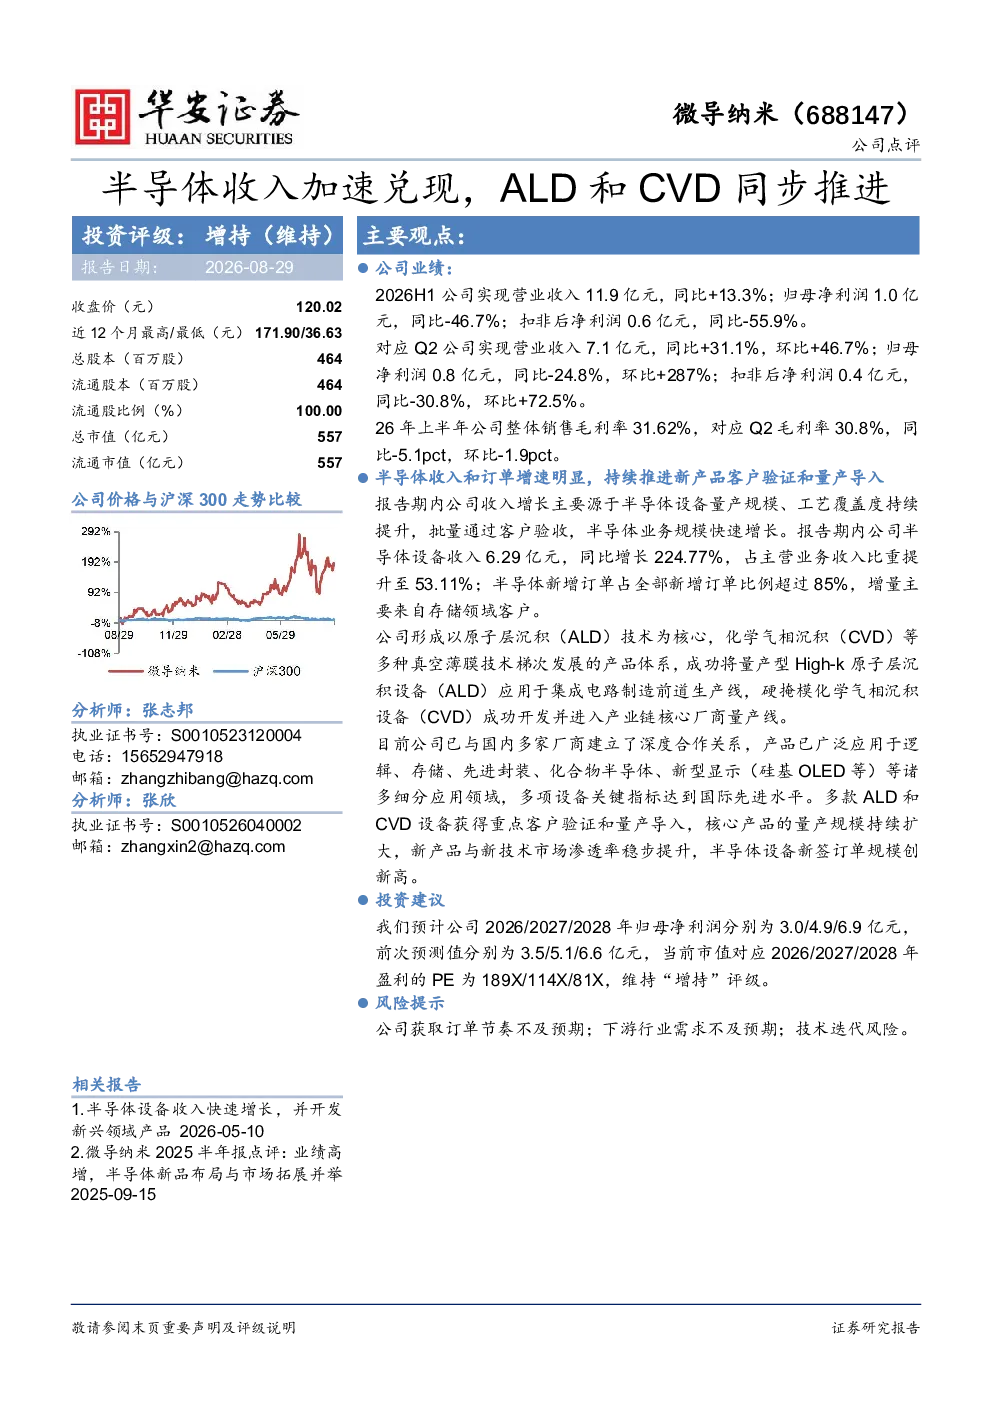
这份研报分析了微导纳米2026H1的业绩表现,显示公司实现营业收入11.9亿元,同比增长13.3%,但归母净利润和扣非后净利润分别同比下降46.7%和55.9%。Q2单季度表现强劲,营业收入同比增长31.1%,环比增长46.7%,归母净利润环比大幅增长287%。半导体设备收入增速显著,报告期内收入6.29亿元,同比增长224.77%,占主营业务收入比重提升至53.11%,新增订单中超过85%来自存储领域客户。公司以ALD技术为核心,结合CVD等技术,产品广泛应用于逻辑、存储、先进封装等领域,多项关键指标达到国际先进水平,多款ALD和CVD设备获得重点客户验证和量产导入,半导体设备新签订单规模创新高。
半导体设备赛道的发展趋势如何?
半导体设备赛道正经历快速发展,特别是ALD和CVD设备需求持续增长。微导纳米作为ALD技术领先企业,其半导体设备收入同比增长224.77%,占主营业务收入比重提升至53.11%,显示行业对先进薄膜技术的强劲需求。新增订单中超过85%来自存储领域客户,表明存储芯片市场是当前设备需求的重要驱动力。随着逻辑芯片制程向先进制程演进,以及先进封装技术的普及,ALD和CVD设备在逻辑、存储、先进封装等领域的应用将更加广泛,技术迭代和产品性能提升将持续推动行业增长。
研报重点分析了哪些方向?
研报重点分析了微导纳米的业绩表现和半导体设备业务发展。在业绩方面,报告详细解读了公司2026H1的整体营收、净利润情况,以及Q2单季度的强劲表现,特别是半导体设备业务的爆发式增长。在业务方面,报告突出了公司以ALD技术为核心,结合CVD等多种真空薄膜技术,产品已广泛应用于逻辑、存储、先进封装等多个领域,并强调多款ALD和CVD设备获得重点客户验证和量产导入,半导体设备新签订单规模创新高。此外,报告还分析了公司新增订单中超过85%来自存储领域客户的情况,以及公司在国际市场上的竞争力。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现高增长态势,特别是ALD和CVD设备需求旺盛。微导纳米2026H1报告显示,其半导体设备收入同比增长224.77%,占主营业务收入比重提升至53.11%,反映行业对先进薄膜技术的强劲需求。从应用领域来看,存储芯片市场是当前设备需求的重要驱动力,新增订单中超过85%来自存储领域客户。同时,随着逻辑芯片制程向先进制程演进,以及先进封装技术的普及,ALD和CVD设备在逻辑、存储、先进封装等领域的应用将更加广泛。市场竞争激烈,技术迭代加速,领先企业如微导纳米通过技术积累和客户验证,正逐步扩大市场份额。
研报提到了哪些风险提示?
研报提示了微导纳米面临的主要风险,包括公司获取订单节奏不及预期、下游行业需求不及预期以及技术迭代风险。在订单方面,虽然公司半导体设备收入增速显著,但市场竞争激烈,未来能否持续获得大额订单存在不确定性。在行业需求方面,半导体行业具有周期性特征,下游客户投资决策受多种因素影响,若行业需求下滑,可能对公司业绩造成压力。在技术方面,半导体设备技术更新迅速,若公司无法保持技术领先,可能面临被竞争对手超越的风险。这些风险因素需要投资者密切关注。