猜你想问
这份研报的核心内容是什么?
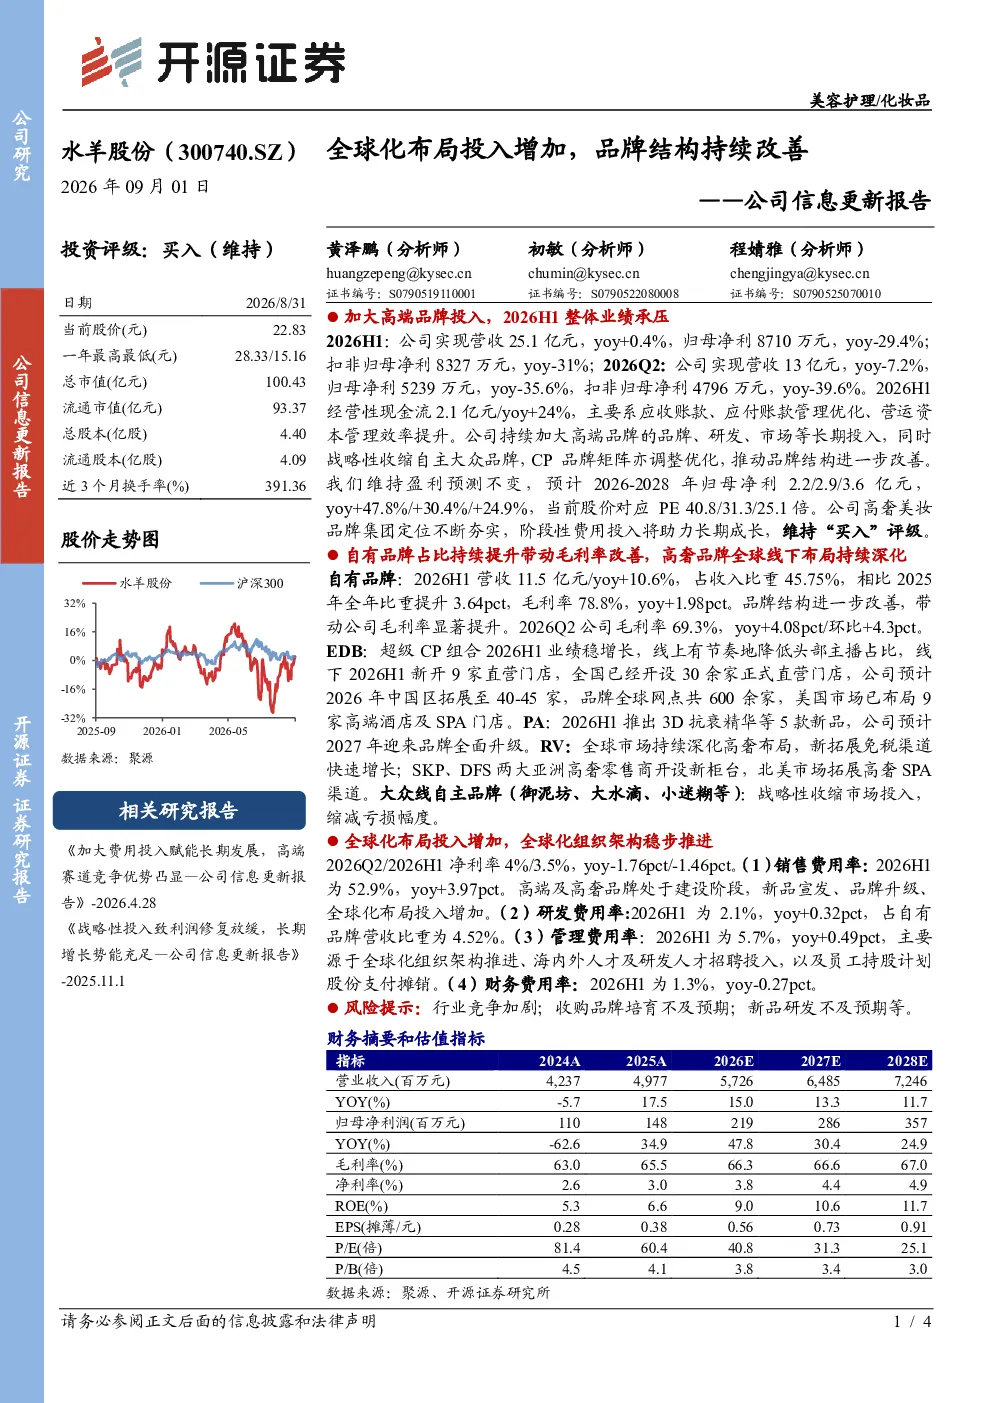
2026年H1公司整体业绩承压,但经营性现金流有所提升。公司营收25.1亿元,同比增长0.4%,归母净利8710万元,同比下降29.4%。主要原因是持续加大高端品牌投入,同时收缩自主大众品牌。公司毛利率有所改善,H1自有品牌营收11.5亿元,同比增长10.6%,占收入比重45.75%,毛利率78.8%,同比增长1.98pct。品牌结构优化带动毛利率提升。高奢品牌全球线下布局持续深化,EDB线上降低头部主播占比,线下新开9家直营门店;PA推出5款新品,预计2027年品牌全面升级;RV拓展免税渠道,SKP、DFS开设新柜台,北美市场拓展高奢SPA渠道。大众线自主品牌战略性收缩市场投入。全球化布局投入增加,H1销售费用率52.9%,同比增长3.97pct,主要用于高端及高奢品牌建设;研发费用率2.1%,同比增长0.32pct;管理费用率5.7%,主要源于全球化组织架构推进和人才招聘。
高端品牌赛道的发展趋势如何?
高端品牌赛道正经历结构性调整,企业通过聚焦高奢品牌建设提升盈利能力。报告显示,公司高奢品牌全球线下布局持续深化,EDB线上降低头部主播占比,线下新开9家直营门店;PA推出5款新品,预计2027年品牌全面升级;RV拓展免税渠道,SKP、DFS开设新柜台,北美市场拓展高奢SPA渠道。这些举措表明高端品牌正从单一渠道向多元化渠道拓展,同时注重品牌形象和产品创新。大众线自主品牌战略性收缩市场投入,进一步聚焦高端市场,这种策略有助于提升品牌溢价能力,但需关注高端市场波动风险。
研报重点分析了哪些方向?
研报重点分析了公司高端品牌战略调整及其对业绩的影响。报告指出,公司通过加大高端品牌投入,优化品牌结构,提升了毛利率和经营性现金流。具体来看,自有品牌营收同比增长10.6%,毛利率提升1.98pct。高奢品牌方面,公司持续深化全球线下布局,拓展免税渠道,并注重线上渠道优化。大众线自主品牌则战略性收缩市场投入,以集中资源发展高端品牌。此外,报告还分析了全球化布局对费用率的影响,销售费用率主要用于高端及高奢品牌建设,研发费用率保持稳定,管理费用率主要源于全球化组织架构推进和人才招聘。
当前市场对高端品牌赛道的判断是什么?
当前市场对高端品牌赛道的判断是结构性机会与挑战并存。一方面,高端品牌因其高盈利能力和品牌溢价,受到市场关注,企业通过聚焦高端市场提升业绩表现。另一方面,高端市场受宏观经济和消费趋势影响较大,企业需应对市场波动风险。报告显示,公司高端品牌投入增加,但业绩仍承压,表明高端市场发展存在不确定性。同时,大众线自主品牌收缩投入,也反映出市场对高端品牌赛道的结构性调整。投资者需关注高端品牌的市场接受度和品牌建设效果。
研报提示了哪些风险?
研报提示的主要风险包括高端市场波动风险和品牌建设效果不确定性。高端品牌市场受宏观经济和消费趋势影响较大,若市场环境变化,可能影响高端品牌销售业绩。此外,品牌建设需要长期投入,短期内可能难以见效,报告显示公司销售费用率增加,主要用于高端及高奢品牌建设,但业绩提升幅度有限。此外,全球化布局增加了运营成本和管理复杂性,可能带来费用率上升和运营风险。投资者需关注高端品牌的市场接受度和品牌建设效果,以及全球化布局的运营风险。