猜你想问
中熔电气2026年8月投资者交流会纪要核心内容有哪些?
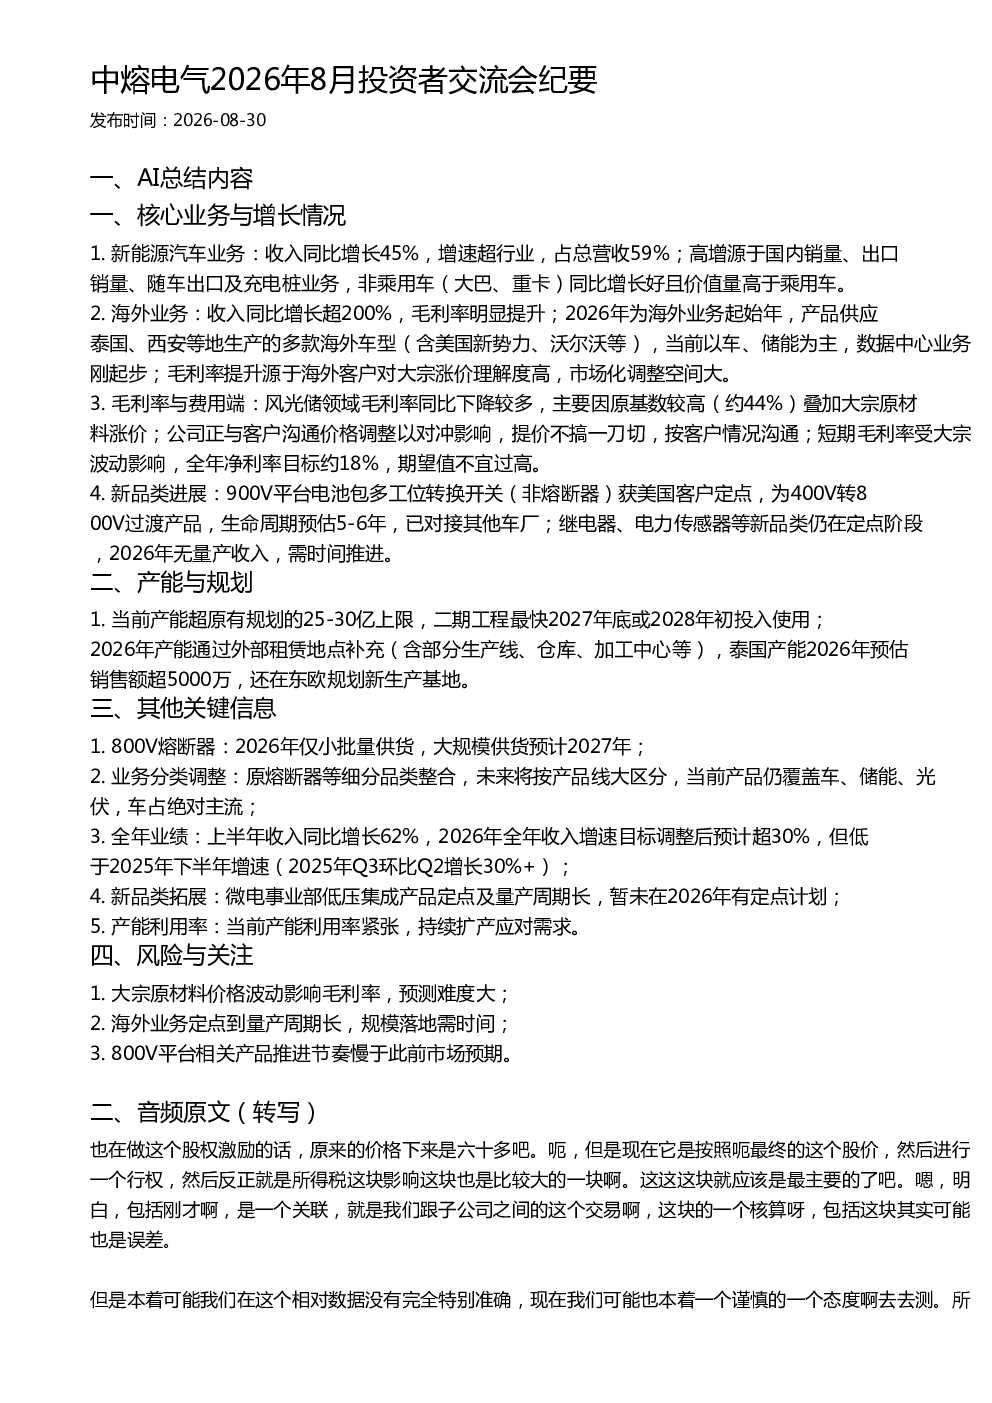
本次交流会主要围绕中熔电气的核心业务与增长情况、产能与规划、其他关键信息以及风险与关注四个方面展开。其中,新能源汽车业务收入同比增长45%,占总营收59%,海外业务收入同比增长超200%,毛利率明显提升。公司还介绍了800V熔断器、业务分类调整、全年业绩、新品类拓展和产能利用率等关键信息,并提示了大宗原材料价格波动、海外业务落地周期长以及800V平台产品推进节奏慢等风险。
新能源汽车赛道发展趋势如何?
新能源汽车赛道持续高速发展,中熔电气在该领域表现亮眼。公司新能源汽车业务收入同比增长45%,增速超行业,主要得益于国内销量、出口销量、随车出口及充电桩业务的高增长,尤其非乘用车(大巴、重卡)业务价值量高于乘用车。海外市场方面,2026年为起始年,产品供应多款海外车型,毛利率明显提升,显示市场潜力巨大。未来,随着800V平台等新技术的推进,行业有望迎来更多增长点。
研报重点分析了哪些方向?
研报重点分析了中熔电气的核心业务增长情况,包括新能源汽车业务、海外业务、毛利率与费用端、新品类进展等。同时,对产能与规划、其他关键信息以及风险与关注进行了详细阐述。其中,新能源汽车业务占比提升、海外市场拓展、800V平台产品推进是报告关注的重点方向。此外,报告还提示了原材料价格波动、海外业务落地周期长等潜在风险。
当前市场现状如何判断?
当前市场现状显示,中熔电气在新能源汽车领域表现强劲,收入增速超行业平均水平,海外市场拓展顺利,毛利率有所提升。但同时也面临挑战,如大宗原材料价格上涨导致毛利率下降,800V平台产品推进节奏慢于预期等。整体来看,公司正处于快速发展阶段,但也需关注潜在风险,持续优化产品结构和成本控制。
研报提示了哪些风险?
研报提示了三大风险:一是大宗原材料价格波动影响毛利率,预测难度大;二是海外业务定点到量产周期长,规模落地需时间;三是800V平台相关产品推进节奏慢于此前市场预期。这些风险可能对公司业绩造成不利影响,需密切关注市场变化,制定应对策略。此外,产能利用率紧张也可能导致交付延迟,需持续扩产以应对需求。