猜你想问
这份研报主要分析了什么内容?
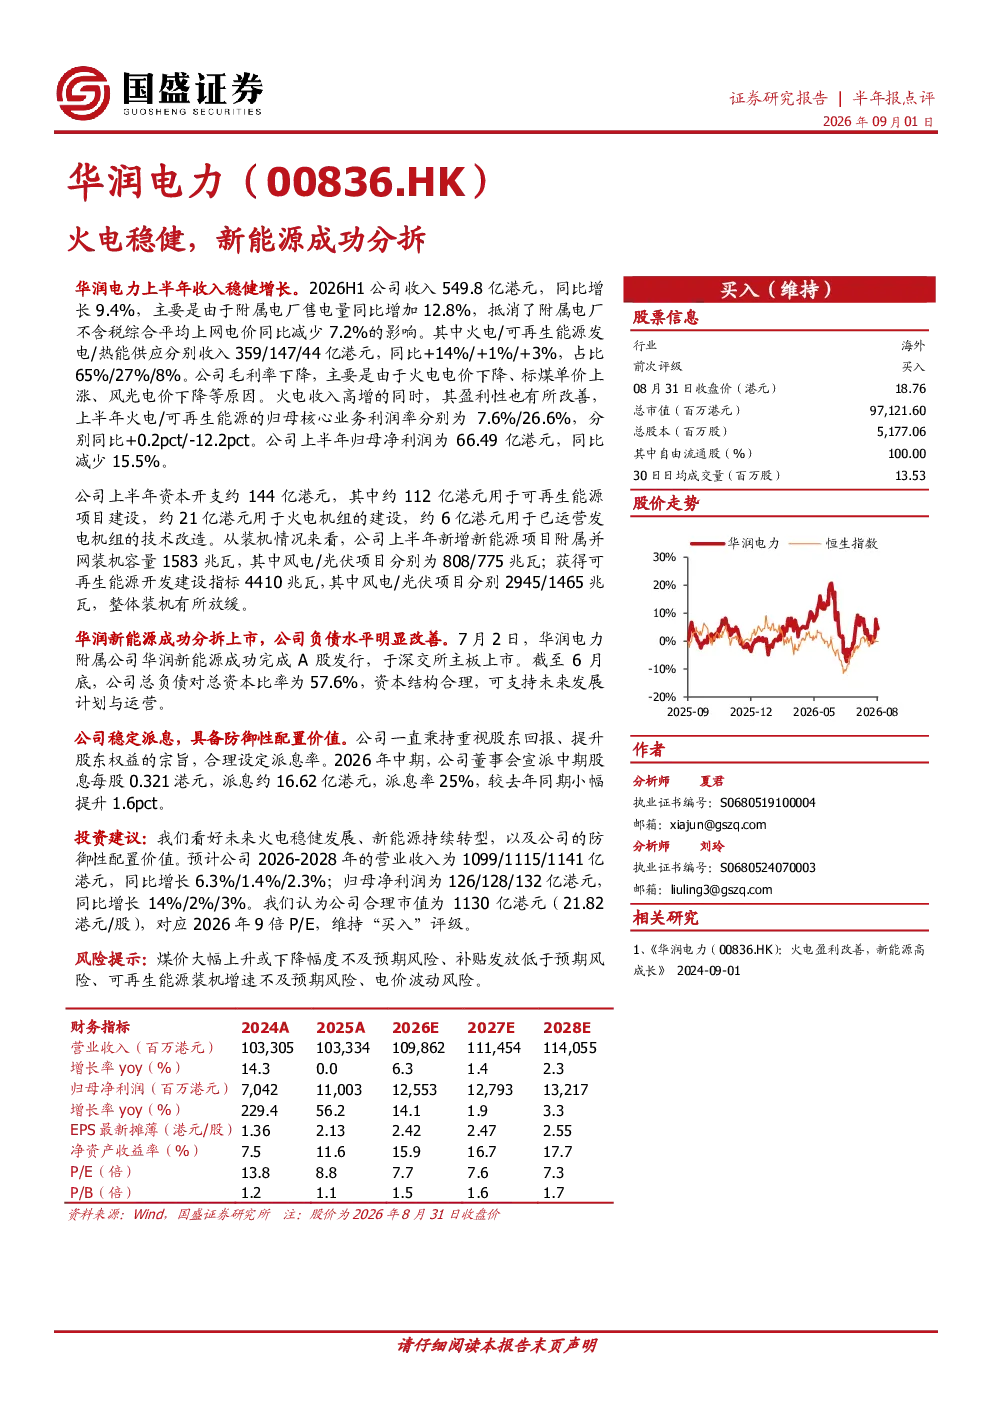
这份研报主要分析了华润电力上半年收入稳健增长的原因,指出附属电厂售电量提升抵消了上网电价下降的影响。火电业务收入占比65%,收入和盈利性有所改善,但毛利率下降。公司上半年归母净利润同比减少15.5%。资本开支约144亿港元,主要用于可再生能源项目,新增新能源装机1583兆瓦。华润新能源成功分拆上市,负债水平改善,总负债对总资本比率为57.6%。公司稳定派息,中期股息每股0.321港元,派息率25%
新能源行业发展趋势如何?
新能源行业发展趋势向好,资本开支主要用于可再生能源项目,新增新能源装机规模大。华润电力通过分拆上市改善了负债水平,显示行业整体融资环境逐步改善。但需关注煤价波动、补贴发放及装机增速等风险因素,这些因素可能影响行业盈利能力和投资回报。
报告重点分析了华润电力的哪些方面?
报告重点分析了华润电力的火电业务稳健发展情况,以及新能源业务的转型进展。火电业务收入占比65%,收入和盈利性有所改善,但毛利率下降。资本开支约144亿港元主要用于可再生能源项目,新增新能源装机1583兆瓦。华润新能源成功分拆上市,负债水平改善,总负债对总资本比率为57.6%
当前市场对华润电力的判断是什么?
当前市场对华润电力的判断是公司具备防御性配置价值,火电业务稳健,新能源转型进展顺利。公司稳定派息,中期股息每股0.321港元,派息率25%。预计2026-2028年营业收入分别为1099/1115/1141亿港元,同比增长6.3%/1.4%/2.3%;归母净利润分别为126/128/132亿港元,同比增长14%/2%/3%
研报提示了哪些风险?
研报提示了煤价波动、补贴发放不及预期、可再生能源装机增速不及预期等风险。煤价波动可能影响火电业务盈利能力,补贴发放不及预期可能影响新能源业务发展,可再生能源装机增速不及预期可能影响公司未来增长潜力。这些因素需持续关注,以评估投资风险
你可能感兴趣
火电减亏,新能源板块分拆A股上市
安信国际2023-03-27
火电减亏,分拆新能源有望提振估值
国盛证券2023-03-29
火电盈利弹性可期,分拆绿电回A提升估值
国元国际2023-04-13
分拆如果成功,有望增厚海底捞的利润
招商证券(香港)2022-07-14
中泰:电新-新能源发电2020年全球需求分拆预测电话会议纪要-20191117
中泰证券2019-11-17
新能源发电2020年全球需求分拆预测:光伏平价加速,风电渐入佳境
电气设备中泰证券2019-11-18
年报点评:锂电材料大幅放量 拟分拆专注新能源汽车产业发展
电子设备中原证券2016-04-18
- 1H23 在线 : 稳健的资产质量 ; HCD 分拆未开发的产业潜力 , 以促进增长
招银国际2023-08-10
计算机行业:经历换帅及分拆,巨头继续稳健转型
信息技术国泰君安证券2021-11-29