猜你想问
这份研报主要讲了什么内容?
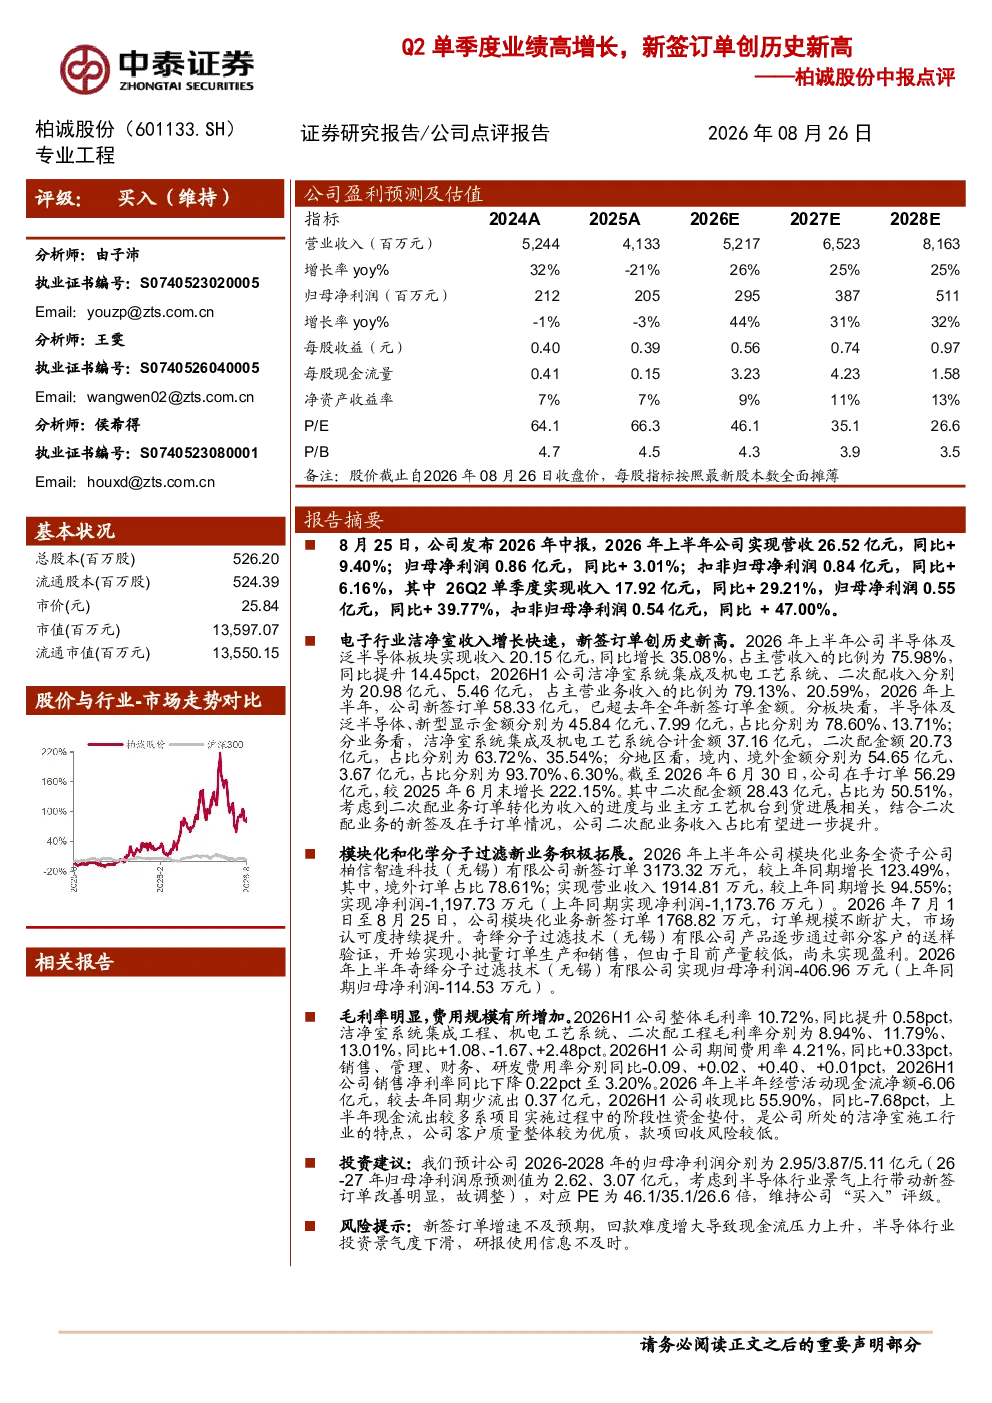
这份研报主要分析了601133柏诚股份2026年上半年的业绩表现。公司营收26.52亿元同比增长9.40%,归母净利润0.86亿元同比增长3.01%。半导体及泛半导体板块收入20.15亿元,同比增长35.08%,占主营收入75.98%,新签订单58.33亿元超去年全年。公司积极拓展模块化和化学分子过滤新业务,模块化业务新签订单3173.32万元增长123.49%,化学分子过滤业务开始小批量订单生产。公司毛利率10.72%同比提升,但期间费用率4.21%略有增加,销售净利率3.20%。预计2026-2028年归母净利润分别为2.95/3.87/5.11亿元,对应PE为46.1/35.1/26.6倍。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势向好,持续受益于全球数字化进程加速和产业升级需求。随着5G、人工智能、物联网等技术的广泛应用,半导体芯片需求持续增长。国内半导体产业政策支持力度加大,产业链逐步完善,国产替代进程加速。但行业仍面临技术壁垒高、研发投入大、供应链波动等挑战,市场竞争激烈。未来几年,半导体行业有望在高端芯片领域取得突破,国产化率进一步提升。
研报对柏诚股份的重点分析方向是什么?
研报对柏诚股份的重点分析方向集中在公司业绩增长驱动因素、业务结构优化和新业务拓展情况。报告指出公司半导体及泛半导体业务收入占比高且增长迅速,新签订单创历史新高,显示公司市场竞争力强。同时,公司积极拓展模块化和化学分子过滤新业务,模块化业务新签订单增长123.49%,化学分子过滤业务开始小批量订单生产,表明公司业务多元化发展成效显著。此外,报告还分析了公司毛利率提升和费用率控制情况,以及未来三年盈利预测。
当前半导体市场现状如何?
当前半导体市场呈现供需两旺态势,但结构性分化明显。一方面,随着下游应用领域需求持续增长,高端芯片市场供不应求,价格保持高位。另一方面,中低端芯片市场竞争激烈,价格压力较大。国内半导体产业在政策支持下加速发展,但与国际领先企业相比仍有差距,尤其在核心技术和关键设备领域依赖进口。产业链各环节协同发展,国产化率逐步提升,但整体产能仍需提升。未来市场将更加注重技术创新和产业链整合。
研报提示的主要风险有哪些?
研报提示柏诚股份面临的主要风险包括新签订单增速不及预期、现金流压力上升、半导体行业景气度下滑等。新签订单增速放缓可能导致公司业绩增长放缓,现金流压力上升可能影响公司运营资金,半导体行业景气度下滑则可能影响公司产品销售和盈利能力。此外,技术更新迭代快,研发投入大,市场竞争加剧等因素也可能对公司经营造成影响。公司需持续提升技术实力和产品竞争力以应对风险。