猜你想问
沃什言论偏鹰对大类资产有什么影响?
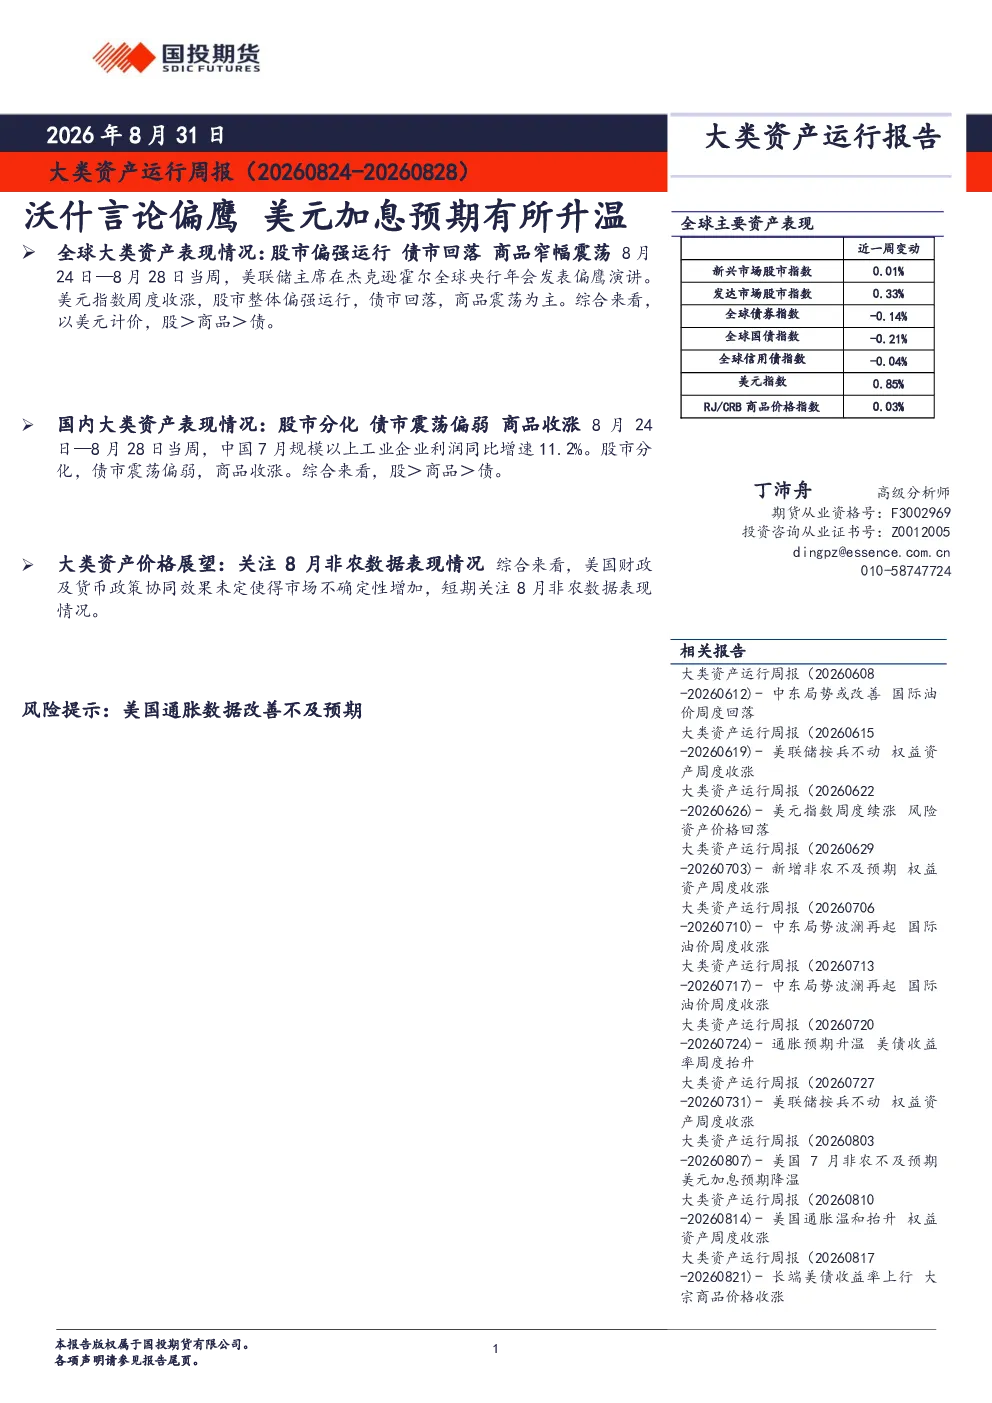
美联储主席杰克逊霍尔年会发表偏鹰演讲,美元指数周度收涨,股市整体偏强,债市回落,商品震荡。以美元计价,股>商品>债。全球股市中,AI景气回暖支撑权益资产,美股涨幅居前,欧股表现不佳,新兴市场不及发达市场,VIX指数周度回落。全球债市方面,美联储偏鹰表态后,2年期美债收益率抬升,10年期美债收益率回落1BP至4.73%,债市回落,高收益债>信用债>国债。全球汇市中,美元加息预期升温,美元指数周涨0.85%,主要非美货币兑美元贬值,人民币汇率震荡偏弱。全球商品市场方面,地缘因素影响减弱,国际油价周度回落,农产品价格上涨,贵金属价格回落,有色金属涨跌互现。
本周全球股市表现如何?
全球股市整体偏强运行,AI景气回暖支撑权益资产。美股涨幅居前,主要受AI领域表现带动;欧股表现相对不佳,新兴市场整体不及发达市场。VIX指数周度回落,显示市场避险情绪有所缓和。具体板块方面,农林牧渔、煤炭等在A股中表现居前,而通信、电力设备则表现不佳。这种分化格局反映了外部扰动下投资者情绪的谨慎态度。
债市方面有哪些值得关注的点?
美联储偏鹰表态对债市形成压力,2年期美债收益率抬升,10年期美债收益率回落1BP至4.73%,显示市场对短期利率上升的预期增强。国内债市方面,央行公开市场操作净投放12265亿元,资金面平稳,但债市整体仍呈现震荡偏弱态势。信用分层明显,企业债表现优于信用债和国债。这种分化主要源于市场对经济基本面的不同预期和风险偏好变化。
本周市场有哪些主要风险点?
美国财政及货币政策协同效果未定,市场不确定性增加。美联储加息路径和规模仍是市场关注的焦点,任何政策转向都可能引发市场波动。此外,地缘政治风险和全球供应链问题仍可能对大宗商品价格产生冲击。国内经济复苏的可持续性也需持续关注,这些因素都可能对大类资产价格产生显著影响。短期来看,8月非农数据表现情况将成为市场的重要风向标。
未来大类资产价格展望如何?
短期市场仍将受到美国经济数据和美联储政策动向的驱动。美国财政及货币政策协同效果未定,市场不确定性增加。全球股市、债市和商品市场短期内可能呈现震荡格局。关注8月非农数据表现情况对市场情绪的影响至关重要。不同资产类别间分化可能加剧,投资者需根据自身风险偏好进行配置。当前阶段,市场仍处于观察和调整期,需警惕潜在的政策风险和地缘政治风险。