猜你想问
这份报告的核心内容是什么?
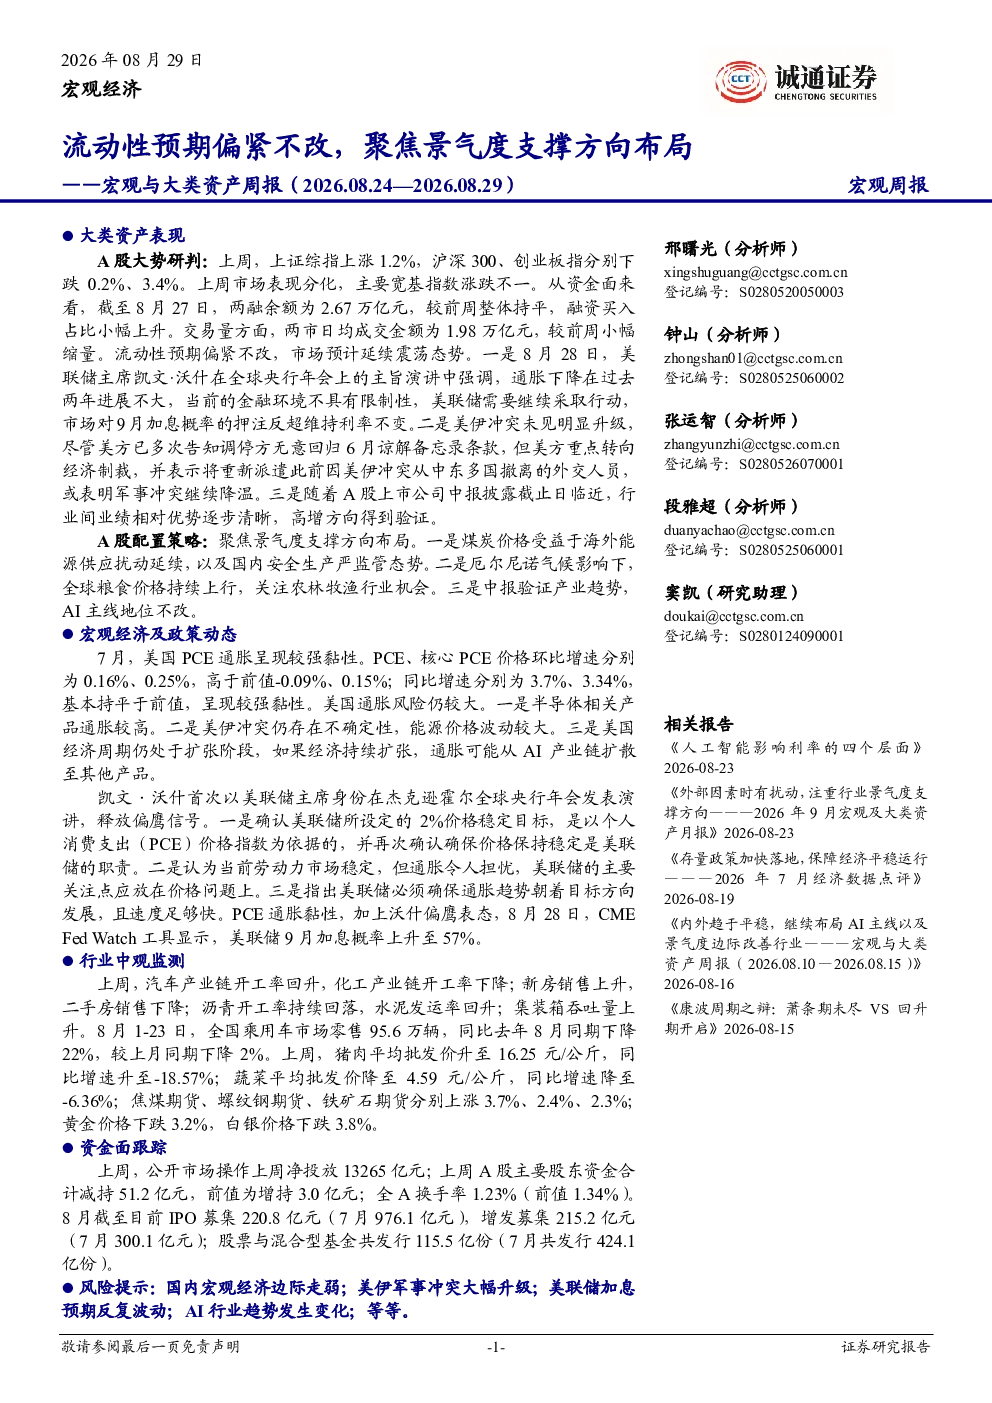
本报告分析了上周A股市场表现分化,上证综指上涨1.2%,沪深300下跌0.2%,创业板指下跌3.4%。报告指出流动性预期偏紧,市场预计延续震荡态势。主要原因是美联储主席沃什释放偏鹰信号,美伊冲突未见明显升级,A股中报披露临近,行业间业绩相对优势逐步清晰。报告建议聚焦景气度支撑方向布局,关注煤炭、农林牧渔、AI产业链等。
报告对哪些赛道或行业的发展趋势进行了分析?
报告重点关注了煤炭、农林牧渔、AI产业链等赛道的发展趋势。其中,煤炭板块受供需关系影响表现较好,农林牧渔板块受益于政策支持和消费升级,AI产业链则凭借技术突破和市场需求持续增长。这些赛道在当前市场环境下具备较强的景气度支撑,值得投资者关注。
报告中提到了哪些重点分析方向?
报告重点分析了A股市场流动性预期、行业业绩相对优势、宏观经济政策动态以及大类资产表现。特别是在A股配置策略上,报告建议聚焦景气度支撑方向,如煤炭、农林牧渔、AI产业链等,同时关注美联储政策动向和美伊冲突等外部风险因素对市场的影响。
目前市场处于什么状态?
目前市场表现分化,流动性预期偏紧,预计延续震荡态势。上证综指上涨1.2%,沪深300下跌0.2%,创业板指下跌3.4%。主要宽基指数涨跌不一,金融与稳定风格领涨,成长风格领跌。报告认为市场短期内缺乏明确的方向性指引,投资者需谨慎布局。
报告中提示了哪些风险?
报告提示了美国通胀黏性、美联储加息概率上升、美伊冲突不确定性等风险因素。美国PCE通胀呈现较强黏性,核心PCE价格环比增速为0.25%,同比增速为3.34%,通胀风险仍较大。美联储主席沃什在全球央行年会上的主旨演讲释放偏鹰信号,CME Fed Watch工具显示,美联储9月加息概率上升至57%。此外,美伊冲突的持续不确定性也对市场情绪造成影响。
你可能感兴趣
2026年9月宏观及大类资产月报:外部因素时有扰动,注重行业景气度支撑方向
诚通证券2026-08-22
宏观与大类资产周报:内外趋于平稳,继续布局AI主线以及景气度边际改善行业
金融诚通证券2026-08-17
电气设备行业周报:版块调整不改行业基本面,高成长高景气度支撑向上
电气设备华安证券2022-01-08
宏观(股指)周报:市场上行不改政策面改革持续,流动性紧偏紧两融高位注意回调风险
中大期货2017-11-11
宏观与大类资产周报:中国出口增长超预期,聚焦中美高层会晤窗口
诚通证券2026-05-09
计算机行业周报:中报两极分化,布局高景气度方向
信息技术东吴证券2017-09-03
基本金属行业周报:宏观预期反复,矿端偏紧与去库支撑铜铝表现
有色金属华西证券2026-08-02
石油石化行业周报:地缘溢价与供需偏紧交织,石化产业链景气度持续回升
化石能源华创证券2026-08-30
机械行业半年度策略:聚焦高景气度方向,左手新能源,右手稳增长
机械设备中原证券2022-06-16
机械设备行业双周报(5月第1期):4月PMI指数持续向好,关注二季度景气度有望超预期方向
机械设备国信证券2021-05-10