猜你想问
这份研报主要分析了什么内容?
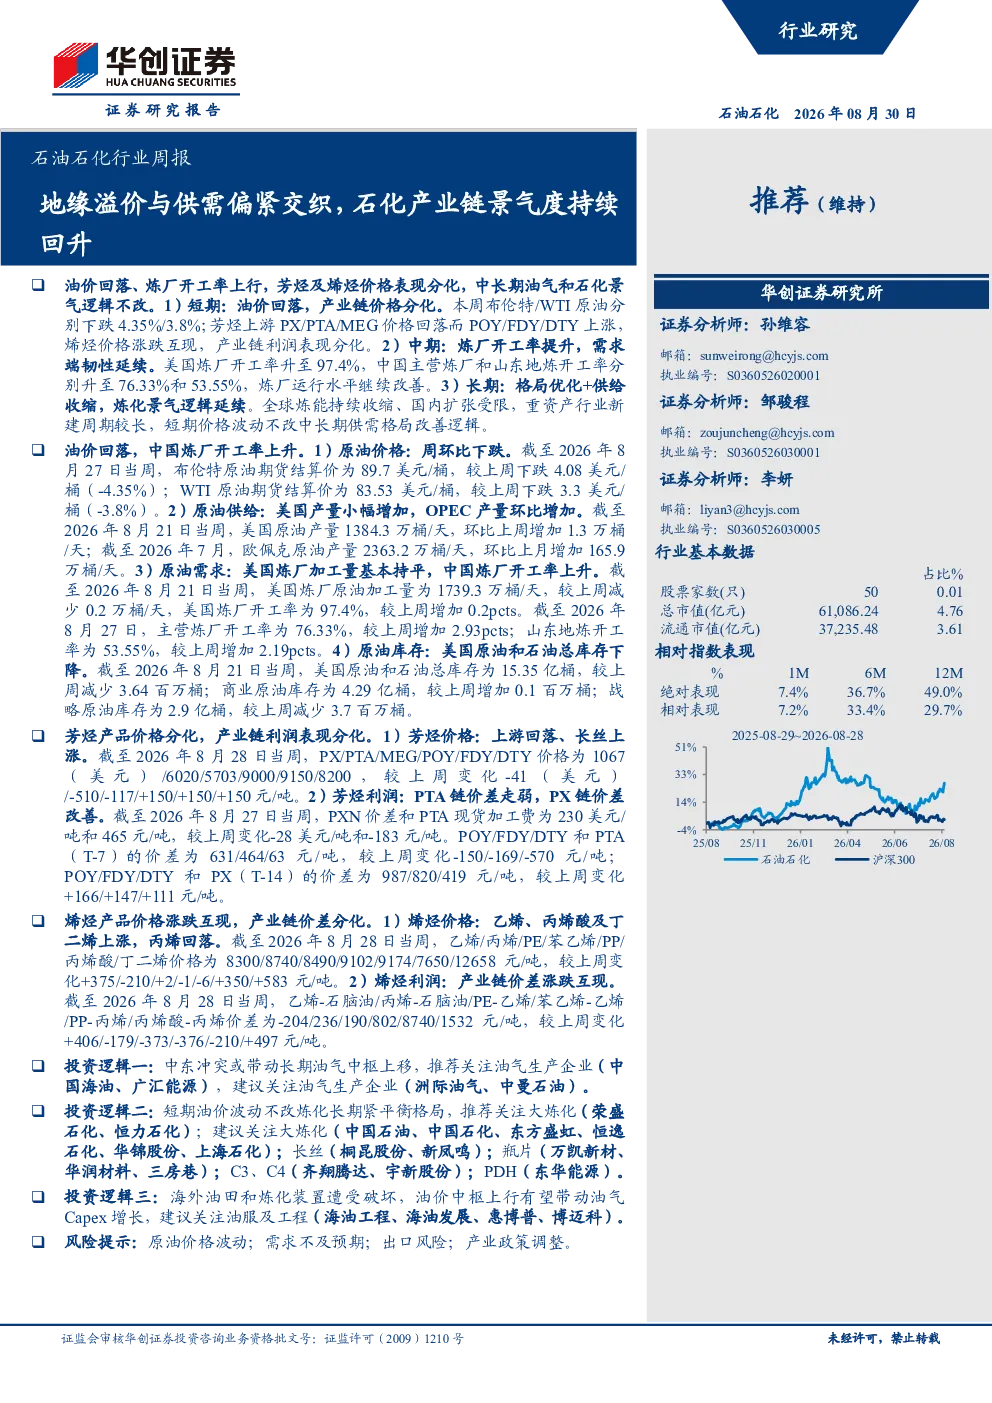
这份研报主要分析了石油石化行业的最新动态,包括原油和成品油板块的价格、供给、需求及库存变化,芳烃和烯烃模块的价格、利润、开工率、需求及库存情况,以及投资逻辑和风险提示。报告指出地缘溢价与供需偏紧交织,石化产业链景气度持续回升,并对油气生产企业、大炼化、长丝、瓶片、C3/C4、PDH、油服及工程等领域进行了投资建议。
当前石化行业的发展趋势如何?
当前石化行业的发展趋势表现为地缘溢价与供需偏紧交织,推动石化产业链景气度持续回升。原油板块方面,布伦特和WTI原油期货价格下跌,但美国和欧佩克产量增加,美国炼厂开工率上升,库存下降。成品油板块方面,北美和中国市场柴油、汽油、航煤价格上涨,东南亚市场下跌,美国成品油产量和需求均增加,库存下降。芳烃模块方面,PX/PTA/MEG价格下跌,POY/FDY/DTY价格上涨,PXN价差和PTA现货加工费下降,POY/FDY/DTY和PTA(T-7)的价差下降,POY/FDY/DTY和PX(T-14)的价差上升,PX/PTA/涤纶长丝开工率上升,国内织造业开工率上升,江浙地区下游织机开工率上升,江浙织机POY库存天数上升。烯烃模块方面,乙烯/丙烯/PE/苯乙烯/PP/丙烯酸/丁二烯价格涨跌互现,乙烯-石脑油/丙烯-石脑油/PE-乙烯/苯乙烯-乙烯/PP-丙烯/丙烯酸-丙烯价差涨跌互现,乙烯/丙烯/丁二烯/PE/苯乙烯/PP/丙烯酸开工率涨跌互现,不饱和聚酯树脂/丁苯橡胶/共聚注塑开工率下降,丙烯/丁二烯/PE/PP/苯乙烯/丙烯酸工厂库存量涨跌互现。整体来看,石化行业供需关系趋紧,产业链景气度回升,但价格波动和需求不及预期等因素仍需关注。
研报重点分析了哪些板块?
研报重点分析了原油板块、成品油板块、芳烃模块和烯烃模块。原油板块方面,报告分析了布伦特和WTI原油期货价格、美国和欧佩克产量、美国炼厂开工率、美国原油和石油总库存等数据。成品油板块方面,报告分析了北美、中国和东南亚市场柴油、汽油、航煤价格,美国成品油产量和需求,美国汽油、车用汽油、柴油、航空煤油库存等数据。芳烃模块方面,报告分析了PX/PTA/MEG价格、POY/FDY/DTY价格、PXN价差和PTA现货加工费、POY/FDY/DTY和PTA(T-7)的价差、POY/FDY/DTY和PX(T-14)的价差、PX/PTA/涤纶长丝开工率、国内织造业开工率、江浙地区下游织机开工率、江浙织机POY库存天数等数据。烯烃模块方面,报告分析了乙烯/丙烯/PE/苯乙烯/PP/丙烯酸/丁二烯价格、乙烯-石脑油/丙烯-石脑油/PE-乙烯/苯乙烯-乙烯/PP-丙烯/丙烯酸-丙烯价差、乙烯/丙烯/丁二烯/PE/苯乙烯/PP/丙烯酸开工率、不饱和聚酯树脂/丁苯橡胶/共聚注塑开工率、丙烯/丁二烯/PE/PP/苯乙烯/丙烯酸工厂库存量等数据。通过对这些数据的分析,报告揭示了石化行业各板块的供需关系和价格趋势。
当前市场对石化行业的判断是什么?
当前市场对石化行业的判断是供需偏紧,产业链景气度持续回升。从原油市场来看,虽然价格有所下跌,但供给端增加有限,需求端保持韧性,库存下降,显示市场供需关系趋紧。成品油市场方面,价格普遍上涨,供给和需求均增加,库存下降,同样反映出供需偏紧的态势。芳烃和烯烃模块方面,价格涨跌互现,但整体开工率上升,需求保持稳定,库存有所下降,也显示出市场供需关系趋紧。综合来看,石化行业当前处于景气度回升的阶段,但价格波动和需求不及预期等因素仍需关注。市场对石化行业的判断是,在当前供需偏紧的背景下,行业景气度有望持续回升,但需警惕潜在的风险因素。
研报提示了哪些风险?
研报提示了原油价格波动、需求不及预期、出口风险和产业政策调整等风险。原油价格波动风险主要源于地缘政治因素和国际供需关系的变化,可能导致原油价格大幅波动,影响石化行业盈利能力。需求不及预期风险主要源于宏观经济环境的变化和下游行业需求的减弱,可能导致石化产品需求下降,影响行业景气度。出口风险主要源于国际贸易环境的变化和贸易保护主义抬头,可能导致石化产品出口受阻,影响行业收入。产业政策调整风险主要源于国家产业政策的调整和环保政策的收紧,可能导致石化行业面临更高的环保成本和政策风险。这些风险因素需要投资者密切关注,并采取相应的风险管理措施。