猜你想问
珠江啤酒2026年Q2的核心经营表现是什么?
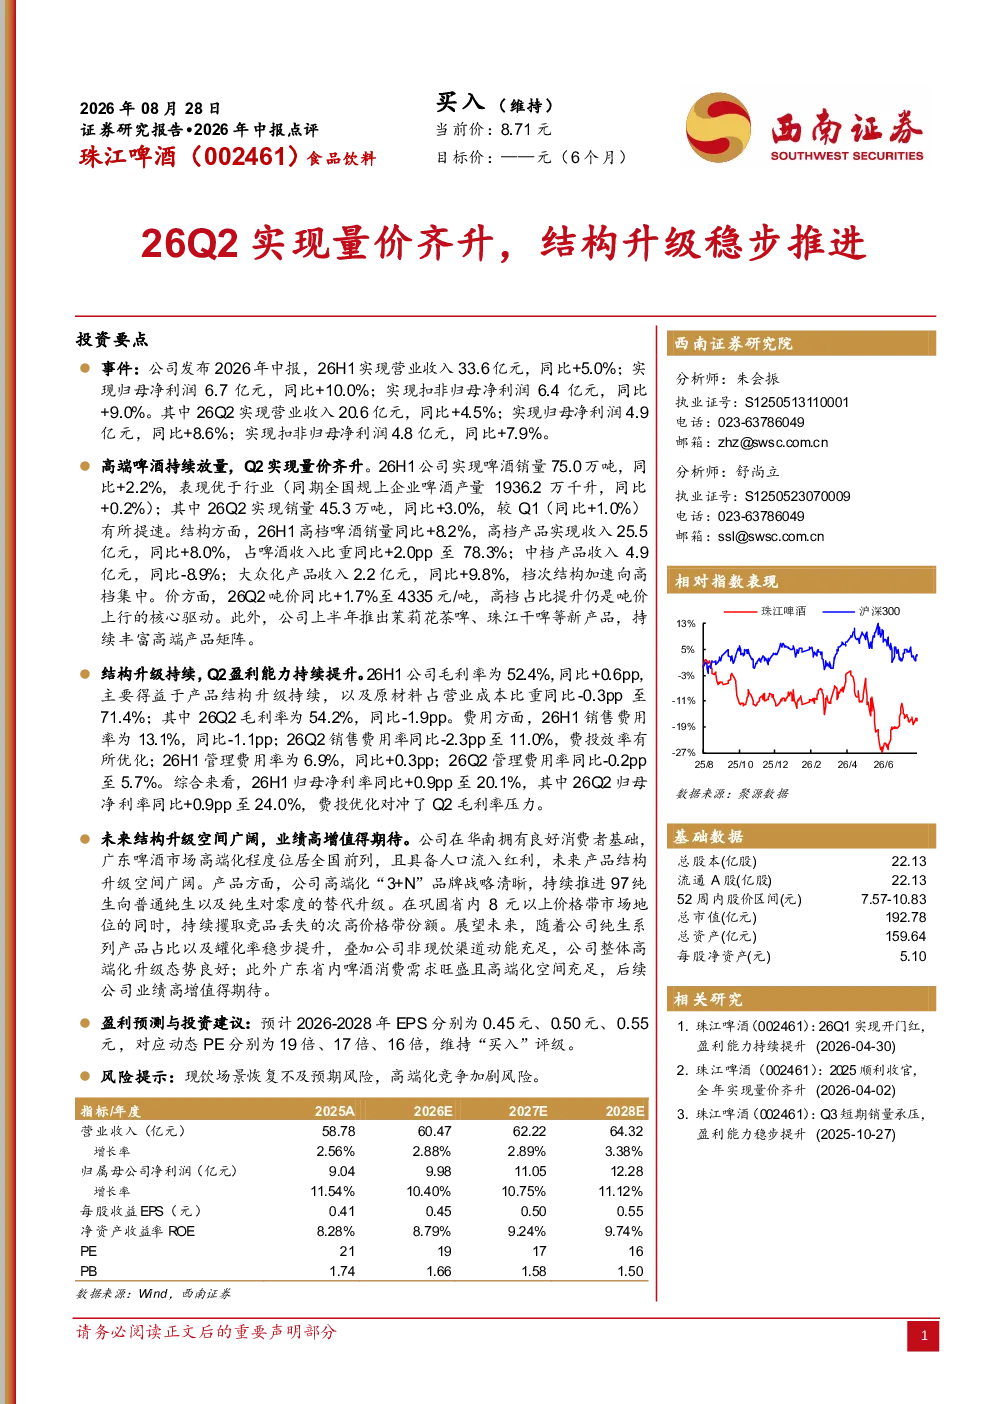
珠江啤酒2026年Q2实现量价齐升,高端啤酒持续放量。公司Q2销量45.3万吨,同比+3.0%,其中高档啤酒销量同比+8.2%,收入25.5亿元,占比78.3%。吨价同比+1.7%至4335元/吨,高档占比提升驱动吨价上行。盈利能力持续提升,Q2毛利率54.2%,归母净利率24.0%,同比均有所改善。公司产品结构加速向高档集中,高端化战略稳步推进。
食品饮料行业高端化发展趋势如何?
食品饮料行业高端化趋势明显,尤其啤酒行业,消费者对高品质、差异化产品的需求持续增长。珠江啤酒作为行业代表,高端啤酒销量同比+8.2%,收入占比达78.3%,显示高端化战略成效显著。华南市场高端化空间广阔,公司“3+N”品牌战略清晰,非现饮渠道动能充足。行业整体向高端化、品牌化升级,符合消费升级大趋势。
珠江啤酒报告重点分析了哪些方面?
报告重点分析了珠江啤酒的结构升级和盈利能力提升。公司高端啤酒持续放量,产品结构加速向高档集中,带动收入和利润增长。Q2吨价同比+1.7%,毛利率54.2%,净利率24.0%,显示高端产品盈利能力更强。同时,公司持续推进产品升级,非现饮渠道发展迅速,未来增长潜力较大。报告还关注了公司在华南市场的优势地位和高端化空间。
当前啤酒市场的基本情况如何?
当前啤酒市场呈现高端化、细分化趋势,消费者对品质和品牌的要求提高。珠江啤酒高端啤酒销量同比+8.2%,收入占比78.3%,吨价同比+1.7%,显示高端产品市场表现强劲。行业竞争加剧,但头部企业通过产品升级和渠道优化保持优势。华南市场高端化空间充足,公司在该区域拥有良好基础,整体高端化升级态势良好。
研报提示了哪些投资风险?
研报提示的主要风险包括现饮场景恢复不及预期和高端化竞争加剧。现饮场景对啤酒销售影响较大,若恢复缓慢可能影响短期业绩。高端化市场竞争激烈,新进入者增多,可能导致价格战或市场份额争夺。此外,原材料成本波动、消费偏好变化等也可能对公司经营带来不确定性。投资者需关注行业竞争格局和消费趋势变化。