猜你想问
金诚信2026年业绩表现如何?
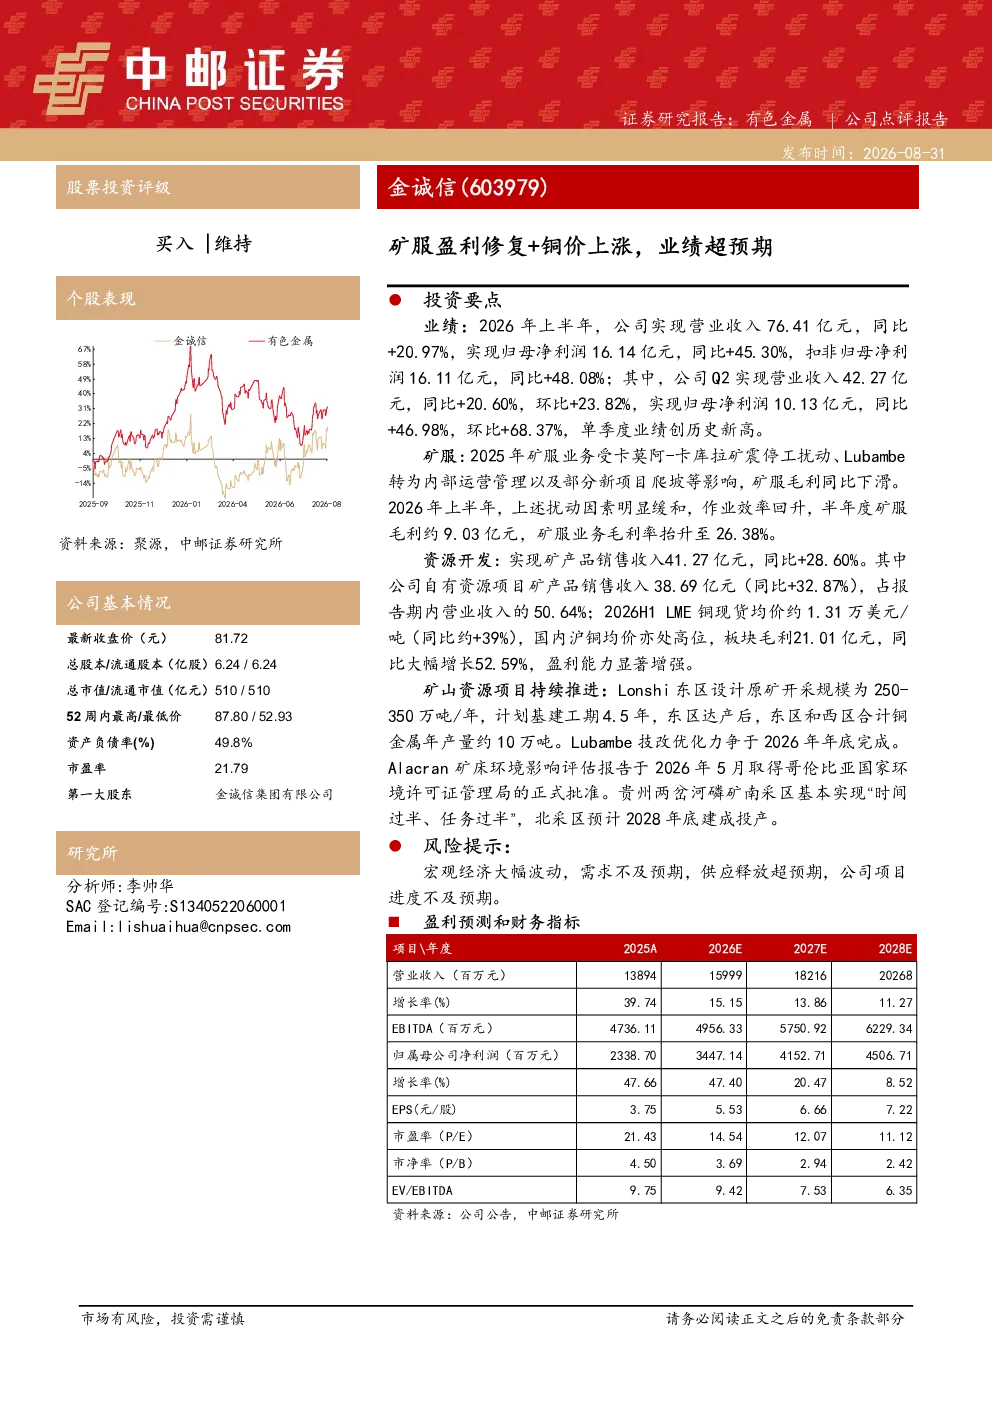
金诚信2026年上半年业绩超预期,实现营业收入76.41亿元(同比+20.97%),归母净利润16.14亿元(同比+45.30%),扣非归母净利润16.11亿元(同比+48.08%)。Q2单季度业绩创历史新高,营业收入42.27亿元(同比+20.60%,环比+23.82%),归母净利润10.13亿元(同比+46.98%,环比+68.37%)。主要得益于矿服业务修复和资源开发业务增长。
矿服业务修复对金诚信有何影响?
2025年矿服业务受卡莫阿-卡库拉矿震停工、Lubambe转为内部运营及新项目爬坡等因素影响,毛利下滑。2026年上半年,上述扰动因素缓和,作业效率回升,矿服毛利约9.03亿元,毛利率提升至26.38%。这表明公司矿服业务逐步恢复稳定,对整体业绩贡献增强。
资源开发板块的发展趋势如何?
资源开发板块实现矿产品销售收入41.27亿元(同比+28.60%),其中自有资源项目贡献38.69亿元(同比+32.87%),占营业收入50.64%。2026年上半年LME铜现货均价约1.31万美元/吨(同比+39%),沪铜均价亦处高位,板块毛利21.01亿元(同比+52.59%)。刚果(金)Dikulushi铜矿和Lonshi铜矿上半年均超额完成计划,显示资源开发业务增长势头良好。
金诚信的市场现状如何?
金诚信2026年上半年业绩显著提升,营收和净利润均实现双位数增长,Q2单季度业绩创历史新高。矿服业务和资源开发业务均表现强劲,分别实现毛利9.03亿元和21.01亿元。公司铜矿项目进展顺利,Lonshi东区、Lubambe技改、Alacran矿床和贵州两岔河磷矿均按计划推进,市场对其发展前景持积极看法。
金诚信研报存在哪些风险提示?
金诚信研报提示的主要风险包括:宏观经济波动可能影响下游需求;需求不及预期可能导致矿产品价格下跌;供应释放超预期可能压缩利润空间;公司项目进度不及预期会影响未来业绩兑现。这些风险需持续关注,但报告未提及具体影响程度或时间节点。