猜你想问
芯原股份2026年半年度业绩说明会核心内容有哪些?
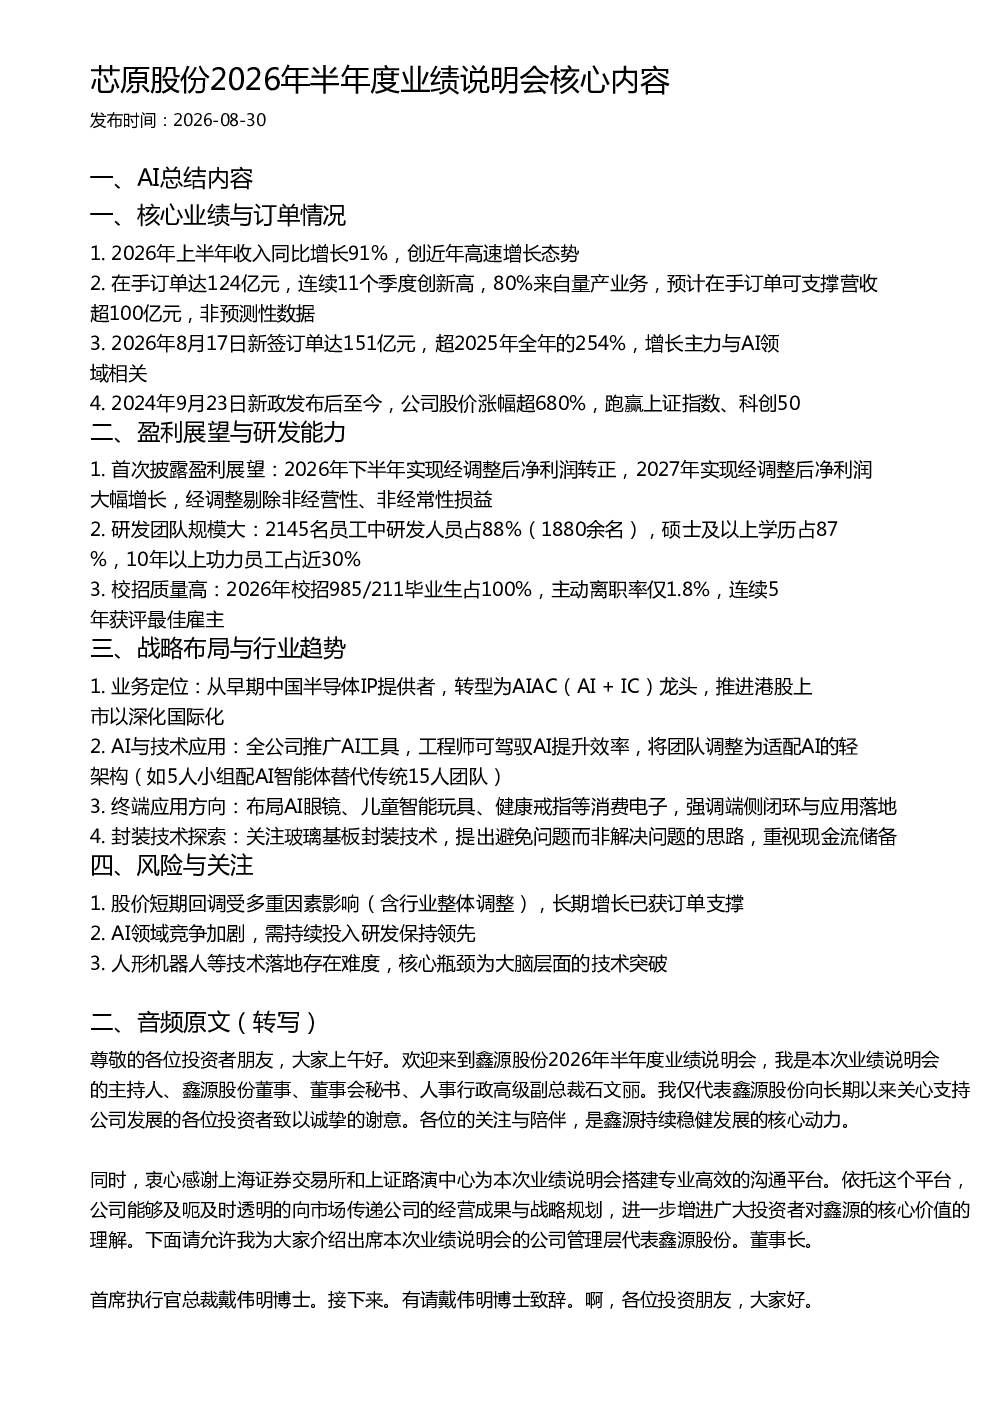
芯原股份2026年半年度业绩说明会披露了公司高速增长的业绩,上半年收入同比增长91%,在手订单达124亿元,连续11个季度创新高,其中80%来自量产业务。2026年8月17日新签订单达151亿元,超2025年全年的254%,主要来自AI领域。公司首次披露盈利展望,预计2026年下半年经调整后净利润转正,2027年大幅增长。研发团队规模大,2145名员工中研发人员占88%,硕士及以上学历占87%。公司战略从半导体IP提供者转型为AIAC龙头,全公司推广AI工具提升效率,布局AI眼镜、儿童智能玩具等消费电子。
AI行业发展趋势如何?
AI行业正经历快速发展,芯原股份积极布局AI领域,全公司推广AI工具提升工程师效率,调整团队为适配AI的轻架构。AI应用方向包括AI眼镜、儿童智能玩具、健康戒指等消费电子,强调端侧闭环与应用落地。AIAC(AI + IC)成为行业新趋势,芯原股份正从半导体IP提供者向AIAC龙头转型,推进港股上市深化国际化。但AI领域竞争加剧,需持续投入研发保持领先地位。
芯原股份报告重点分析了哪些方向?
芯原股份报告重点分析了公司业绩增长、订单情况、盈利展望、研发能力、战略布局和风险提示。业绩方面,上半年收入同比增长91%,订单连续11个季度创新高。盈利方面,首次披露展望,下半年经调整后净利润转正,2027年大幅增长。研发方面,团队规模大,研发人员占比高,校招质量高。战略方面,转型为AIAC龙头,推进港股上市,全公司推广AI工具。风险方面,股价短期回调受多重因素影响,AI领域竞争加剧,人形机器人等技术落地存在难度。
当前市场对芯原股份的评价如何?
芯原股份市场表现强劲,股价自2024年9月23日新政发布至今涨幅超680%,跑赢上证指数和科创50指数。市场关注公司高速增长的业绩和订单,特别是AI领域的订单增长。公司首次披露的盈利展望也受到市场积极评价。但市场也关注AI领域竞争加剧和股价短期回调等因素。总体来看,市场对芯原股份长期增长持积极态度,认为订单支撑长期发展。
投资芯原股份需要关注哪些风险?
投资芯原股份需关注多重风险。短期风险包括股价可能因行业整体调整而回调。长期风险包括AI领域竞争加剧,需持续投入研发保持领先地位。技术风险方面,人形机器人等技术落地存在难度,核心瓶颈为大脑层面的技术突破。此外,封装技术探索需谨慎,重视现金流储备。投资者需关注公司应对这些风险的能力,结合自身风险偏好进行投资决策。