猜你想问
思瑞浦2026年半年度业绩说明会核心内容有哪些?
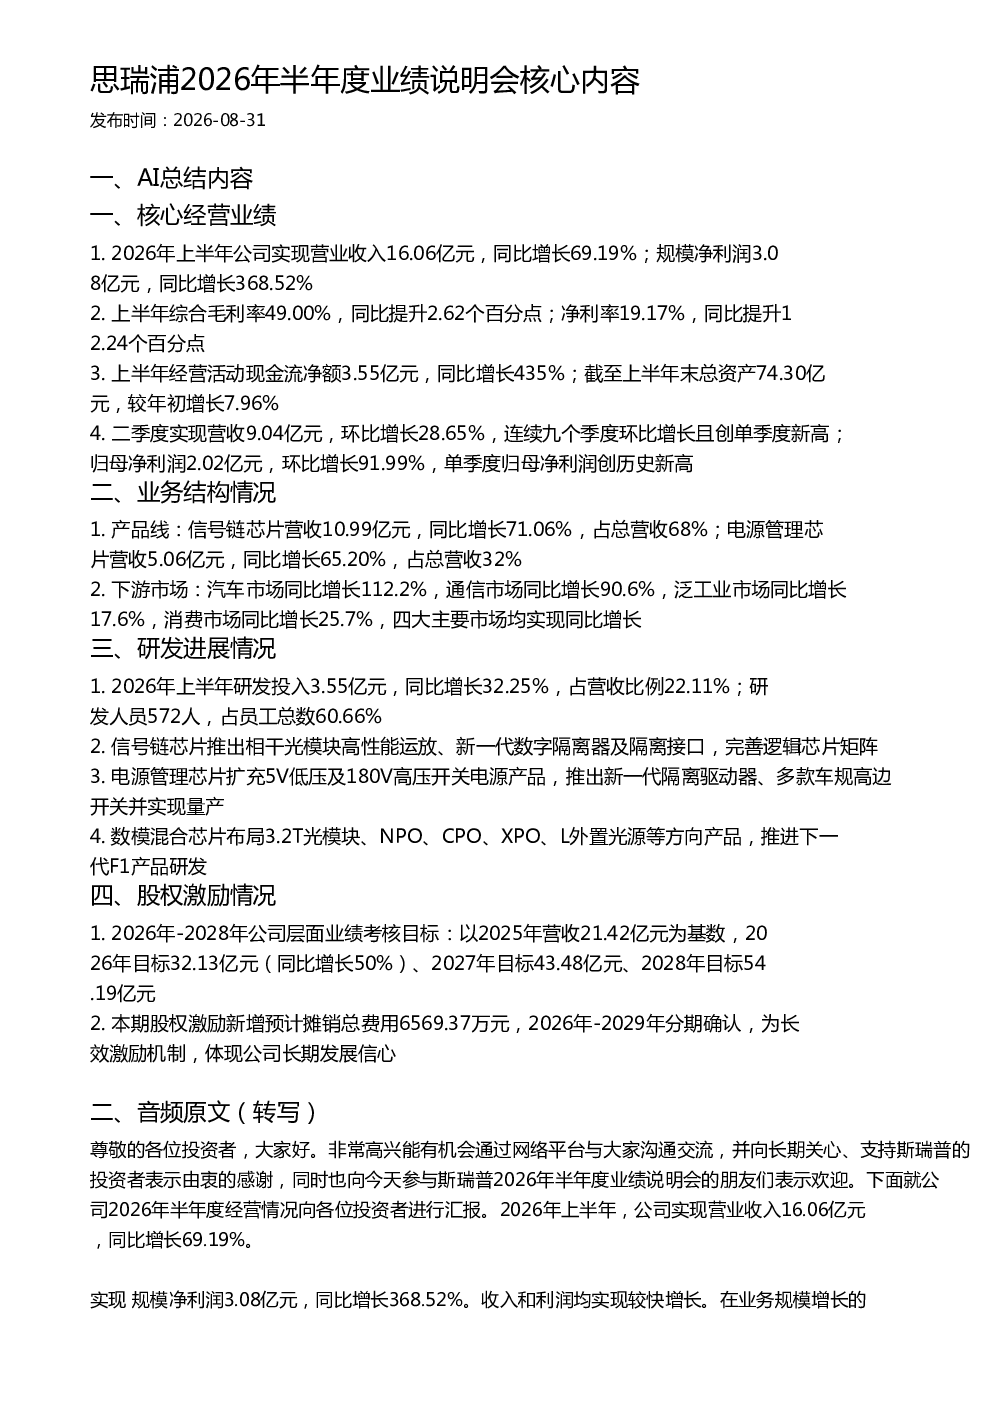
思瑞浦2026年半年度业绩说明会披露了公司核心经营业绩、业务结构、研发进展及股权激励情况。上半年实现营业收入16.06亿元,同比增长69.19%;净利润3.08亿元,同比增长368.52%。综合毛利率49.00%,净利率19.17%。经营活动现金流净额3.55亿元,同比增长435%。产品线方面,信号链芯片营收10.99亿元(同比增长71.06%),电源管理芯片营收5.06亿元(同比增长65.20%)。研发投入3.55亿元,同比增长32.25%,占营收比例22.11%。股权激励新增预计摊销总费用6569.37万元,2026-2029年分期确认。
信号链芯片和电源管理芯片的业务结构如何?
思瑞浦2026年上半年业务结构显示,信号链芯片营收10.99亿元,同比增长71.06%,占总营收68%;电源管理芯片营收5.06亿元,同比增长65.20%,占总营收32%。下游市场方面,汽车市场同比增长112.2%,通信市场同比增长90.6%,泛工业市场同比增长17.6%,消费市场同比增长25.7%。公司产品在四大主要市场均实现同比增长,显示出较强的市场拓展能力。
研发进展情况有哪些亮点?
思瑞浦2026年上半年研发投入3.55亿元,同比增长32.25%,占营收比例22.11%,研发人员572人,占员工总数60.66%。在产品研发方面,信号链芯片推出相干光模块高性能运放、新一代数字隔离器及隔离接口,完善逻辑芯片矩阵;电源管理芯片扩充5V低压及180V高压开关电源产品,推出新一代隔离驱动器、多款车规高边开关并实现量产;数模混合芯片布局3.2T光模块、NPO、CPO、XPO、L外置光源等方向产品,推进下一代F1产品研发。研发进展持续完善产品矩阵,布局未来市场方向。
当前市场现状如何?
思瑞浦2026年上半年市场表现强劲,营收和利润均实现高速增长。公司产品在汽车、通信、泛工业、消费四大主要下游市场均实现同比增长,其中汽车市场增长112.2%,通信市场增长90.6%,显示出下游行业对信号链和电源管理芯片需求旺盛。公司二季度营收环比增长28.65%,连续九个季度环比增长且创单季度新高,归母净利润环比增长91.99%,单季度归母净利润创历史新高,市场认可度持续提升。
研报是否存在风险提示?
思瑞浦2026年半年度业绩说明会中,公司未披露具体风险提示内容。但根据行业发展趋势及公司经营情况分析,潜在风险可能包括市场竞争加剧、技术迭代加速带来的研发压力、下游客户订单波动等。此外,公司股权激励新增预计摊销总费用6569.37万元,2026-2029年分期确认,可能对短期利润产生一定影响。投资者需关注行业动态及公司后续经营情况。