猜你想问
这份研报主要分析了什么内容?
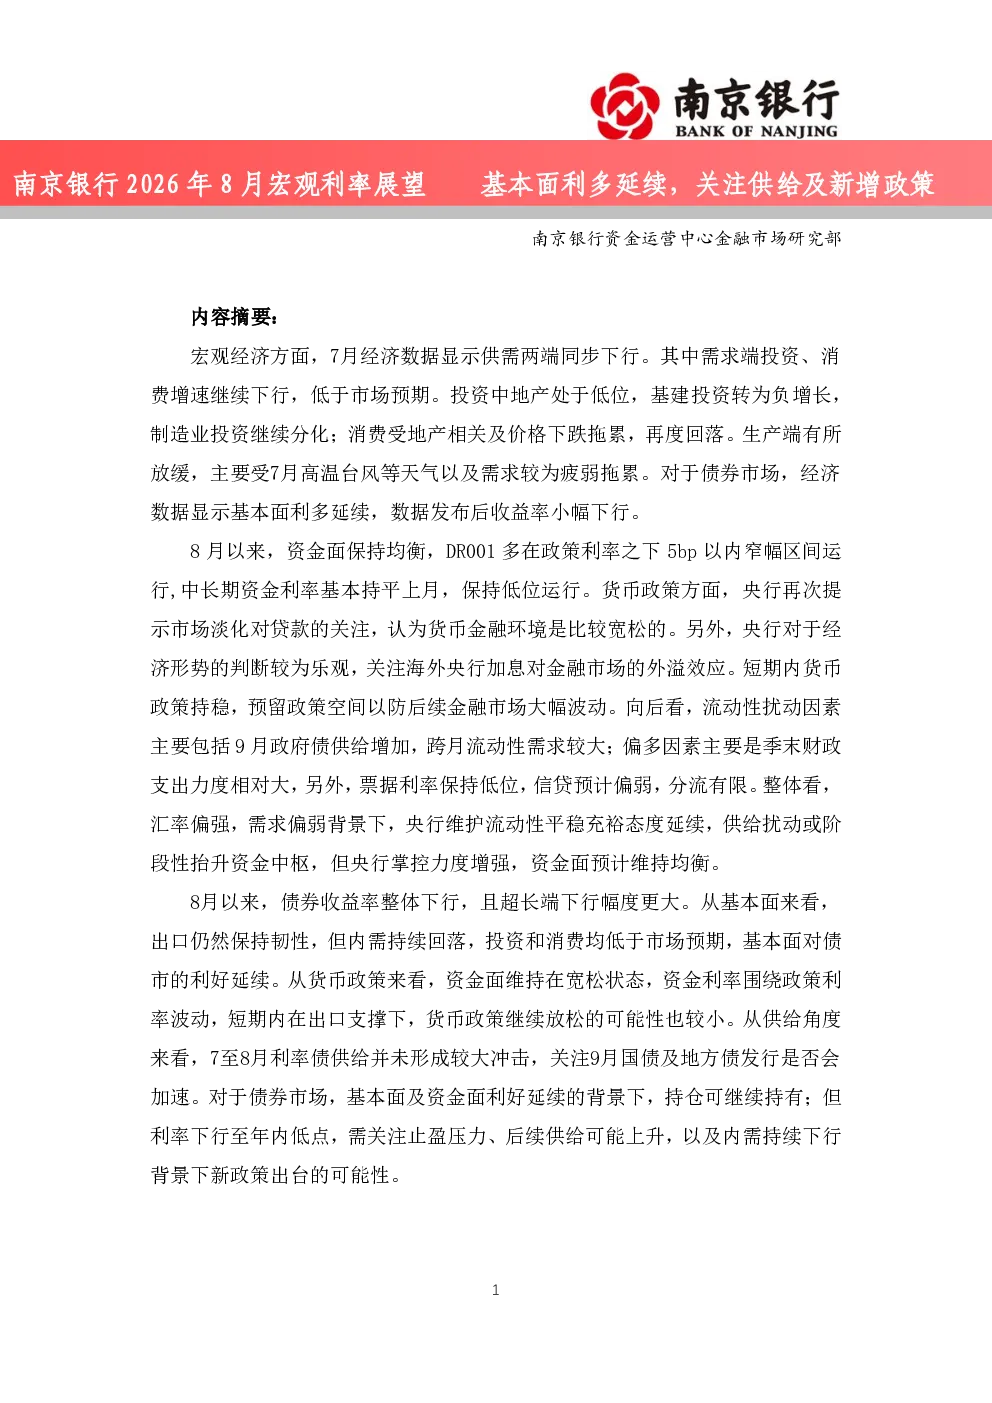
这份研报主要分析了2026年8月的宏观利率展望,指出基本面利多延续,同时关注供给及新增政策的影响。报告从宏观经济供需两端、流动性及货币政策、利率债策略等角度进行了详细解读,指出7月经济数据显示供需两端同步下行,需求端投资增速下行,消费受地产相关及价格下跌拖累,生产端有所放缓。货币政策方面,央行提示市场淡化对贷款的关注,认为货币金融环境是比较宽松的,短期内货币政策持稳。利率债策略方面,基本面及资金面利好延续,但需关注止盈压力、后续供给可能上升,以及内需持续下行背景下新政策出台的可能性。
报告对行业发展趋势有何分析?
报告指出宏观经济供需同步走弱,行业分化延续。需求端,投资增速继续下行,地产、基建、制造业增速均下行,制造业分化延续;消费受地产相关及价格下跌拖累再度回落。生产端有所放缓,主要受高温台风等天气以及需求较为疲弱拖累。就业方面,7月毕业季季节性上行,失业率上升。出口仍然较为强劲,高科技及人工智能领域出口旺盛;进口增速较高,主要原因是国内高新技术行业进口需求旺盛,部分资源品进口增速也上行较多。这些数据显示出不同行业间的发展分化,以及宏观经济环境对行业的影响。
报告重点分析了哪些方向?
报告重点分析了宏观经济供需状况、流动性及货币政策、利率债策略三个方向。在宏观经济方面,报告分析了7月经济数据显示供需两端同步下行,需求端投资增速下行,消费受地产相关及价格下跌拖累,生产端有所放缓。在流动性及货币政策方面,报告指出8月以来资金面保持均衡,央行首次在月中开展隔夜逆回购操作,维持资金面均衡,货币政策短期内持稳。在利率债策略方面,报告分析了基本面及资金面利好延续,但需关注止盈压力、后续供给可能上升,以及内需持续下行背景下新政策出台的可能性。
报告对当前市场现状有何判断?
报告对当前市场现状的判断是宏观经济供需同步走弱,流动性及货币政策保持均衡,利率债策略面临多方面因素影响。具体而言,7月经济数据显示供需两端同步下行,需求端投资增速下行,消费受地产相关及价格下跌拖累,生产端有所放缓。流动性方面,8月以来资金面保持均衡,央行首次在月中开展隔夜逆回购操作,维持资金面均衡。利率债策略方面,基本面及资金面利好延续,但需关注止盈压力、后续供给可能上升,以及内需持续下行背景下新政策出台的可能性。这些判断反映了当前市场面临的多重因素影响。
报告提示了哪些风险?
报告提示了利率债策略面临的多重风险。首先,利率下行至年内低点,需关注止盈压力。其次,后续供给可能上升,对债券市场造成压力。此外,内需持续下行背景下,新政策出台的可能性也需要关注,这可能对市场产生不确定性影响。此外,报告还指出需关注海外央行加息对金融市场的外溢效应,以及中美利差倒挂幅度维持高位,人民币汇率继续升值等因素对市场的影响。这些风险提示反映了当前市场面临的多重不确定性因素。