猜你想问
威胜控股26H1中期业绩表现如何?
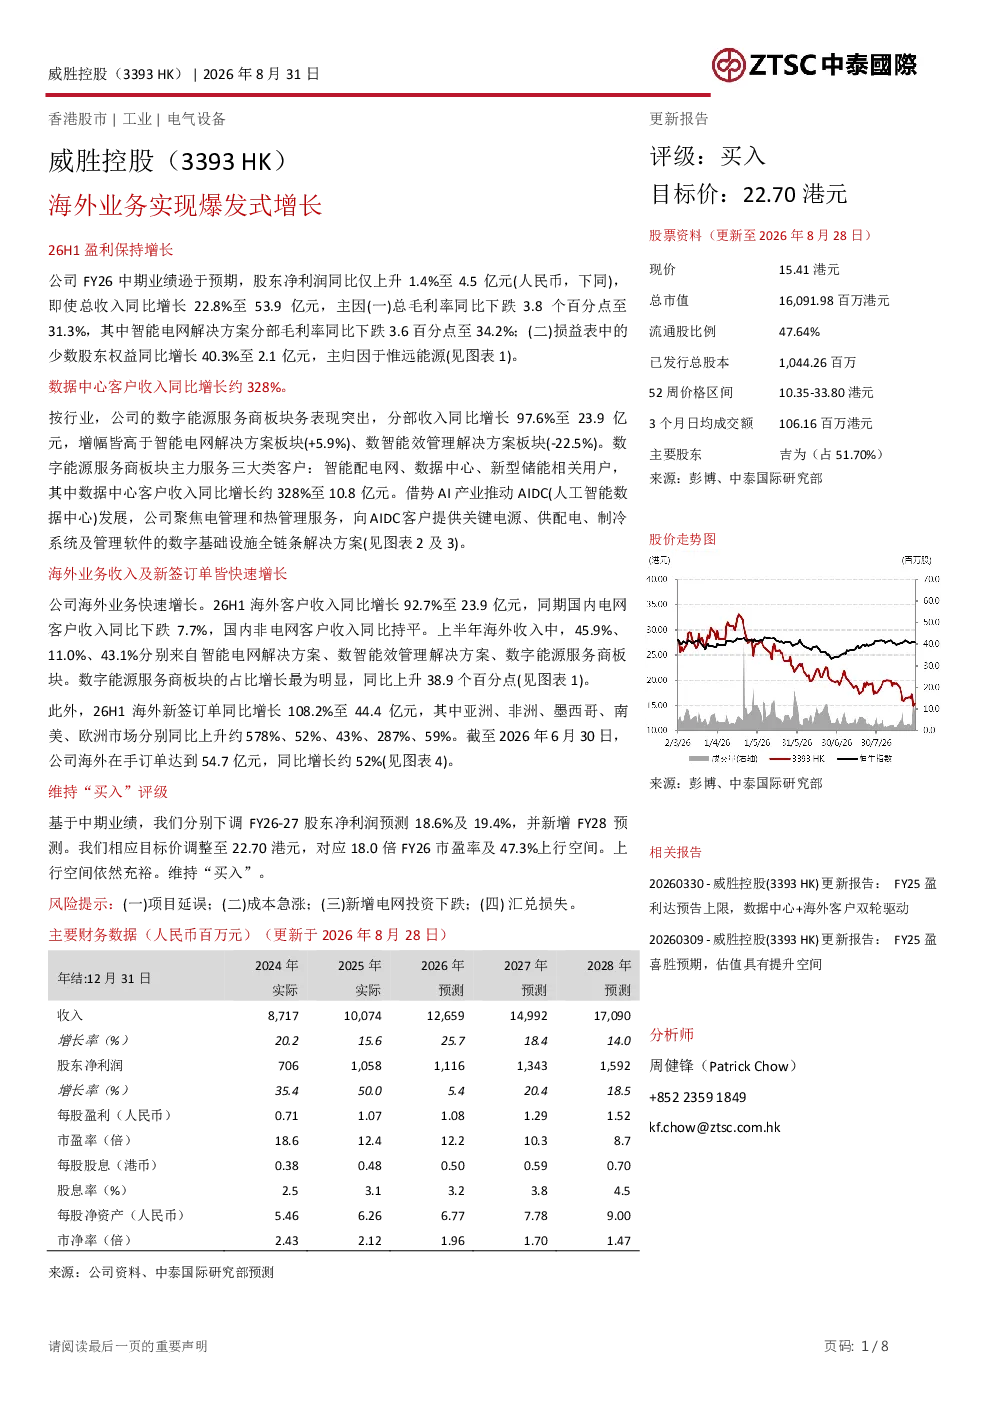
威胜控股26H1中期业绩显示股东净利润同比仅上升1.4%至4.5亿元,毛利率下跌3.8个百分点至31.3%。数字能源服务商表现突出,分部收入同比增长97.6%至23.9亿元,数据中心客户收入同比增长约328%至10.8亿元。海外业务快速增长,海外客户收入同比增长92.7%至23.9亿元,新签订单同比增长108.2%至44.4亿元。
数字能源服务商在报告中有哪些亮点?
数字能源服务商表现突出,分部收入同比增长97.6%至23.9亿元,数据中心客户收入同比增长约328%至10.8亿元。公司聚焦AI产业推动AIDC发展,提供电管理、热管理等全链条解决方案,数据中心客户收入增长主要得益于AI产业需求提升。
威胜控股海外业务发展情况如何?
海外业务实现爆发式增长,海外客户收入同比增长92.7%至23.9亿元,国内电网客户收入同比下跌7.7%。海外新签订单同比增长108.2%至44.4亿元,覆盖亚洲、非洲、墨西哥、南美、欧洲市场。截至2026年6月30日,海外在手订单达54.7亿元,同比增长约52%。
报告对威胜控股的市场现状有何判断?
报告显示威胜控股海外业务增长强劲,但国内电网客户收入下滑,公司正积极拓展海外市场以平衡增长。数字能源服务商表现亮眼,尤其数据中心业务增长迅速,公司通过提供全链条解决方案巩固行业地位。
研报提示哪些风险?
研报提示的风险包括项目延误、成本急涨、新增电网投资下跌、汇兑损失。海外业务扩张可能面临政策变化、市场竞争加剧等挑战,国内业务受电网投资周期影响较大,需关注相关风险因素。
你可能感兴趣
GE Vernova业绩超预期并上调全年指引;电气化业务受创纪录的数据中心订单驱动,订单量实现爆发式增长
华福国际2026-07-30
公司事件点评报告:联接业务爆发式增长,3D打印实现规模突破
电子设备华鑫证券2025-07-28
组装式建筑业务将实现爆发式增长
国泰君安证券2022-10-25
2021年报和2022年一季报点评:21年常规业务实现较好增长,22年一季度国内新冠抗原检测放量拉动业绩爆发式增长
医药生物华创证券2022-04-25
海外销售迎来爆发式增长,海外业务再造一个三一国际
第一上海证券2022-09-07
25H1收入、利润同比均高增,海外业务爆发式增长
电气设备华安证券2025-08-30
业绩超预期,海外业务延续爆发式增长
第一上海证券2025-10-30
四季度业绩实现爆发式增长
钢铁中泰证券2018-01-28
数据安全产品实现爆发式增长,客户行业拓展取得效果
中泰证券2021-08-31
受益基层医疗需求释放,业绩实现爆发式增长
医药生物华创证券2010-08-26