猜你想问
豫园股份2026年中报核心内容是什么?
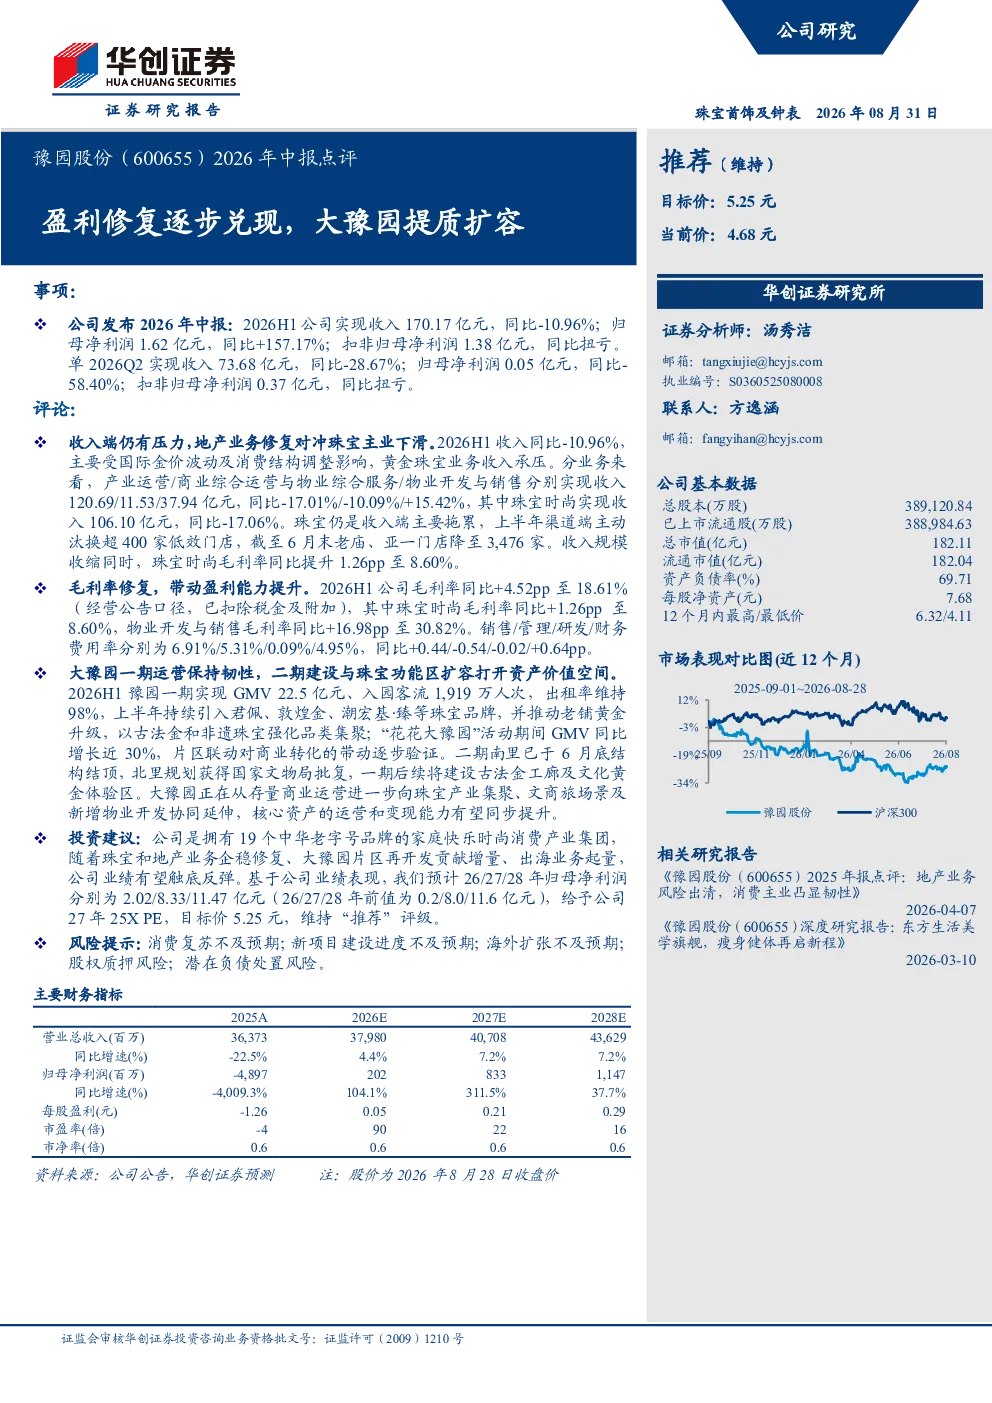
豫园股份2026年H1实现收入170.17亿元,同比-10.96%;归母净利润1.62亿元,同比+157.17%;扣非归母净利润扭亏为1.38亿元。收入端受国际金价波动及消费结构调整影响,珠宝时尚业务收入承压,但毛利率同比提升1.26pp至8.60%。地产业务修复对冲珠宝主业下滑,产业运营/商业综合运营与物业综合服务/物业开发与销售分别实现收入120.69/11.53/37.94亿元,同比-17.01%/-10.09%/+15.42%。大豫园一期运营保持韧性,GMV 22.5亿元,入园客流1,919万人次,出租率98%;二期南里已结构结顶,北里规划获国家文物局批复。珠宝功能区扩容打开资产价值空间,上半年引入君佩、敦煌金等品牌,推动老铺黄金升级。
珠宝行业发展趋势如何?
珠宝行业受国际金价波动及消费结构调整影响较大,但毛利率有提升空间。豫园股份珠宝时尚业务收入承压,但毛利率同比提升1.26pp至8.60%,显示品牌升级和成本控制成效。引入新品牌如君佩、敦煌金等,推动老铺黄金升级,有助于提升产品附加值。未来珠宝行业需关注消费升级趋势,以及线上线下渠道融合发展,品牌化、差异化竞争将更激烈。
豫园股份报告重点分析了哪些方向?
豫园股份报告重点分析了公司业绩逐步修复的态势,特别是珠宝和地产业务企稳修复。大豫园片区再开发贡献增量,包括一期运营数据亮眼,GMV 22.5亿元,入园客流1,919万人次,出租率98%;二期南里已结构结顶,北里规划获国家文物局批复。同时关注珠宝功能区扩容,引入新品牌推动老铺黄金升级,打开资产价值空间。出海业务也呈现起量迹象。
当前市场对豫园股份的判断是什么?
当前市场关注豫园股份业绩逐步修复的进程,特别是珠宝和地产业务企稳修复的持续性。大豫园片区再开发是重要看点,一期运营数据稳健,二期规划获国家文物局批复,显示公司战略清晰。珠宝功能区扩容提升资产价值,但需关注国际金价波动和消费结构调整带来的挑战。整体看,市场对豫园股份的判断是积极关注其转型进展,但需观察消费复苏力度和新项目建设进度。
豫园股份报告提示了哪些风险?
豫园股份报告提示的主要风险包括:消费复苏不及预期可能影响珠宝时尚业务收入;新项目建设进度不及预期将影响大豫园片区再开发效果;海外扩张面临市场不确定性;股权质押存在平仓风险;潜在负债处置可能带来操作风险。需关注这些风险因素对公司未来经营的影响。