猜你想问
这份研报的核心内容是什么?
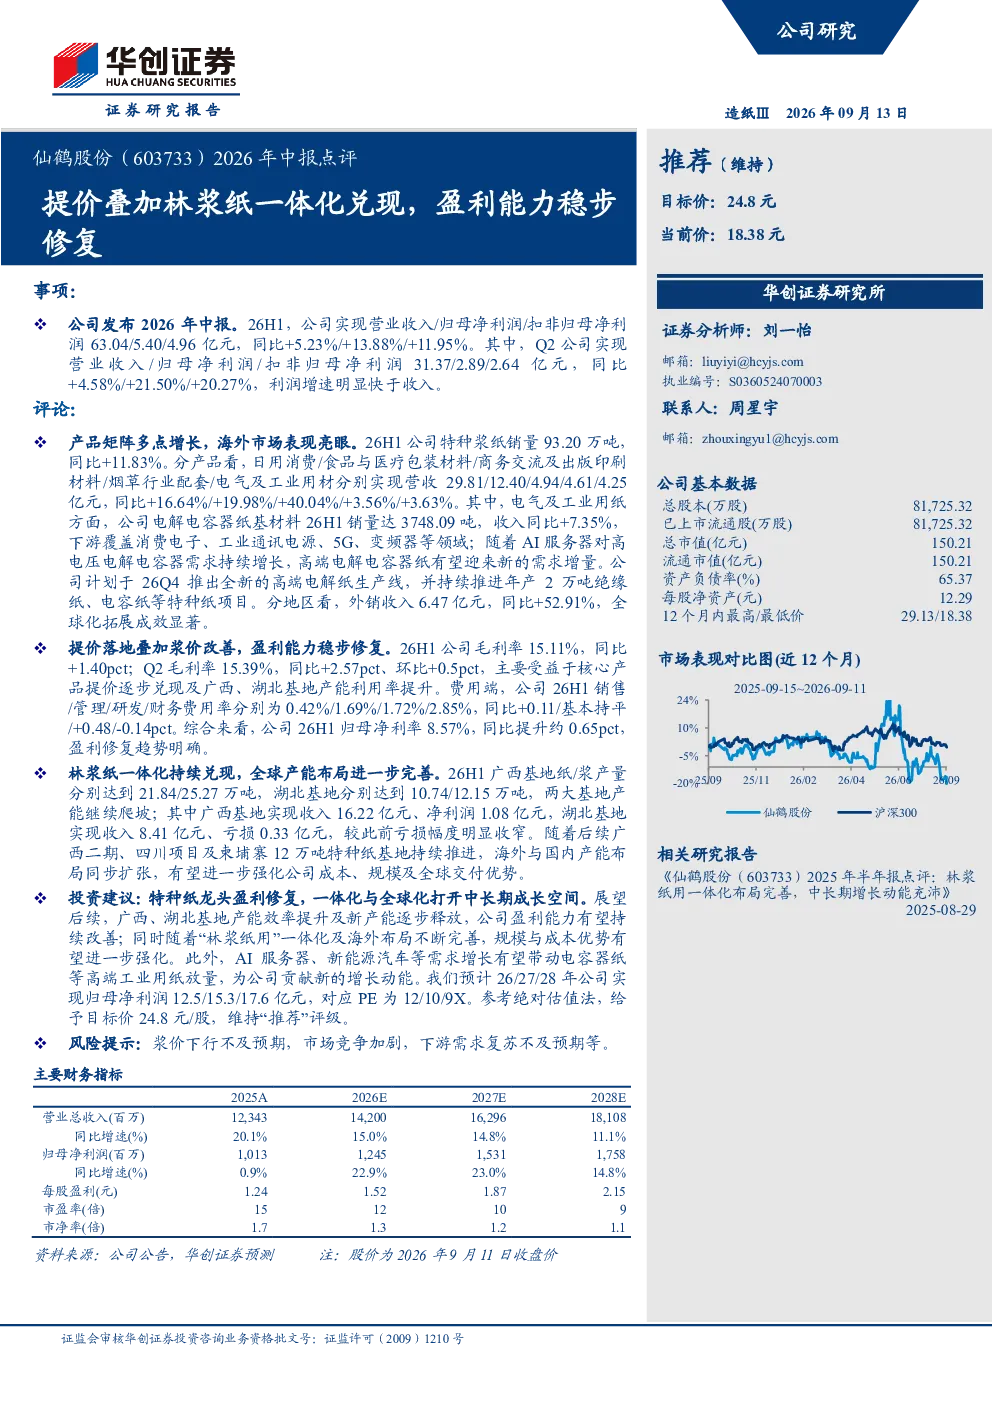
这份研报主要分析了仙鹤股份2026年上半年的业绩表现。报告显示,公司实现营业收入63.04亿元,同比增长5.23%;归母净利润5.40亿元,同比增长13.88%。特种浆纸销量同比增长11.83%,海外市场外销收入同比增长52.91%。毛利率和净利率均有所提升,显示出盈利能力的稳步修复。此外,报告还强调了公司林浆纸一体化的进展,广西和湖北基地产能持续爬坡,为长期发展奠定基础。
特种纸行业的发展趋势如何?
特种纸行业正朝着高端化、差异化方向发展。随着下游应用领域的拓展,如电气、工业、电子等领域对特种纸的需求持续增长,市场对高性能、功能性特种纸的需求日益旺盛。同时,林浆纸一体化战略的推进有助于企业提升成本控制能力和产品竞争力。全球产能布局的优化也将进一步巩固企业在国际市场的地位。未来几年,行业增长潜力较大,但需关注市场竞争加剧和原材料价格波动等风险。
研报重点分析了仙鹤股份的哪些方面?
研报重点分析了仙鹤股份的业绩增长点、盈利能力修复情况以及林浆纸一体化战略的进展。在业绩方面,报告详细展示了公司2026年上半年的营收、净利润、毛利率和净利率等关键数据,突出了Q2单季度利润增速明显快于收入增速的特点。在产品矩阵方面,特种浆纸销量增长显著,海外市场表现亮眼。在一体化战略方面,广西和湖北基地的产能爬坡以及后续项目的推进,为公司的长期发展提供了有力支撑。
当前特种纸市场的现状如何?
当前特种纸市场呈现供需两旺的态势。一方面,下游应用领域对特种纸的需求持续增长,推动市场扩容;另一方面,随着技术进步和产业升级,特种纸产品性能不断提升,市场渗透率逐步提高。然而,市场竞争也日益激烈,国内外企业纷纷加大投入,行业集中度有所提升。此外,原材料价格波动和环保政策收紧也对市场造成一定影响,企业需加强成本控制和风险管理。
研报提到了哪些风险提示?
研报提示了几个主要风险点。首先,浆价下行可能影响公司盈利能力,若浆价不及预期,将压缩利润空间。其次,市场竞争加剧可能导致产品价格下降,影响收入增长。再次,下游需求复苏不及预期也可能对公司业绩造成压力。此外,林浆纸一体化项目推进过程中可能面临技术和管理挑战,需要谨慎应对。这些风险因素需持续关注,以评估投资风险。