猜你想问
这份PVC月报的核心内容是什么?
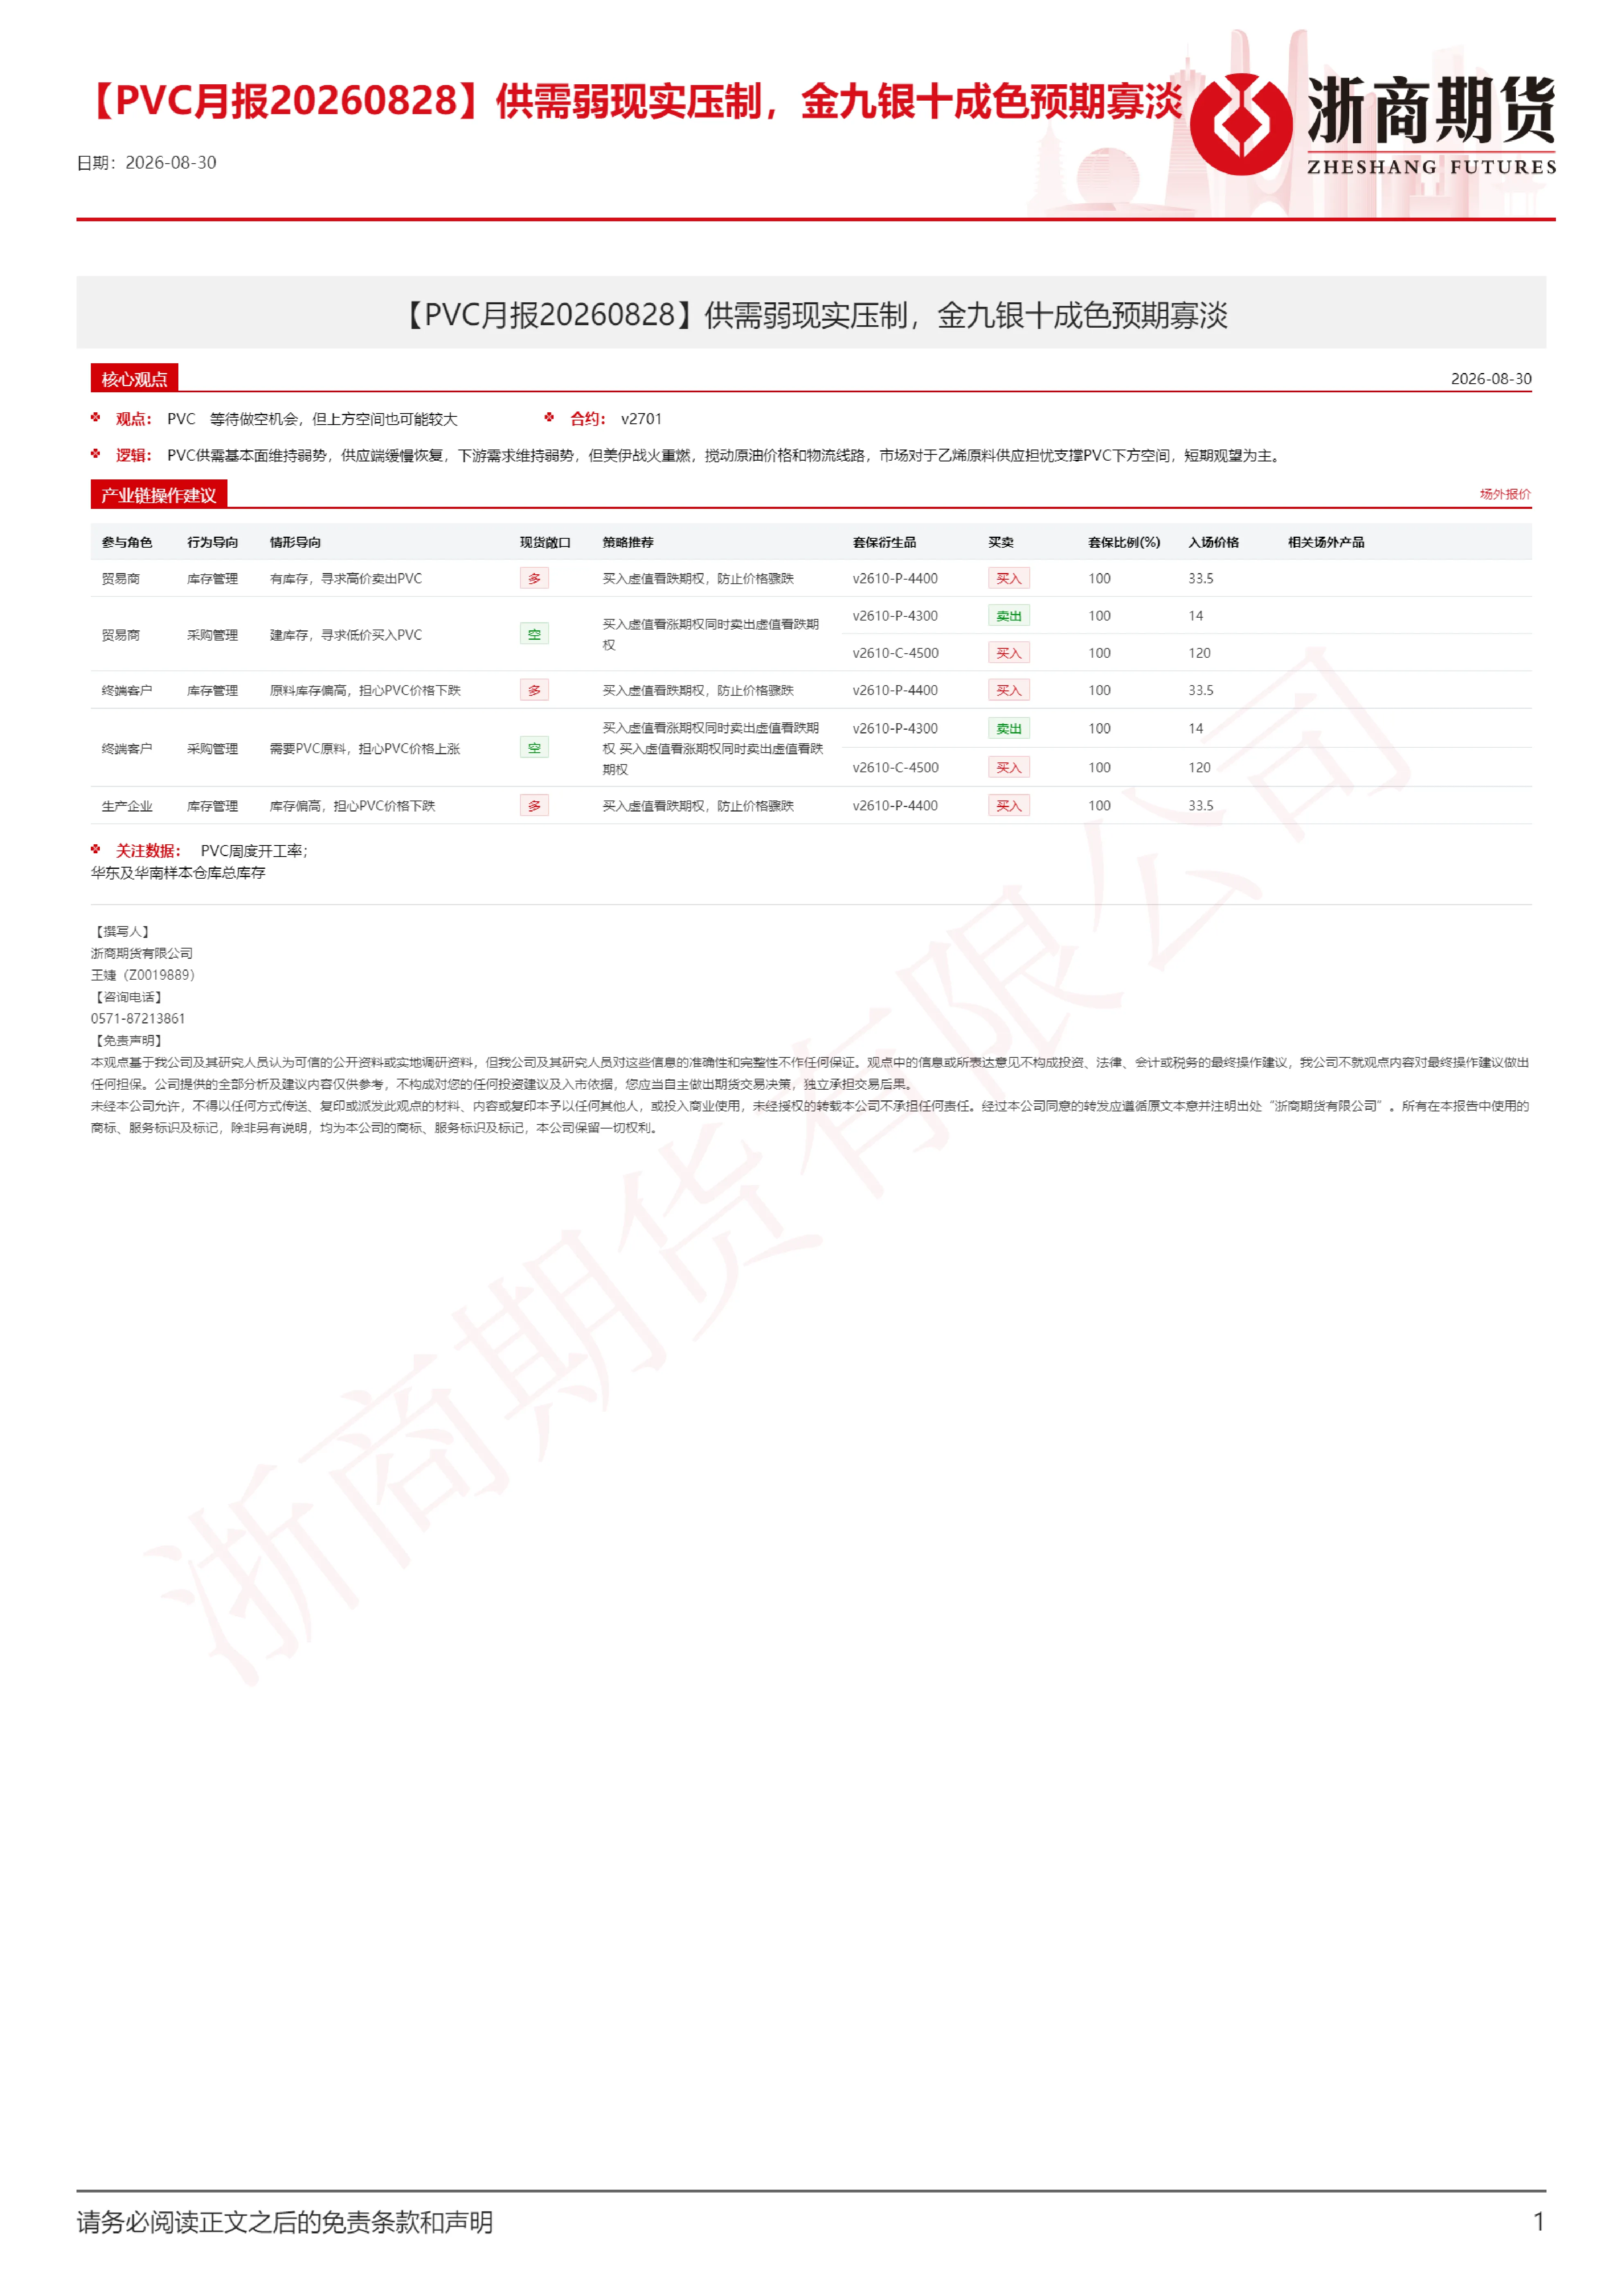
这份PVC月报指出当前PVC市场供需关系疲软,实际需求表现不佳,对金九银十的传统旺季预期也较为悲观。报告分析了原料库存偏高的问题,以及电石法制PVC的利润情况,特别是西北一体化项目的成本压力。同时提及了市场参与者通过期权工具进行风险管理的策略,如买入看涨期权和卖出看跌期权组合,以及多买入虚值看跌期权以防止价格骤跌。报告还涉及了华东及华南样本仓库的总库存数据,并引用了隆众资讯的数据来源。
PVC行业未来发展趋势如何?
PVC行业未来发展趋势受供需关系、原料成本及下游需求等多重因素影响。当前报告显示供需两端均显疲弱,原料库存高企可能持续压制价格,而金九银十旺季预期转淡也反映了下游需求的谨慎态度。电石法制PVC的利润空间受成本因素制约,西北一体化项目自备电厂的成本优势可能难以完全抵消原料上涨压力。未来市场需关注宏观经济环境变化、下游行业开工情况及政策调控等因素对PVC供需格局的影响。
报告中重点分析了哪些方向?
报告中重点分析了PVC市场的供需现状及未来预期。在供应端,关注了原料库存水平,特别是华东及华南仓库的总库存数据,并提及了电石法制PVC的利润情况,尤其是西北一体化项目的成本构成。在需求端,报告指出金九银十旺季预期寡淡,反映了下游企业的采购谨慎。此外,报告还分析了市场参与者的风险管理策略,如期权组合操作,以及多买入虚值看跌期权以对冲价格下跌风险。这些分析旨在全面评估PVC市场的短期及中期表现。
当前PVC市场的现状如何判断?
当前PVC市场现状表现为供需两端均显疲弱,实际需求表现不佳,对传统旺季金九银十的预期也较为悲观。原料库存偏高是市场的主要压力之一,特别是电石库存的积压可能持续抑制PVC价格。电石法制PVC的利润空间受成本因素制约,西北一体化项目虽有一定成本优势,但原料上涨仍对其利润形成压力。市场参与者通过期权工具进行风险管理,如买入看涨期权、卖出看跌期权组合,以及多买入虚值看跌期权以对冲风险,反映了市场对未来价格波动的担忧。
这份研报有哪些风险提示?
这份研报提示的主要风险包括:原料库存偏高可能持续压制PVC价格,特别是电石成本的波动对电石法制PVC企业利润形成压力;金九银十旺季预期转淡,下游需求疲软可能进一步加剧供大于求的局面;市场参与者通过期权工具进行风险管理,但期权策略本身也存在市场方向判断失误的风险;宏观经济环境变化可能影响下游行业开工及采购意愿,进而影响PVC需求;政策调控,如环保政策或产业政策的变化,可能对PVC生产及供需格局产生不确定性影响。