核心观点
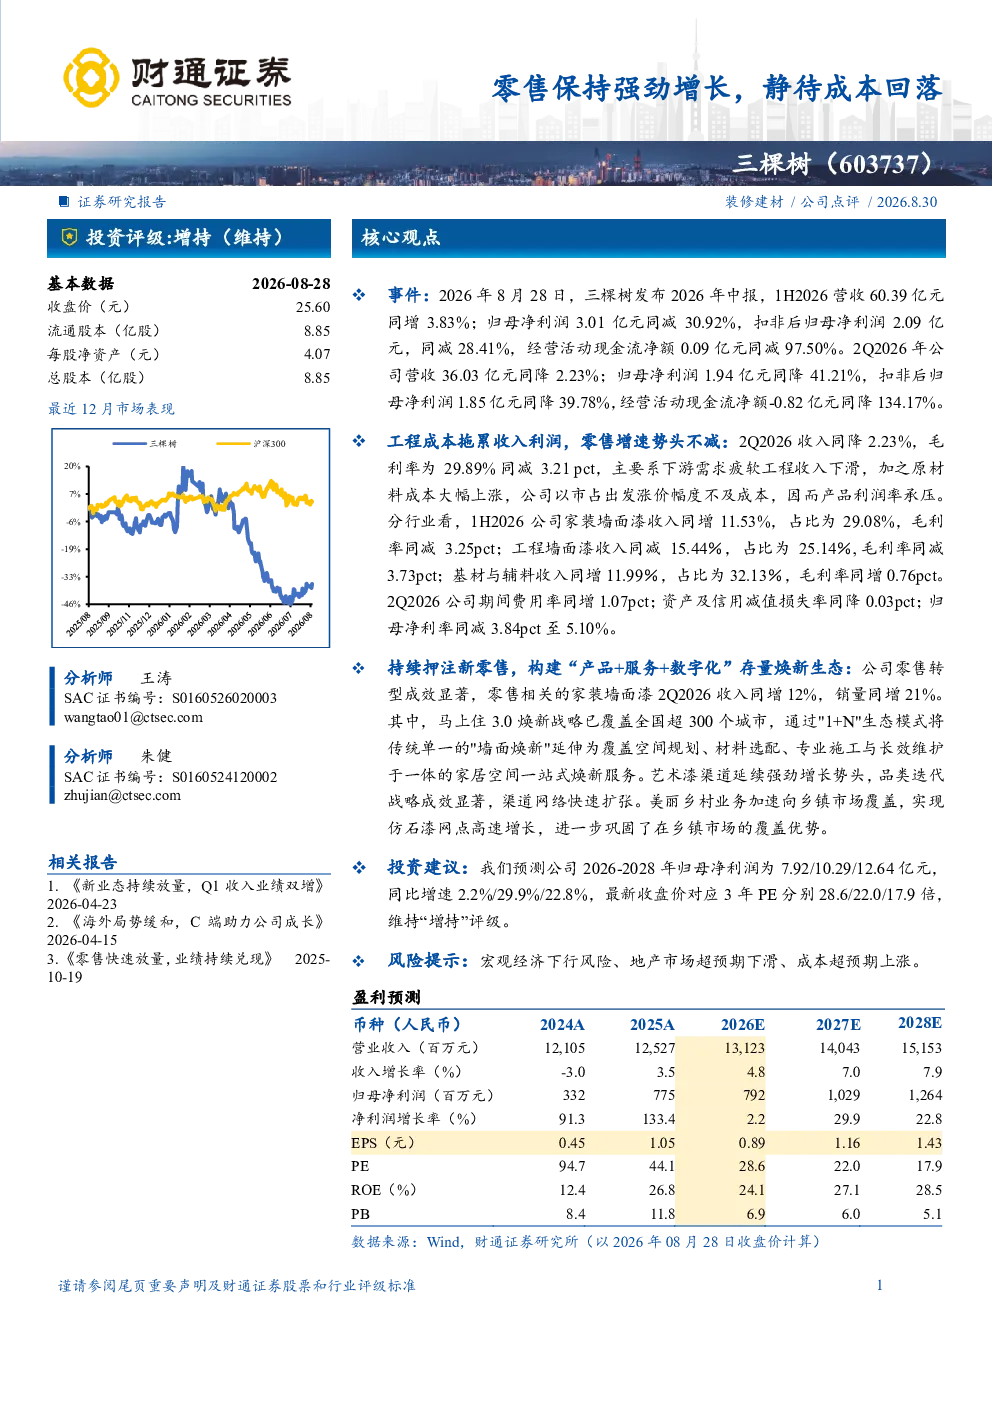
- 三棵树发布2026年中报,1H2026营收60.39亿元同增3.83%,归母净利润3.01亿元同减30.92%,扣非后归母净利润2.09亿元,同减28.41%,经营活动现金流净额0.09亿元同减97.50%。
- 工程成本拖累收入利润,零售增速势头不减:2Q2026收入同降2.23%,毛利率为29.89%同减3.21pct,主要系下游需求疲软工程收入下滑,原材料成本上涨,产品利润率承压。分行业看,1H2026家装墙面漆收入同增11.53%,占比29.08%,毛利率同减3.25pct;工程墙面漆收入同减15.44%,占比25.14%,毛利率同减3.73pct;基材与辅料收入同增11.99%,占比32.13%,毛利率同增0.76pct。2Q2026期间费用率同增1.07pct,归母净利率同减3.84pct至5.10%。
- 持续押注新零售,构建“产品+服务+数字化”存量焕新生态:零售转型成效显著,家装墙面漆2Q2026收入同增12%,销量同增21%。马上住3.0焕新战略已覆盖全国超300个城市,通过"1+N"生态模式延伸为家居空间一站式焕新服务。艺术漆渠道延续强劲增长,品类迭代战略成效显著,渠道网络快速扩张。美丽乡村业务加速向乡镇市场覆盖,仿石漆网点高速增长,巩固乡镇市场覆盖优势。
关键数据
- 2026年8月28日收盘价:25.60元
- 流通股本:8.85亿股
- 每股净资产:4.07元
- 总股本:8.85亿股
- 1H2026营收:60.39亿元(同增3.83%)
- 1H2026归母净利润:3.01亿元(同减30.92%)
- 1H2026扣非后归母净利润:2.09亿元(同减28.41%)
- 1H2026经营活动现金流净额:0.09亿元(同减97.50%)
- 2Q2026营收:36.03亿元(同降2.23%)
- 2Q2026归母净利润:1.94亿元(同降41.21%)
- 2Q2026扣非后归母净利润:1.85亿元(同降39.78%)
- 2Q2026经营活动现金流净额:-0.82亿元(同降134.17%)
研究结论
- 投资建议:预测公司2026-2028年归母净利润为7.92/10.29/12.64亿元,同比增速2.2%/29.9%/22.8%,最新收盘价对应3年PE分别28.6/22.0/17.9倍,维持“增持”评级。
- 风险提示:宏观经济下行风险、地产市场超预期下滑、成本超预期上涨。