猜你想问
绿源集团控股2026H1电摩销量增长情况如何?
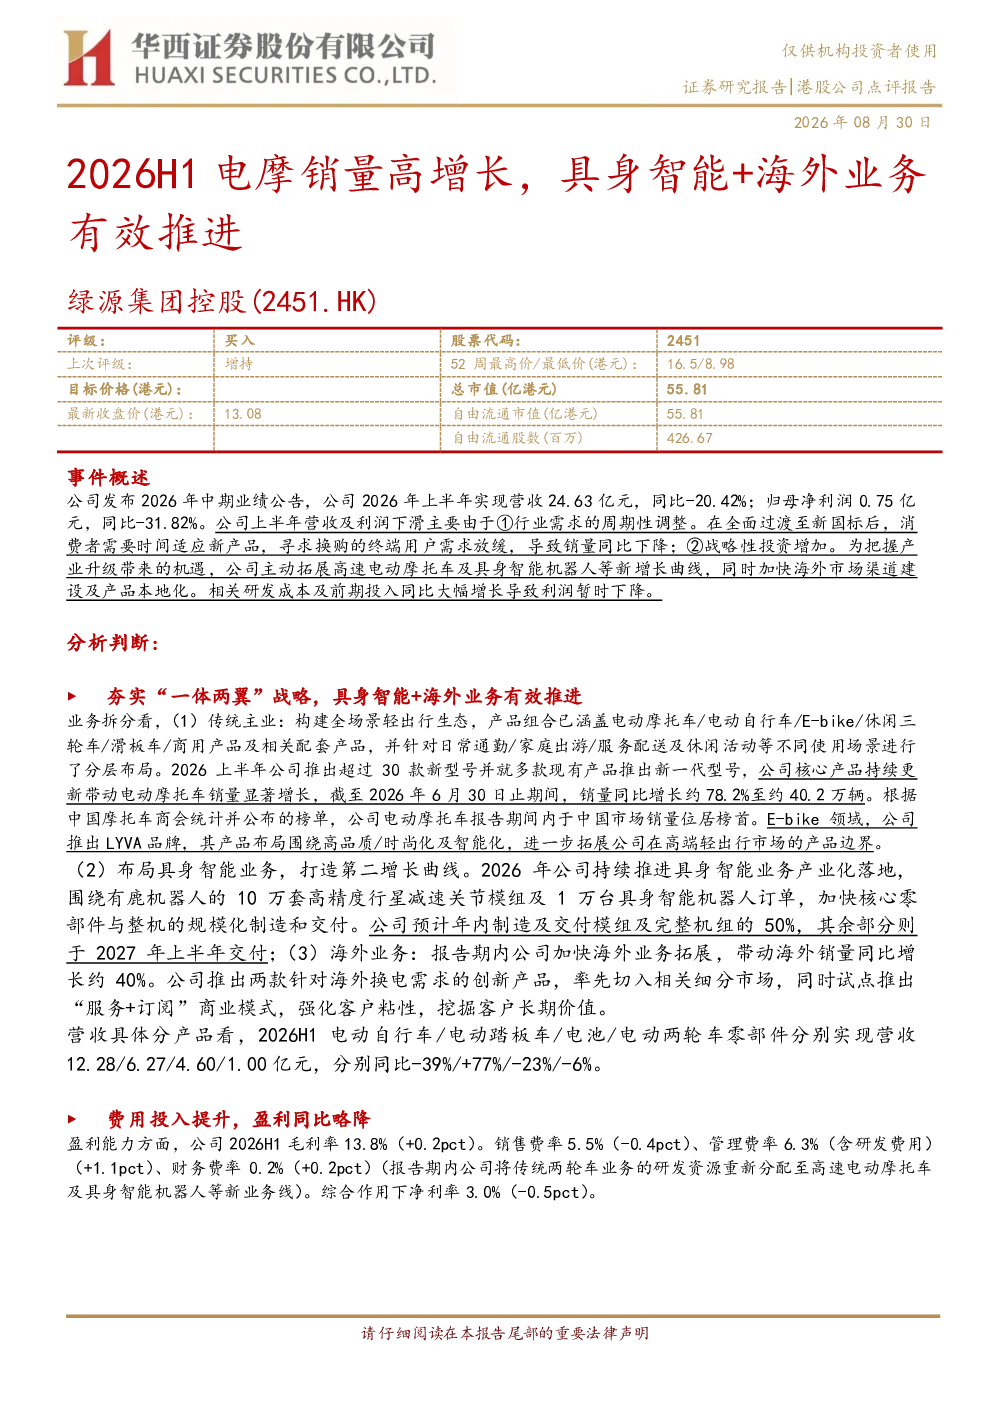
绿源集团控股2026年上半年电动摩托车销量同比增长约78.2%至约40.2万辆,市场份额居行业首位。主要得益于核心产品持续更新和新型号推出,推动销量大幅提升。E-bike领域也推出LYVA品牌,拓展高端市场,进一步巩固市场地位。
绿源集团具身智能业务进展如何?
绿源集团具身智能业务推进产业化落地,围绕有鹿机器人加快核心零部件与整机制造。预计年内交付模组及机组各50%,其余于2027上半年交付。该业务有望成为公司新的增长点,拓展多元化业务布局。
绿源集团海外业务拓展情况怎样?
绿源集团海外业务加快拓展,海外销量同比增长约40%。推出针对换电需求的创新产品,并试点“服务+订阅”商业模式,以适应海外市场需求。这些举措有助于公司拓展国际市场,实现全球化发展。
绿源集团2026H1财务表现如何?
绿源集团2026年上半年实现营收24.63亿元,同比-20.42%;归母净利润0.75亿元,同比-31.82%。主要下滑原因包括行业需求周期性调整和战略性投资增加。尽管如此,电动摩托车销量高增长对公司整体业绩起到支撑作用。
绿源集团面临哪些风险?
绿源集团面临的主要风险包括下游需求不及预期、行业竞争加剧以及海外市场开拓不及预期。这些风险可能对公司业绩和市场地位产生影响,需要密切关注市场动态和竞争格局变化。
你可能感兴趣
绿源集团控股:2026H1电摩销量高增,积极布局具身智能赛道
太平洋证券2026-08-27
2026H1电摩销量高增长,具身智能+海外业务有效推进
华西证券2026-08-31
绿源集团控股:E-Bike 新曲线持续推进,电动两轮车业务稳健成长
信达证券2025-10-11
绿源集团(2451.HK)新股报告:(评分:67分;评级:中性)
中泰国际2023-09-28
绿源集团控股:一体两翼战略引领成长,新兴业务增量可期
信达证券2026-03-31
绿源集团控股:夯实两轮车基本盘,LYVA+战略业务增长可期
太平洋证券2025-09-10
绿源集团控股:截至2024年12月31日为止年度之年度业绩公告
港股财报2025-03-28
绿源集团控股2025年报
港股财报2026-04-23
绿源集团控股2023年报
港股财报2024-04-22
绿源集团控股2025年中期报告
港股财报2025-09-26