猜你想问
这份研报主要分析了什么内容?
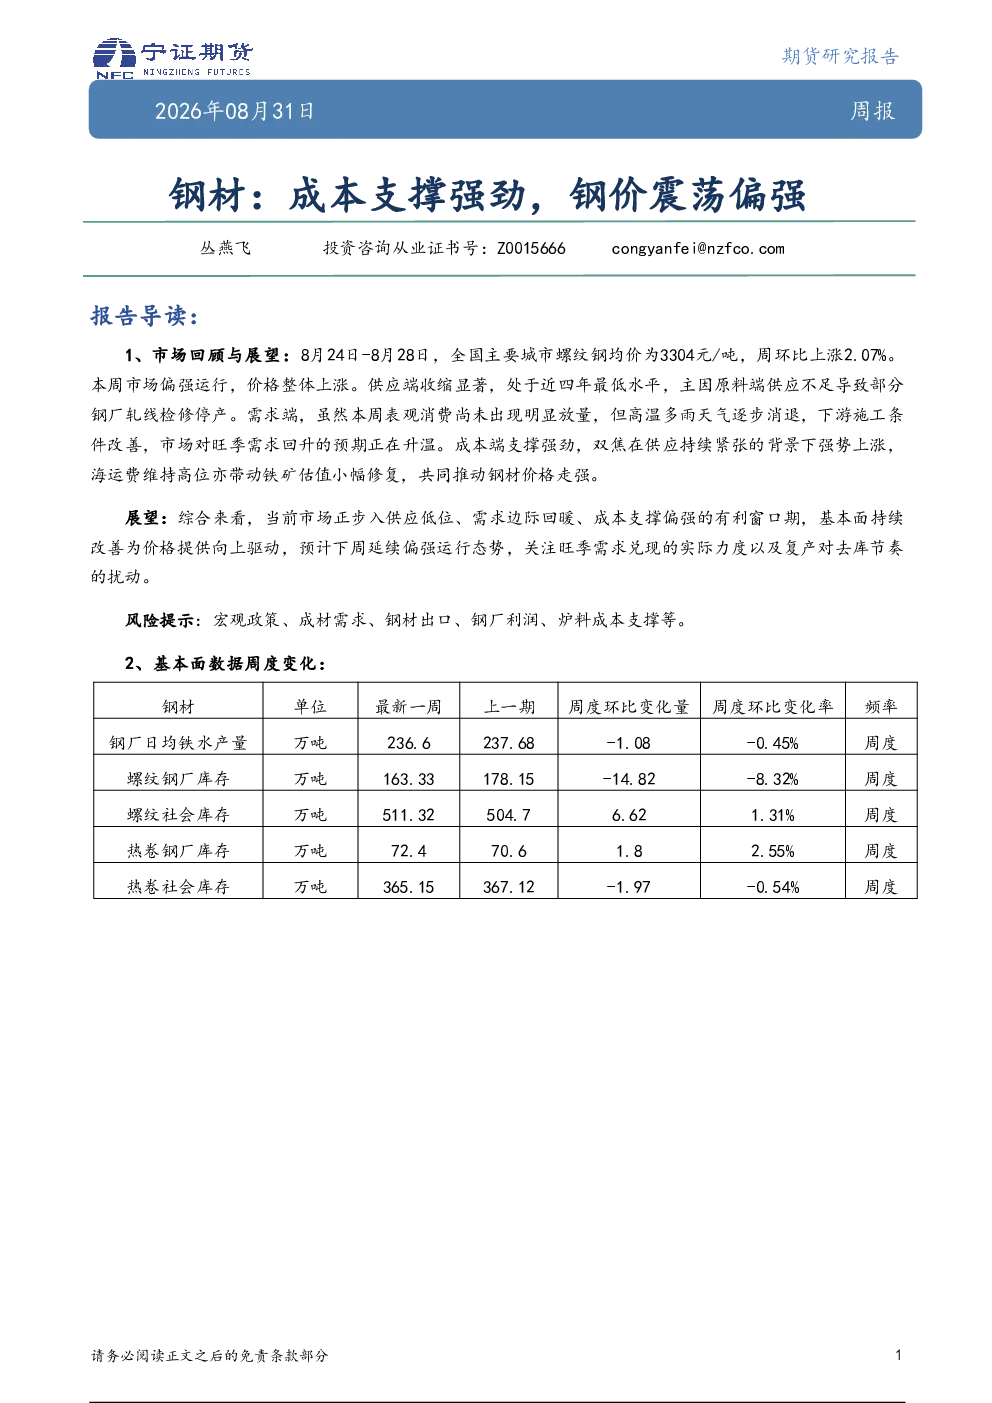
这份研报分析了8月24日至8月28日全国主要城市螺纹钢市场情况。报告指出螺纹钢均价为3304元/吨,周环比上涨2.07%,市场偏强运行。供应端因原料不足导致钢厂轧线检修停产,处于近四年最低水平;需求端虽表观消费未明显放量,但天气改善后下游施工条件好转,市场预期旺季需求回升。成本端双焦供应紧张推动价格上涨,海运费高位带动铁矿估值修复,共同支撑钢材价格走强。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势显示供应端可能维持低位,需求端有望边际回暖。当前市场处于供应收缩、需求预期改善、成本支撑强劲的有利窗口期,基本面持续改善为价格提供向上驱动。但需关注旺季需求兑现的实际力度以及钢厂复产对去库节奏的潜在影响。长期来看,行业供需关系变化及成本支撑将是关键影响因素。
研报重点分析了哪些方面?
研报重点分析了钢材市场的供应、需求和成本三方面。供应端关注钢厂轧线检修停产情况,需求端关注天气改善对下游施工的影响及市场预期,成本端关注双焦和铁矿价格走势。报告指出当前市场处于供应低位、需求边际回暖、成本支撑偏强的有利窗口期,基本面持续改善为价格提供向上驱动。
当前钢材市场现状如何判断?
当前钢材市场现状判断为偏强运行。8月24日至8月28日,全国主要城市螺纹钢均价为3304元/吨,周环比上涨2.07%。供应端收缩显著,处于近四年最低水平,主因原料端供应不足导致部分钢厂轧线检修停产。需求端虽表观消费未明显放量,但高温多雨天气消退后下游施工条件改善,市场预期旺季需求回升。成本端双焦供应紧张推动价格强势上涨,海运费高位带动铁矿估值修复,共同推动钢材价格走强。
研报提到了哪些风险提示?
研报提到了宏观政策、成材需求、钢材出口、钢厂利润、炉料成本支撑等风险因素。宏观政策变化可能影响市场预期和需求;成材需求波动直接影响市场走势;钢材出口政策调整可能影响供需平衡;钢厂利润变化影响生产意愿;炉料成本支撑减弱可能削弱钢材价格上涨动力。这些因素需持续关注,以评估市场潜在风险。