猜你想问
万凯新材2026年上半年业绩改善主要得益于什么?
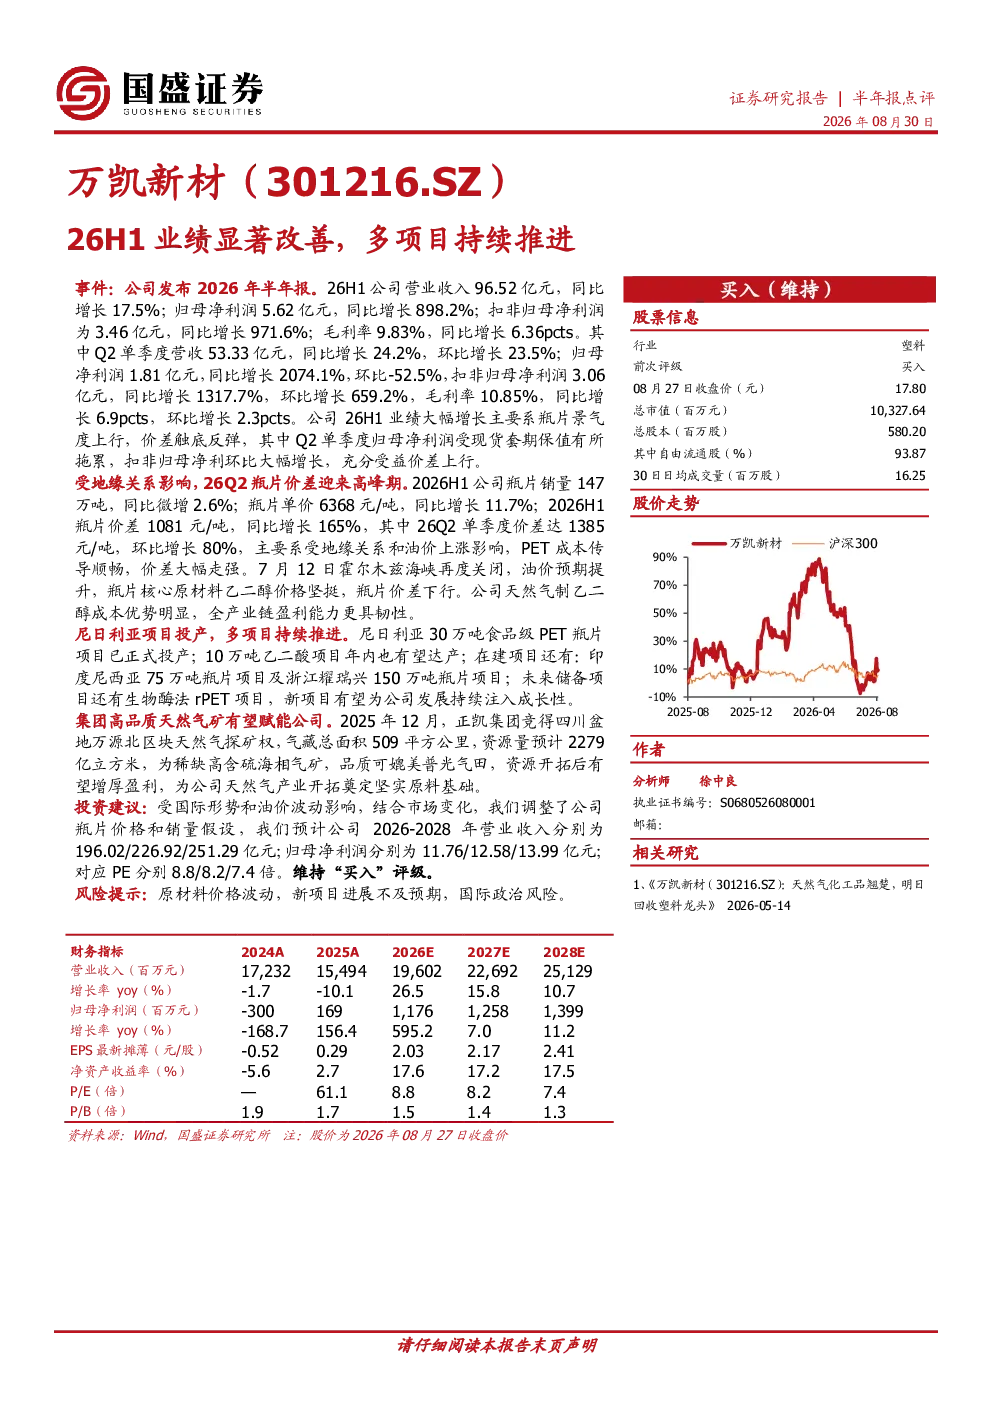
万凯新材2026年上半年业绩显著改善,主要得益于瓶片景气度上行和价差触底反弹。公司瓶片销量147万吨,同比增长2.6%,瓶片单价6368元/吨,同比增长11.7%,瓶片价差1081元/吨,同比增长165%。公司天然气制乙二醇成本优势明显,全产业链盈利能力更具韧性。Q2单季度瓶片价差达1385元/吨,环比增长80%,主要受地缘关系和油价上涨影响。
万凯新材未来有哪些项目推进?
万凯新材未来项目持续推进,尼日利亚30万吨食品级PET瓶片项目已投产,10万吨乙二酸项目年内有望达产。在建项目包括印度尼西亚75万吨瓶片项目和浙江耀瑞兴150万吨瓶片项目。未来储备项目有生物酶法rPET项目,新项目将持续注入成长性。正凯集团竞得四川盆地万源北区块天然气探矿权,气藏资源量预计2279亿立方米,品质可媲美普光气田,为稀缺高含硫海相气矿,资源开拓后有望增厚盈利,为公司天然气产业开拓奠定原料基础。
瓶片行业发展趋势如何?
瓶片行业发展趋势向好,2026年上半年瓶片景气度上行,价差触底反弹。瓶片销量147万吨,同比增长2.6%,瓶片单价6368元/吨,同比增长11.7%,瓶片价差1081元/吨,同比增长165%。地缘关系和油价上涨推动价差上行,但7月霍尔木兹海峡关闭后油价预期提升,瓶片价差有所下行。公司天然气制乙二醇成本优势明显,全产业链盈利能力更具韧性。
万凯新材当前市场状况如何?
万凯新材当前市场状况良好,2026年上半年业绩显著改善,营业收入96.52亿元,同比增长17.5%;归母净利润5.62亿元,同比增长898.2%;扣非归母净利润3.46亿元,同比增长971.6%;毛利率9.83%,同比增长6.36pcts。Q2单季度营收53.33亿元,同比增长24.2%;归母净利润1.81亿元,同比增长2074.1%;扣非归母净利润3.06亿元,同比增长1317.7%;毛利率10.85%,同比增长6.9pcts。瓶片景气度上行,价差反弹,公司成本优势明显。
万凯新材研报有哪些风险提示?
万凯新材研报风险提示包括原材料价格波动,新项目进展不及预期,国际政治风险。原材料价格波动可能影响公司成本控制和盈利能力;新项目进展不及预期可能导致公司成长性不及预期;国际政治风险可能影响公司海外项目运营和供应链稳定性。需关注这些风险因素对公司经营的影响。