猜你想问
2026年中报显示华中数控收入端同比高增的原因是什么?
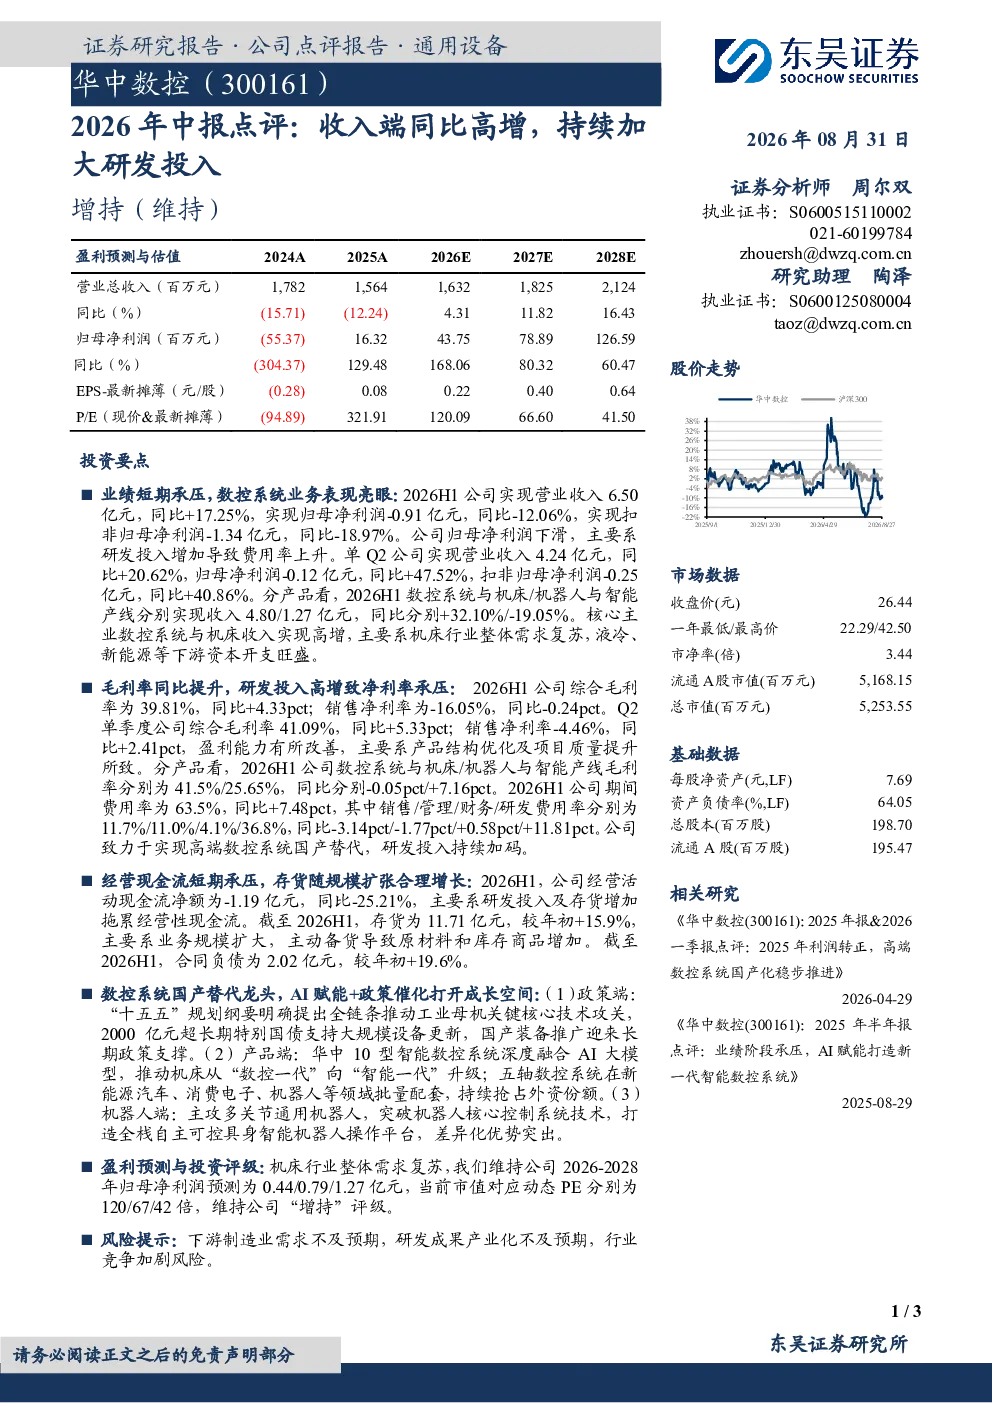
2026年中报显示,华中数控收入端同比高增17.25%,主要得益于数控系统与机床业务的强劲表现。数控系统收入同比增长32.10%,反映出国产替代趋势的加速,而机床业务虽收入同比下降19.05%,但仍是公司重要的业务板块。收入增长主要来自产品结构优化和项目质量提升,推动公司整体市场竞争力增强。
数控系统与机床业务的具体表现如何?
数控系统业务表现亮眼,收入同比增长32.10%,显示出公司在国产替代领域的领先地位和市场需求强劲。机床业务收入同比下降19.05%,但考虑到行业周期性波动和公司战略调整,短期下滑可能源于特定项目交付节奏变化。公司通过技术升级和产品迭代,持续优化产品结构,为长期增长奠定基础。
报告对行业发展趋势有何分析?
报告指出,数控系统国产替代趋势加速,AI赋能和政策催化为行业带来广阔成长空间。随着制造业智能化升级,高端数控系统需求持续释放,公司作为国产替代龙头,有望受益于行业结构性机会。同时,行业竞争加剧和下游制造业需求波动是潜在挑战,需关注技术迭代速度和市场需求变化。
报告如何判断市场现状?
报告显示,华中数控收入端高增但净利润下滑,反映公司在快速扩张过程中面临成本压力。毛利率同比提升4.33个百分点,体现产品结构优化成效,但净利率承压主要因研发投入增加和期间费用率上升。经营现金流短期承压,存货随规模扩张合理增长,表明公司处于扩张期,需平衡短期盈利与长期发展。
研报提示哪些风险?
研报提示的主要风险包括:下游制造业需求不及预期可能导致订单下滑;研发投入高增若成果产业化不及预期,可能影响长期竞争力;行业竞争加剧可能压缩利润空间。此外,技术迭代加速和供应链波动也是需关注的因素,投资者需结合宏观经济和行业动态综合判断。
你可能感兴趣
2022年及2023Q1业绩点评:业绩同比高增,研发投入持续加大
电子设备德邦证券2023-04-24
2026年中报点评:收入利润同比高增,多维感知布局持续深化
机械设备东吴证券2026-08-23
收入淡季不淡,研发投入同比高增
财通证券2024-04-29
2023年三季报业绩点评:Q3收入端与利润端高速增长,持续加大研发投入
德邦证券2023-11-01
2023年中报点评:1H23收入同比大增61%;持续加大研发投入
民生证券2023-08-25
2021年中报点评:硅片组件产销高增,持续加大研发投入
建筑建材民生证券2021-08-31
收入端延续快速增长,研发投入力度持续加大
机械设备华西证券2026-04-12
收入端稳健增长,持续加大销售和研发投入
国信证券2024-08-28
收入端稳健,持续加大脑机接口研发投入
医药生物国信证券2025-11-10
2023年中报点评:1H23收入完成经营计划的51%;研发投入加大
国防军工民生证券2023-09-01