猜你想问
安克创新26Q2业绩表现如何?
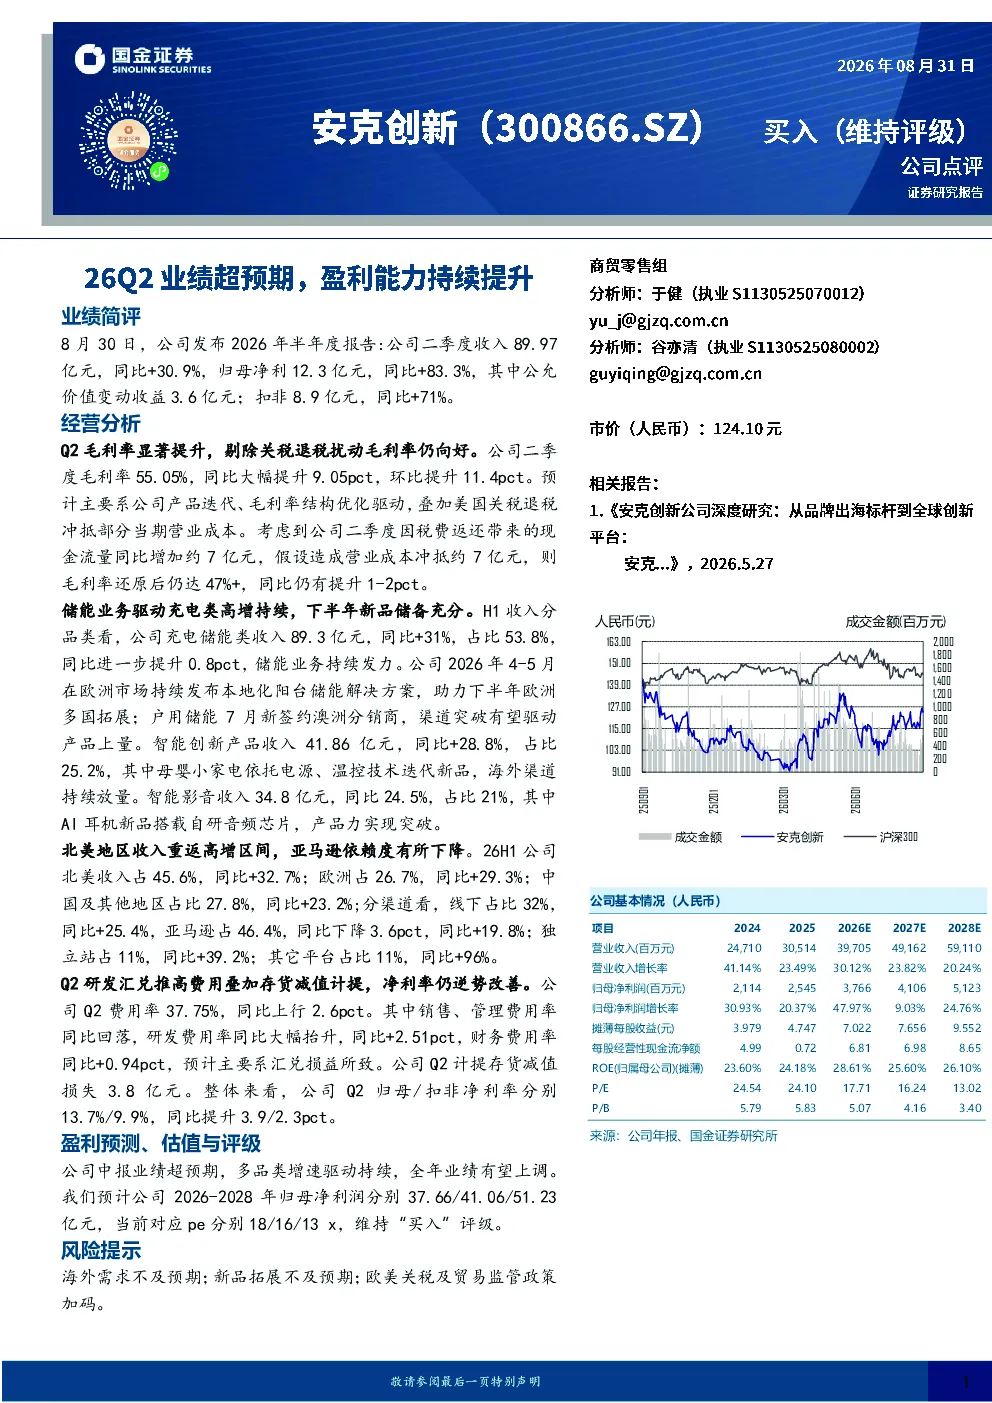
安克创新2026年二季度收入89.97亿元,同比增长30.9%;归母净利润12.3亿元,同比增长83.3%(含公允价值变动收益3.6亿元);扣非归母净利润8.9亿元,同比增长71%。毛利率提升至55.05%,同比提升9.05个百分点,环比提升11.4个百分点。主要受产品迭代、毛利率结构优化及美国关税退税冲抵成本影响。还原后毛利率仍达47%以上,同比提升1-2个百分点。
电子设备行业发展趋势如何?
电子设备行业持续受益于产品迭代和技术创新。储能业务成为重要增长引擎,H1充电储能类收入89.3亿元,同比增长31%,占比53.8%。智能创新产品收入41.86亿元,同比增长28.8%,其中母婴小家电依托技术迭代和海外渠道放量。智能影音收入34.8亿元,同比增长24.5%,AI耳机搭载自研芯片实现产品力突破。北美市场收入占45.6%,同比增长32.7%,亚马逊依赖度下降,线下渠道占比提升25.4%
报告重点分析了哪些方向?
报告重点分析了安克创新毛利率提升的原因,主要受产品迭代、毛利率结构优化及美国关税退税冲抵成本影响。同时关注了储能业务的持续发力,欧洲市场本地化阳台储能解决方案和澳洲分销商签约推动产品上量。此外,北美地区收入高增,线下渠道占比提升25.4%,独立站和其他平台收入增长显著。研发费用率大幅抬升主要受汇兑损益影响,但归母净利率和扣非净利率仍逆势改善。
当前市场对安克创新有何判断?
安克创新在2026年二季度展现出强劲的盈利能力,收入和净利润均实现高增长。毛利率提升显著,储能业务成为主要增长动力。北美市场表现亮眼,线下渠道占比提升。公司持续加大研发投入,产品竞争力增强。整体来看,安克创新在电子设备行业保持领先地位,未来发展潜力较大。
研报提示了哪些风险?
研报提示的主要风险包括海外需求不及预期,可能导致收入增长放缓;新品拓展不及预期,影响未来增长动力;欧美关税及贸易监管政策加码,可能增加公司运营成本。这些风险需持续关注,可能对公司业绩产生不利影响。