猜你想问
这份研报主要分析了什么内容?
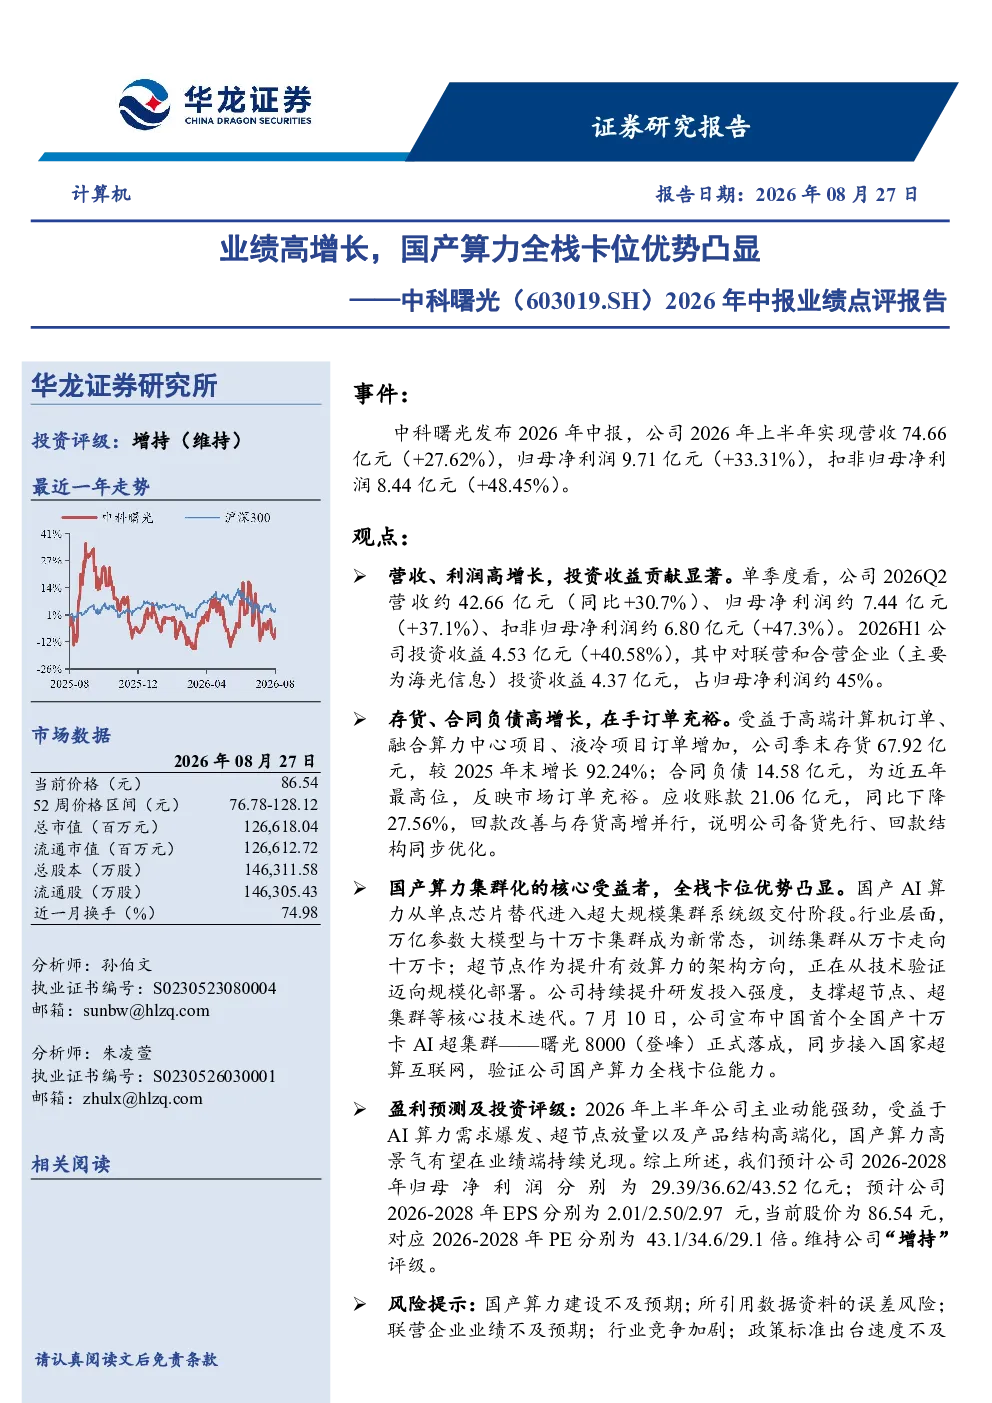
这份研报主要分析了中科曙光2026年上半年的业绩表现,包括营收和净利润的同比增长情况,投资收益的具体构成,以及营运指标如存货、合同负债和应收账款的变化。此外,研报还重点阐述了国产算力集群化是公司核心受益领域,公司在全栈技术方面具有明显卡位优势,并介绍了公司如何通过持续提升研发投入支撑超节点、超集群等核心技术迭代,以及宣布中国首个全国产十万卡AI超集群——曙光8000(登峰)正式落成,验证了公司国产算力全栈卡位能力。最后,研报还给出了公司未来几年的盈利预测和投资评级。
国产AI算力行业发展趋势如何?
国产AI算力行业正从单点芯片替代进入超大规模集群系统级交付阶段,万亿参数大模型与十万卡集群成为新常态。超节点架构已从技术验证走向规模化部署,市场对国产算力的需求持续增长。中科曙光作为国内领先的算力解决方案提供商,在全栈技术方面具有明显卡位优势,能够满足市场对大规模、高性能、高可靠性的AI算力集群的需求。随着国产替代进程的加速,国产算力集群化将成为公司核心受益领域,未来发展前景广阔。
研报重点分析了中科曙光的哪些方面?
研报重点分析了中科曙光的业绩表现,包括2026年上半年营收74.66亿元(同比增长27.62%)、归母净利润9.71亿元(同比增长33.31%)、扣非归母净利润8.44亿元(同比增长48.45%),以及Q2的相关数据。此外,研报还分析了投资收益,其中对联营和合营企业(主要为海光信息)投资收益4.37亿元,占归母净利润约45%。营运指标方面,公司季末存货67.92亿元,较2025年末增长92.24%;合同负债14.58亿元,为近五年最高位,反映市场订单充裕。研报的核心观点是国产算力集群化是公司核心受益领域,公司在全栈技术方面具有明显卡位优势。
当前国产算力市场现状如何?
当前国产算力市场正处于快速发展阶段,市场需求旺盛,国产替代进程加速。随着国产AI算力从单点芯片替代进入超大规模集群系统级交付阶段,万亿参数大模型与十万卡集群成为新常态。市场对国产算力的需求持续增长,超节点架构已从技术验证走向规模化部署。中科曙光作为国内领先的算力解决方案提供商,在全栈技术方面具有明显卡位优势,能够满足市场对大规模、高性能、高可靠性的AI算力集群的需求。公司通过持续提升研发投入,支撑超节点、超集群等核心技术迭代,并于7月10日宣布中国首个全国产十万卡AI超集群——曙光8000(登峰)正式落成,验证了公司国产算力全栈卡位能力。
研报提到了哪些风险提示?
研报提到了国产算力建设不及预期、联营企业业绩不及预期、行业竞争加剧、政策标准出台速度不及预期等风险。国产算力建设是一个长期过程,如果市场需求增长不及预期,可能会影响公司的业绩表现。联营企业海光信息的业绩表现也会对公司投资收益产生影响。此外,随着国产算力市场的快速发展,行业竞争可能会加剧,公司需要持续提升技术实力和产品竞争力。政策标准的出台速度也会影响国产算力产业的发展,如果政策标准出台速度不及预期,可能会对行业发展造成一定影响。