猜你想问
锦江酒店26Q2业绩表现如何?
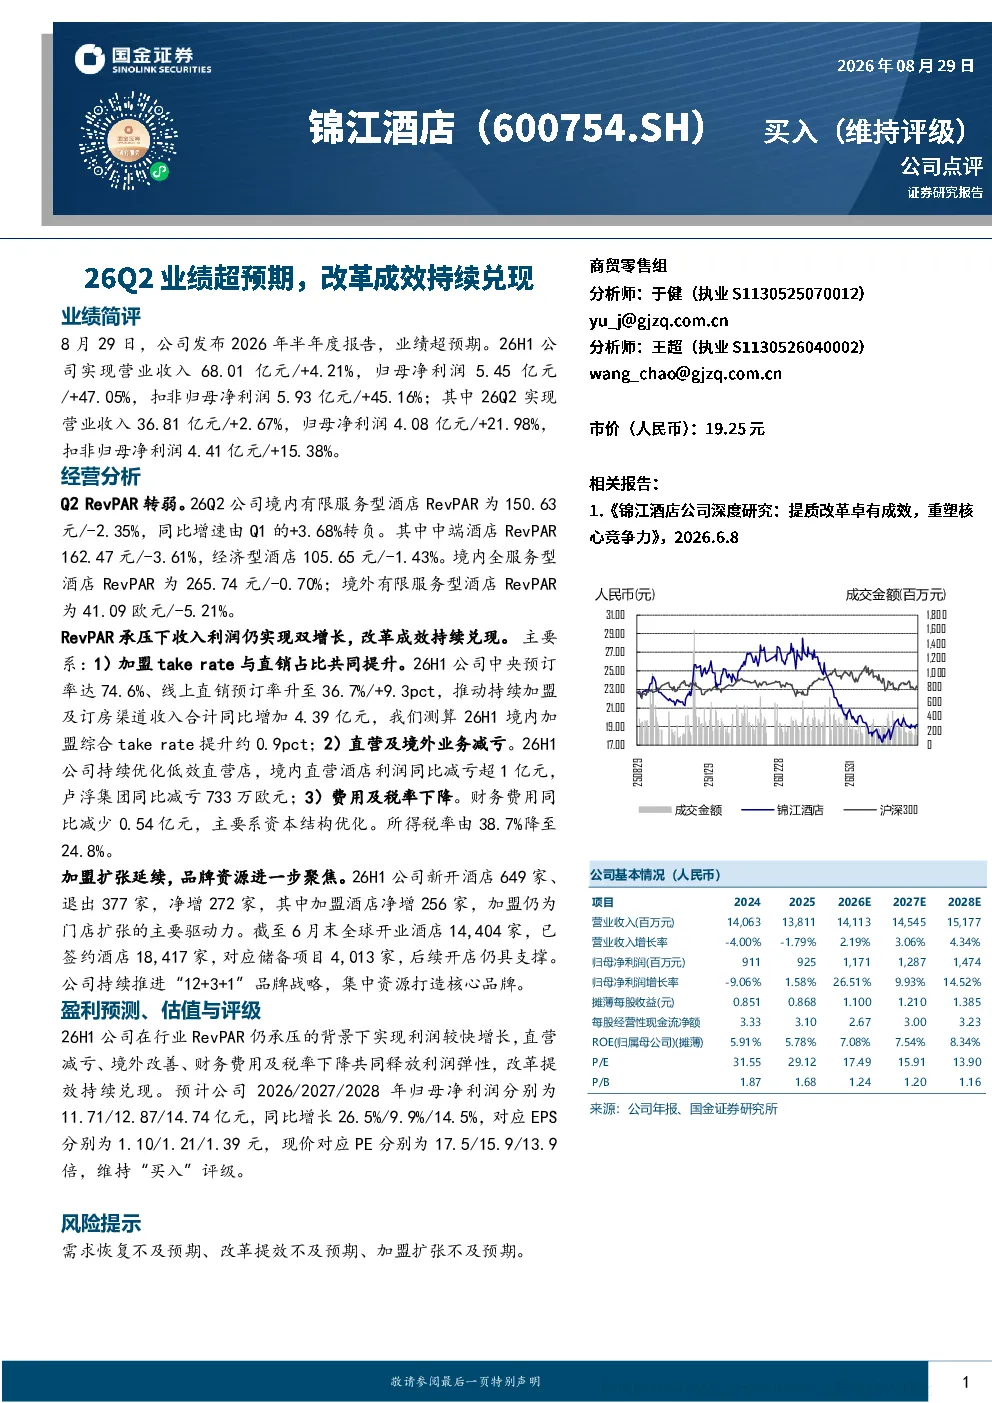
2026年半年度报告显示,锦江酒店业绩超预期。26H1实现营业收入68.01亿元(+4.21%),归母净利润5.45亿元(+47.05%),扣非归母净利润5.93亿元(+45.16%)。其中,26Q2实现营业收入36.81亿元(+2.67%),归母净利润4.08亿元(+21.98%),扣非归母净利润4.41亿元(+15.38%)。收入利润双增长主要得益于加盟take rate与直销占比提升、直营及境外业务减亏、费用及税率下降等因素。
酒店行业发展趋势如何?
报告显示,酒店行业面临RevPAR转弱挑战。26Q2境内有限服务型酒店RevPAR为150.63元(-2.35%),中端酒店RevPAR为162.47元(-3.61%),经济型酒店RevPAR为105.65元(-1.43%)。境外有限服务型酒店RevPAR为41.09欧元(-5.21%)。尽管承压,锦江酒店仍实现收入利润双增长,主要依靠加盟扩张、品牌聚焦及提效改革。
报告重点分析了哪些方面?
报告重点分析了锦江酒店的改革成效与业绩驱动因素。核心内容包括加盟扩张与品牌聚焦战略(26H1净增加盟酒店256家,全球开业酒店达14,404家),以及直营及境外业务减亏(境内直营酒店利润同比减亏超1亿元,卢浮集团减亏733万欧元)。此外,直销占比提升(线上直销预订率升至36.7%)及费用下降(财务费用同比减少0.54亿元,所得税率降至24.8%)也是关键增长点。
当前市场对锦江酒店有何判断?
市场对锦江酒店的判断聚焦于其改革成效与业绩韧性。报告显示,在行业RevPAR承压背景下,锦江酒店通过提升加盟take rate、优化直销渠道、控制费用及税率,实现利润较快增长。公司持续推进“12+3+1”品牌战略,集中资源打造核心品牌,加盟扩张与品牌聚焦并行不悖。整体来看,市场认可其改革提效的持续兑现。
研报提示了哪些风险?
研报提示了三方面风险:需求恢复不及预期、改革提效不及预期、加盟扩张不及预期。当前酒店行业面临RevPAR下滑压力,若宏观经济环境恶化导致需求恢复缓慢,可能影响公司业绩。同时,改革成效若未达预期,或加盟扩张速度放缓,也将对盈利能力构成挑战。此外,全球疫情反复及地缘政治风险也可能对境外业务造成不确定性。