猜你想问
锦江酒店26Q2业绩表现如何?
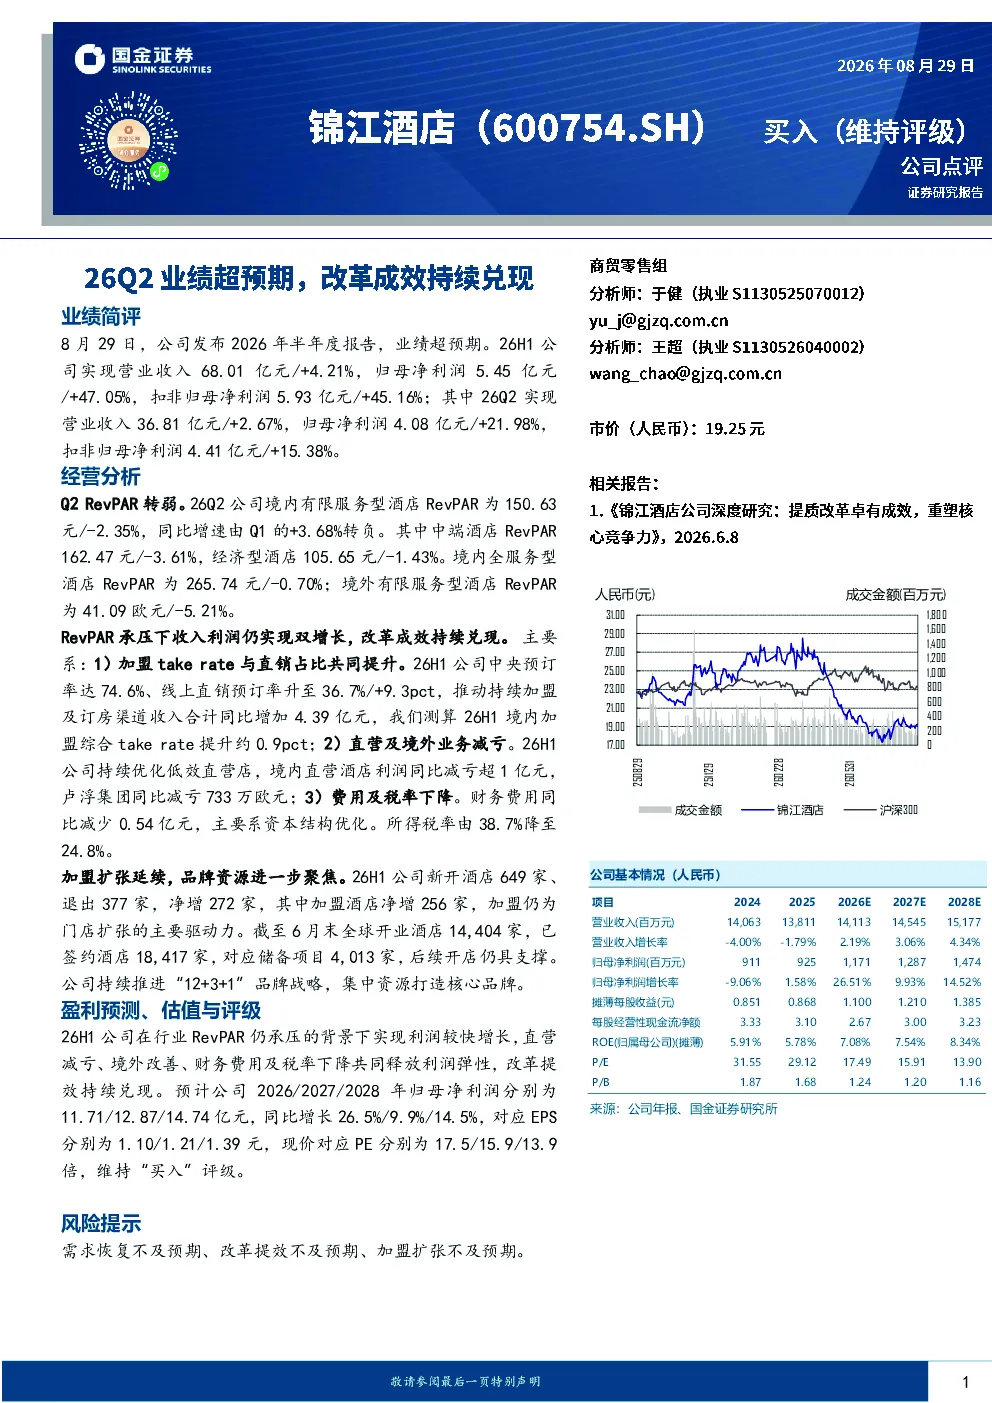
2026年半年度报告显示,锦江酒店业绩超预期。26H1实现营业收入68.01亿元(+4.21%),归母净利润5.45亿元(+47.05%),扣非归母净利润5.93亿元(+45.16%)。其中26Q2实现营业收入36.81亿元(+2.67%),归母净利润4.08亿元(+21.98%),扣非归母净利润4.41亿元(+15.38%)。收入利润双增长主要得益于加盟take rate与直销占比提升、直营及境外业务减亏、费用及税率下降等因素。
休闲服务行业发展趋势如何?
报告显示,行业RevPAR承压,但锦江酒店仍实现收入利润双增长。主要趋势包括加盟扩张与品牌聚焦,26H1新开酒店649家,退出377家,净增272家,其中加盟酒店净增256家。公司持续推进“12+3+1”品牌战略,集中资源打造核心品牌。同时,直销占比提升显著,中央预订率达74.6%,线上直销预订率升至36.7%。
报告重点分析了哪些方面?
报告重点分析了锦江酒店的收入利润增长驱动因素,包括RevPAR承压下利润较快增长、直营减亏、境外改善、财务费用及税率下降等。此外,报告还关注了加盟扩张与品牌聚焦战略,以及公司持续推进的“12+3+1”品牌战略,集中资源打造核心品牌。
当前市场对锦江酒店有何判断?
市场对锦江酒店的判断显示,公司在RevPAR承压的情况下仍实现收入利润双增长,主要得益于加盟渠道优化、直营及境外业务减亏、费用及税率下降等因素。公司持续推进的加盟扩张与品牌聚焦战略也受到关注,26H1新开酒店649家,退出377家,净增272家,其中加盟酒店净增256家。
研报提示了哪些风险?
研报提示了三方面风险:需求恢复不及预期,可能导致公司业绩增长放缓;改革提效不及预期,可能影响公司盈利能力;加盟扩张不及预期,可能影响公司品牌扩张速度。这些风险需关注,但报告同时指出公司通过多方面措施应对这些挑战,如提升直销占比、优化费用结构等。
你可能感兴趣
锦江酒店26Q2业绩超预期,改革成效持续兑现
国金证券2026-08-30
2024H1业绩预告点评:盈利超预期,改革成效有望加速兑现
东吴证券2024-07-12
Q4业绩超预期,改革成效有望持续显现
交通运输太平洋证券2020-03-31
沪电股份 26Q2利润超预期再创新高 AI算力PCB景气持续兑现
未知机构2026-07-13
2019年年报点评:业绩增长稳健,改革成效持续兑现
休闲服务民生证券2020-04-23
境内业绩持续新高,境外亏损拖累,静待改革成效兑现
休闲服务信达证券2024-04-03
业绩表现亮眼,改革成效持续兑现-2025年三季报点评
西部证券2025-10-31
2022年业绩预告点评:改革成效持续兑现,新渠道快速增长
国信证券2023-01-27
2023年半年度业绩预告点评:改革成效持续兑现,安置费用影响表观利润
民生证券2023-07-17
Q2业绩超预期,改革持续兑现
食品饮料国金证券2022-08-27