猜你想问
周大生2026年半年报核心内容有哪些?
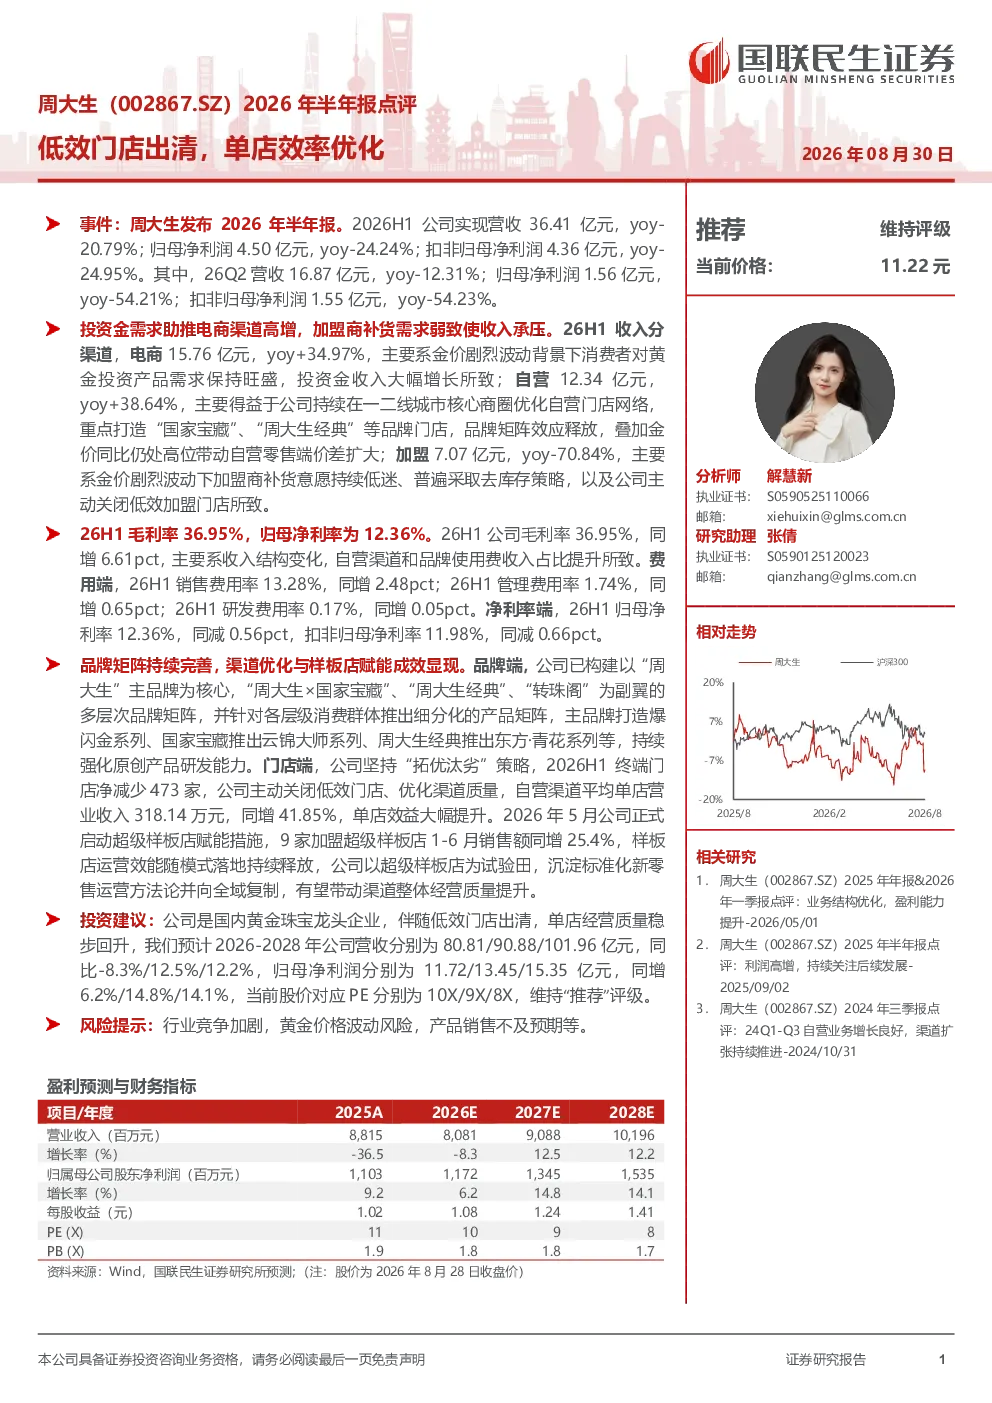
2026年上半年,周大生实现营收36.41亿元,同比下降20.79%;归母净利润4.50亿元,同比下降24.24%。收入分渠道来看,电商渠道增长34.97%至15.76亿元,主要受投资金需求驱动;自营渠道增长38.64%至12.34亿元,主要得益于门店网络优化和品牌矩阵效应;加盟渠道下降70.84%至7.07亿元,主要因金价波动导致加盟商补货意愿低迷及低效门店关闭。毛利率提升6.61个百分点至36.95%,但净利率下降0.56个百分点至12.36%。公司持续完善品牌矩阵,推出多层级品牌及细分产品矩阵,并通过“拓优汰劣”策略优化门店网络,2026年上半年终端门店净减少473家。自营渠道单店营业收入同比增长41.85%至318.14万元。5月启动超级样板店赋能措施后,9家样板店1-6月销售额同增25.4%,公司以样板店为试验田沉淀标准化运营方法论并向全域复制。
黄金珠宝行业发展趋势如何?
黄金珠宝行业受宏观经济、消费习惯及金价波动等多重因素影响。近年来,品牌多元化、渠道数字化转型加速,消费者对个性化、设计感需求提升。电商渠道持续受益于线上消费习惯养成,成为重要增长引擎。同时,品牌通过优化门店网络、提升单店效率等方式应对成本压力。未来,行业竞争将更加激烈,头部品牌通过品牌矩阵、产品创新及运营优化巩固优势地位,但金价波动和宏观经济不确定性仍是主要风险。
周大生报告重点分析了哪些方向?
周大生报告重点分析了渠道结构优化、品牌矩阵建设及单店效率提升。公司通过“拓优汰劣”策略净减少473家低效门店,自营渠道单店营收同比增长41.85%。电商渠道增长34.97%,自营渠道增长38.64%,显示渠道结构持续优化。此外,公司推出多层级品牌及细分产品矩阵,并通过超级样板店项目沉淀标准化运营方法论,向全域复制成功经验,旨在提升整体运营效率。
当前黄金珠宝市场现状如何?
当前黄金珠宝市场呈现分化态势。一方面,电商渠道受益于线上消费需求增长,成为主要增长动力;另一方面,加盟渠道受金价波动影响较大,补货意愿低迷,部分低效门店关闭。品牌层面,头部企业通过渠道优化、品牌升级和数字化工具提升竞争力。但整体来看,行业仍面临金价波动、原材料成本上升及宏观经济不确定性带来的挑战。市场竞争加剧,品牌需要持续创新和效率提升以应对变化。
周大生研报有哪些风险提示?
周大生研报提示的主要风险包括:行业竞争加剧,可能导致市场份额和利润空间受挤压;黄金价格波动,影响原材料成本和消费者购买意愿;产品销售不及预期,可能影响营收和盈利能力。此外,宏观经济环境变化、政策监管调整及运营效率提升不及预期等也是潜在风险因素。公司需密切关注市场动态,灵活调整经营策略以应对不确定性。