猜你想问
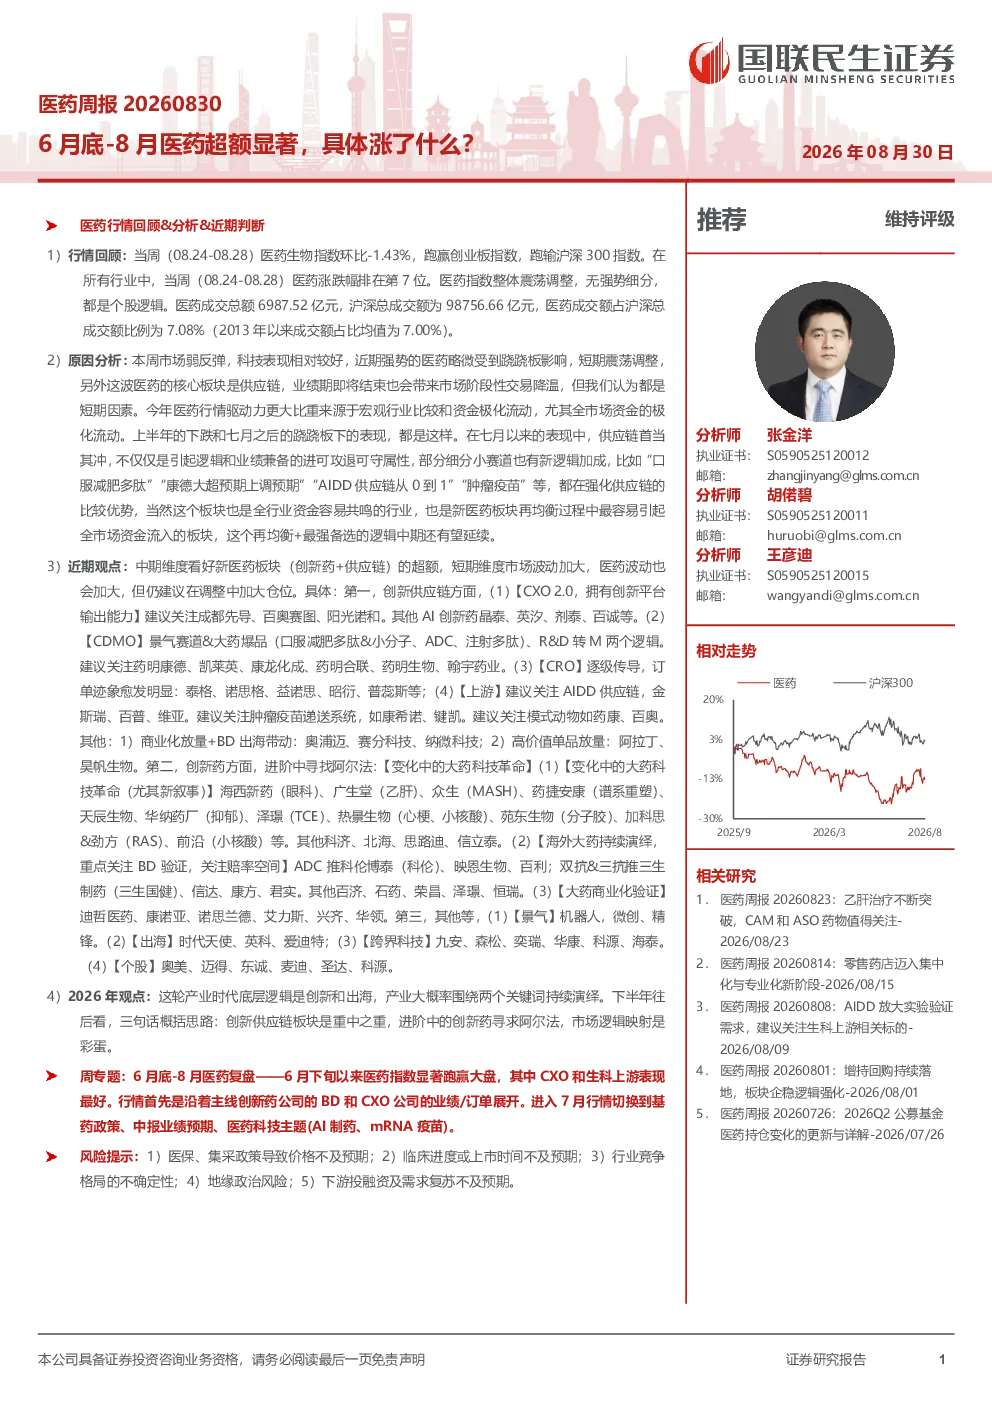
这份医药周报的核心内容是什么?
该报告分析了6月底至8月医药行业的超额收益情况。数据显示,申万医药指数累计上涨12.1%,显著跑赢沪深300指数(下跌6.7%)和创业板指(下跌19.5%)。其中医疗服务子行业表现最佳(上涨25%),生科上游领域个股指数累计上涨18.8%。报告还梳理了行情驱动因素,从创新药BD和CXO业绩,到基药目录、中报业绩预期,再到AI制药、mRNA疫苗等科技主题,展现了医药行情的演变路径。
医药行业未来发展趋势如何?
报告指出,医药行业围绕创新和出海关键词持续演绎。产业升级推动创新药和供应链发展,下半年需重点关注创新供应链板块,以及寻求阿尔法的创新药。AI制药、mRNA疫苗等科技主题持续受市场关注,行业估值处于相对低位,为未来发展提供了空间。同时,行业竞争格局、临床进度、地缘政治等因素可能带来不确定性,需持续跟踪。
报告重点分析了哪些方向?
报告重点分析了新医药板块(创新药+供应链)的超额机会,建议在调整中加大仓位。具体包括:创新供应链领域,关注CXO、CDMO、CRO、上游原料药、肿瘤疫苗递送系统、模式动物等细分赛道;创新药领域,关注大药科技革命、海外大药BD验证、大药商业化验证等方向;其他领域如机器人、出海、跨界科技等也值得关注。
当前医药市场现状如何判断?
从市场现状看,医药行业整体估值PE(TTM,剔除负值)为29.08倍,低于2005年以来均值(35.69倍);估值溢价率处于相对低位(26.93%),低于均值(53.99%)。近期医药生物指数虽环比下跌1.43%,但仍跑赢创业板指数(下跌3.42%)。中药II表现最好(上涨2.02%),化学医疗服务II表现最差(下跌4.12%)。行业热度与市场情绪需结合基本面和宏观环境综合判断。
研报提示了哪些风险?
报告提示了医药行业的主要风险:医保、集采政策可能导致药品价格不及预期;部分创新药的临床进度或上市时间可能存在不确定性;行业竞争格局的变化可能影响企业盈利能力;地缘政治风险可能对供应链和出海业务带来冲击;下游投融资及需求复苏不及预期也可能影响行业表现。需密切关注政策动向和临床进展。