猜你想问
中信证券2026年半年报核心内容是什么?
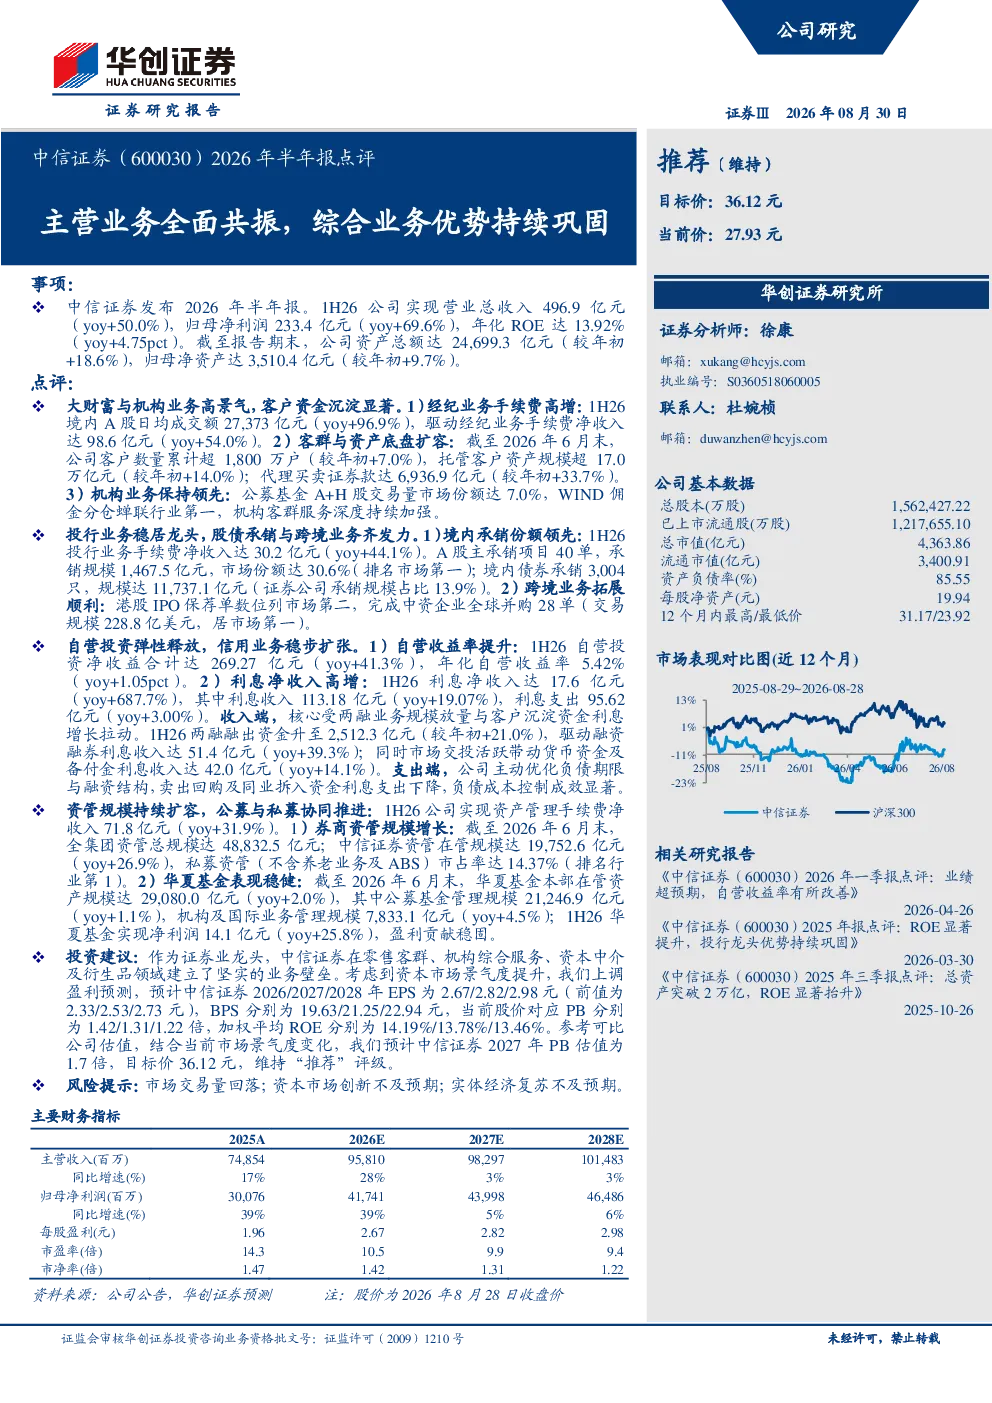
中信证券2026年半年报显示公司业务全面共振,综合业务优势持续巩固。大财富与机构业务高景气,客户资金沉淀显著;投行业务稳居龙头,股债承销与跨境业务齐发力;自营投资弹性释放,信用业务稳步扩张;资管规模持续扩容,公募与私募协同推进。具体数据方面,营业收入496.9亿元同比增长50.0%,归母净利润233.4亿元同比增长69.6%,年化ROE13.92%同比增长4.75个百分点。
证券行业发展趋势如何?
证券行业正经历数字化转型与业务综合化发展。财富管理转型持续推进,机构业务需求多元化,推动券商向综合金融服务商转型。资本市场改革深化,注册制全面推行,提升市场活力,券商投行业务面临机遇与挑战。同时,衍生品市场发展、跨境业务拓展为券商带来新的增长点。
中信证券半年报重点分析了哪些方向?
中信证券半年报重点分析了公司业务全面共振的态势。大财富与机构业务高景气,客户资金沉淀显著,经纪业务手续费净收入98.6亿元同比增长54.0%。投行业务稳居龙头,股债承销与跨境业务齐发力,A股主承销项目市场份额30.6%。自营投资弹性释放,信用业务稳步扩张,自营投资净收益269.27亿元同比增长41.3%。资管规模持续扩容,公募与私募协同推进,全集团资管总规模48832.5亿元。
当前证券市场现状如何判断?
当前证券市场呈现结构性机会与挑战并存的态势。一方面,资本市场改革深化,注册制全面推行,市场活力提升,为券商业务带来机遇。另一方面,市场波动性增加,投资者风险偏好变化,对券商业务提出更高要求。券商需加强风险管理,提升服务能力,以应对市场变化。
中信证券半年报有哪些风险提示?
中信证券半年报提示了市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期等风险。市场交易量回落可能影响券商经纪业务收入。资本市场创新不及预期可能限制券商业务发展空间。实体经济复苏不及预期可能影响企业融资需求,进而影响券商投行业务。
你可能感兴趣
2026年半年报点评高端正极优势巩固,前沿材料打开成长空间
国联民生证券2026-08-20
招商银行(600036)2026年半年报点评:价值银行优势巩固,营收、业绩继续提速
华创证券2026-08-31
中金公司2026年半年报点评:国际业务行业领先,投行业务优势持续
国联民生证券2026-08-29
2016年报点评:涉税业务优势巩固,金融与物联网领域全面发力
信息技术民生证券2017-03-23
重大事项点评:高起点布局EHS评价咨询业业务,综合竞争优势有望持续巩固
信息技术华创证券2020-09-29
2026年半年报点评主营业务稳健增长,积极布局SST新业务
国联民生证券2026-08-28
指南针(300803.SZ)2026年半年报点评:主营业务稳步增长,积极赋能证券业务
国联民生证券2026-08-27
南京银行2026年半年报点评:“双U曲线”持续巩固
国联民生证券2026-08-19
中信证券2022年报点评:业绩韧性凸显,龙头优势巩固
国泰君安证券2023-03-31
中金公司(601995)2026年半年报点评:经纪与投行业务双轮驱动业绩高速增长,资产扩容与战略重组稳步推进共振
华创证券2026-08-30