猜你想问
东方甄选FY26年报核心内容是什么?
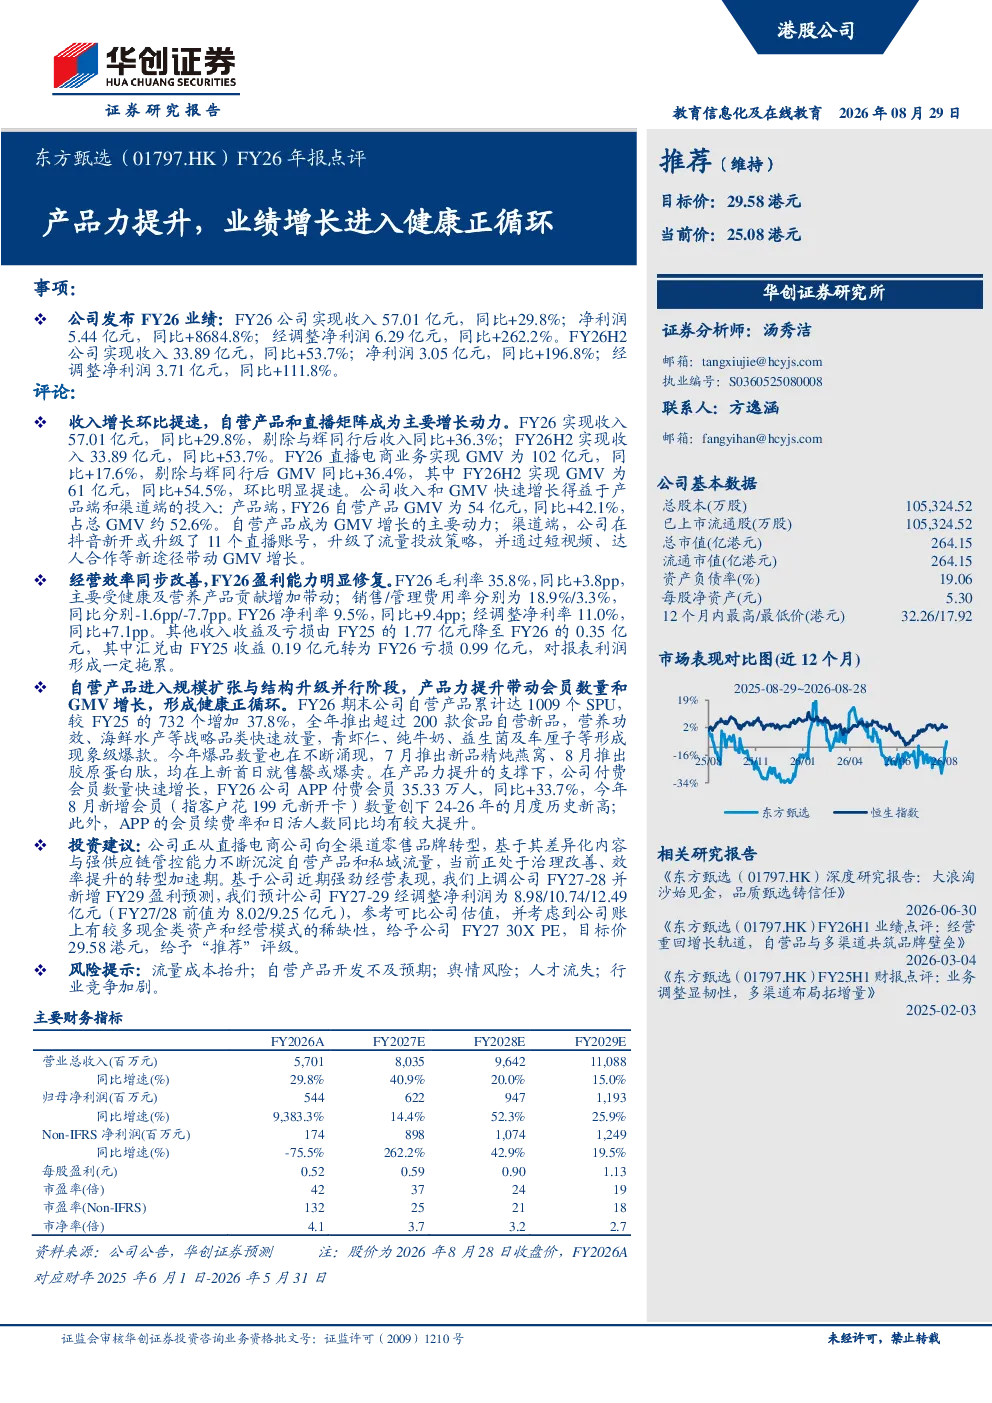
东方甄选FY26年报显示,公司业绩显著增长,收入和盈利能力明显改善。主要得益于产品力提升,自营产品和直播矩阵成为主要增长动力。产品端投入带动GMV增长,渠道端策略优化提升收入。同时,经营效率同步改善,毛利率提升,费用率下降,盈利能力修复。自营产品进入规模扩张与结构升级并行阶段,爆款产品不断涌现,带动会员数量和GMV增长。
东方甄选所处的赛道/行业发展趋势如何?
东方甄选所处的直播电商行业正从单一模式向全渠道零售品牌转型。差异化内容和强供应链管控能力成为核心竞争力,推动自营产品和私域流量沉淀。行业整体趋向规范化、品牌化发展,头部企业通过产品创新和用户体验提升构建竞争壁垒。未来,行业竞争将更加激烈,但优质品牌和供应链优势将获得更多市场机会。
东方甄选报告重点分析了哪些方向?
报告重点分析了东方甄选从直播电商向全渠道零售转型的战略进展。核心关注自营产品的规模扩张与结构升级,以及直播矩阵的GMV贡献。同时,报告也评估了公司治理改善和效率提升的转型效果,并基于强劲经营表现上调了未来三年盈利预测。此外,报告还探讨了会员增长、毛利率提升等关键经营指标的变化趋势。
当前东方甄选的市场现状如何判断?
东方甄选市场现状表现为业绩进入健康正循环,收入和利润同步增长。自营产品成为主要增长引擎,会员数量和GMV持续提升。公司通过差异化内容和供应链优势构建了竞争壁垒,但行业竞争加剧和流量成本上升仍是挑战。整体来看,东方甄选正处于转型加速期,经营表现强劲,但仍需关注行业动态和潜在风险。
东方甄选研报提示了哪些风险?
研报提示东方甄选面临多重风险,包括流量成本持续抬升可能压缩利润空间,自营产品开发若不及预期将影响增长动力。此外,舆情风险和人才流失也可能对品牌形象和运营效率造成负面影响。行业竞争加剧同样不容忽视,头部企业间的竞争可能进一步压缩市场空间。这些风险需持续关注,并纳入投资决策考量中。
你可能感兴趣
小鹏汽车Q2业绩点评:车型更替周期下盈利承压,正进入产品力、销量、品牌的正循环【
未知机构2023-08-20
波司登公司点评:FY26业绩超预期,心智产品发力
国金证券2026-06-26
社服零售行业周报:东方甄选FY26财报预增良好,自有品牌产品持续放量
商贸零售华西证券2026-07-26
拼多多2022Q3业绩点评:收入业绩大超预期,平台进入盈利正循环
国泰君安证券2022-11-29
中报点评:净利润同比增长30倍,期待多元产品搭建服务生态正循环
信息技术安信证券2015-08-27
核心肿瘤产品放量进入正循环,研发生产持续创新升级
医药生物华安证券2022-08-30
东方甄选FY26业绩高增与多维扩张
未知机构2026-08-25
昆明机床2010年半年报点评:低端产品增量不增收,业绩提升有待高端产品发力
中邮证券2010-08-18
2024年年报点评:市场活跃拉升整体业绩,AI B+C端产品力稳健提升
信息技术东吴证券2025-02-25
年报点评报告:2025年业绩优异,渠道优化持续,产品力提升
国盛证券2026-03-25