猜你想问
盛合晶微的研报主要分析了哪些内容?
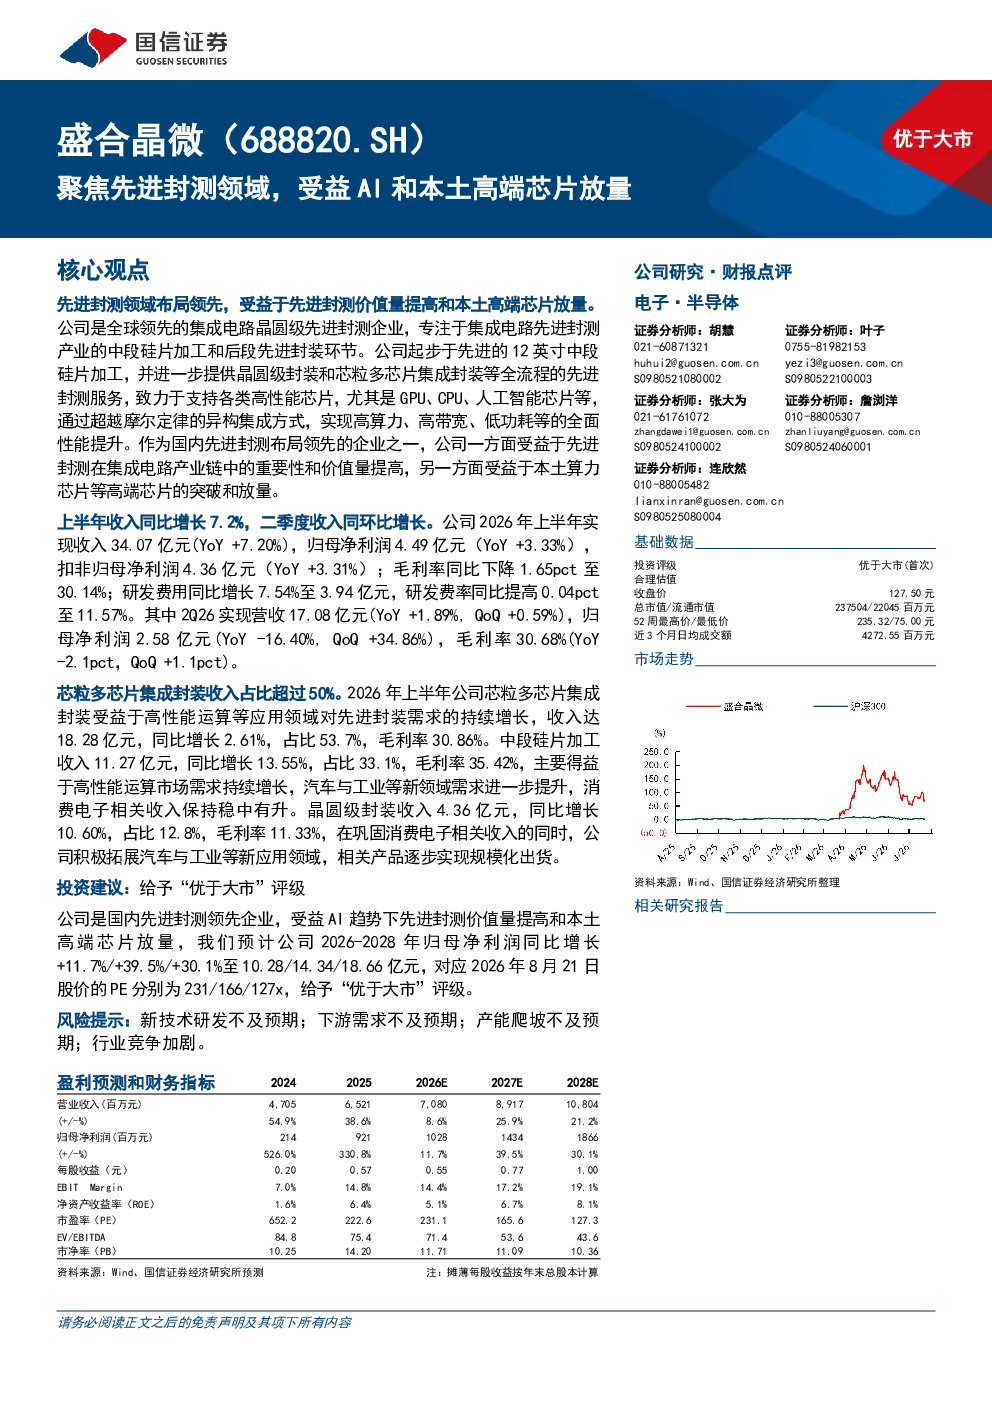
该研报主要分析了盛合晶微作为全球领先的集成电路晶圆级先进封测企业,专注于中段硅片加工和后段先进封装环节的业务情况。报告详细介绍了公司提供晶圆级封装和芯粒多芯片集成封装等全流程的先进封测服务,支持GPU、CPU、人工智能芯片等高性能芯片。公司是中国最早开展并实现12英寸凸块制造量产的企业之一,也是第一家能够提供14nm先进制程Bumping服务的企业,拥有中国本土最大的12英寸Bumping产能规模。报告还分析了公司2022年以来收入持续保持正增长,2025年收入中,芯粒多芯片集成封装占比51%,中段硅片加工占比33%,晶圆级封装占比15%。2025年归母净利润增长超三倍,净利率提高至14%。公司2026年上半年实现收入34.07亿元(YoY+7.20%),归母净利润4.49亿元(YoY+3.33%),扣非归母净利润4.36亿元(YoY+3.31%);毛利率同比下降1.65pct至30.14%;研发费用同比增长7.54%至3.94亿元,研发费率同比提高0.04pct至11.57%。其中2Q26实现营收17.08亿元(YoY+1.89%,QoQ+0.59%),归母净利润2.58亿元(YoY-16.40%,QoQ+34.86%),毛利率30.68%(YoY-2.1pct,QoQ+1.1pct)。芯粒多芯片集成封装收入占比超过50%。公司业务开展之初即采用前段晶圆制造环节先进的制造和管理体系,并将芯粒多芯片集成封装作为公司发展方向和目标。公司拥有可全面对标全球领先企业的技术平台布局,在集成电路制造产业更加前沿的关键技术领域实现突破。作为国内先进封测布局领先的企业之一,公司一方面受益于先进封测在集成电路产业链中的重要性和价值量提高,另一方面受益于本土算力芯片等高端芯片的突破和放量。预计公司2026-2028年归母净利润同比增长+11.7%/+39.5%/+30.1%至10.28/14.34/18.66亿元,对应2026年8月21日股价的PE分别为231/166/127x,给予“优于大市”评级。
先进封测赛道的发展趋势如何?
先进封测赛道的发展趋势向好,随着半导体行业向高性能、小型化、集成化方向发展,先进封测技术的重要性日益凸显。芯粒多芯片集成封装等前沿技术成为行业焦点,能够显著提升芯片性能和集成度,满足AI、高性能计算等领域的需求。中国本土算力芯片等高端芯片的突破和放量,为本土先进封测企业提供了广阔的市场空间。从市场规模来看,先进封测环节的价值量持续提升,预计未来几年将保持高速增长。同时,技术迭代加速,14nm先进制程Bumping等关键技术不断突破,推动行业向更高水平发展。国内企业在技术、产能等方面逐步缩小与国际领先者的差距,有望在全球先进封测市场中占据更大份额。
该研报重点分析了盛合晶微的哪些方面?
该研报重点分析了盛合晶微的技术优势、业务布局和财务表现。技术方面,公司是全球领先的集成电路晶圆级先进封测企业,专注于中段硅片加工和后段先进封装环节,拥有12英寸凸块制造量产、14nm先进制程Bumping等核心技术,并拥有中国本土最大的12英寸Bumping产能规模。业务方面,公司提供晶圆级封装和芯粒多芯片集成封装等全流程的先进封测服务,支持GPU、CPU、人工智能芯片等高性能芯片,芯粒多芯片集成封装收入占比超过50%。财务方面,报告详细分析了公司近年来收入持续保持正增长,2025年收入中,芯粒多芯片集成封装占比51%,中段硅片加工占比33%,晶圆级封装占比15%。2025年归母净利润增长超三倍,净利率提高至14%。公司2026年上半年实现收入34.07亿元(YoY+7.20%),归母净利润4.49亿元(YoY+3.33%),扣非归母净利润4.36亿元(YoY+3.31%);毛利率同比下降1.65pct至30.14%;研发费用同比增长7.54%至3.94亿元,研发费率同比提高0.04pct至11.57%。其中2Q26实现营收17.08亿元(YoY+1.89%,QoQ+0.59%),归母净利润2.58亿元(YoY-16.40%,QoQ+34.86%),毛利率30.68%(YoY-2.1pct,QoQ+1.1pct)。公司业务开展之初即采用前段晶圆制造环节先进的制造和管理体系,并将芯粒多芯片集成封装作为公司发展方向和目标。
当前先进封测市场的现状如何?
当前先进封测市场呈现以下几个特点:首先,市场需求旺盛,随着AI、高性能计算等领域的快速发展,对先进封测技术的需求持续增长。其次,技术迭代加速,14nm先进制程Bumping等关键技术不断突破,推动行业向更高水平发展。第三,市场竞争加剧,国内外企业纷纷布局先进封测领域,行业集中度逐步提升。第四,本土企业崛起,中国本土企业在技术、产能等方面逐步缩小与国际领先者的差距,在本土算力芯片等高端芯片市场占据重要地位。第五,产业链协同增强,先进封测企业与芯片设计、制造企业之间的合作更加紧密,共同推动产业链向高端化发展。总体来看,先进封测市场正处于快速发展阶段,未来发展潜力巨大。
该研报提示了哪些风险?
该研报提示了以下几个风险:首先,技术更新风险,先进封测技术迭代速度快,如果公司不能及时跟进技术发展趋势,可能面临技术落后的风险。其次,市场竞争风险,先进封测市场竞争激烈,国内外企业纷纷布局,如果公司不能保持技术领先和市场份额优势,可能面临竞争压力。第三,客户集中度风险,如果公司主要客户经营状况发生变化,可能影响公司业绩。第四,原材料价格波动风险,先进封测生产所需的原材料价格波动可能影响公司成本控制。第五,政策风险,国家产业政策的变化可能对公司发展产生影响。此外,公司毛利率同比下降1.65pct至30.14%,研发费用同比增长7.54%至3.94亿元,研发费率同比提高0.04pct至11.57%,这些财务数据变化也可能带来一定风险。