猜你想问
这份研报的核心内容是什么?
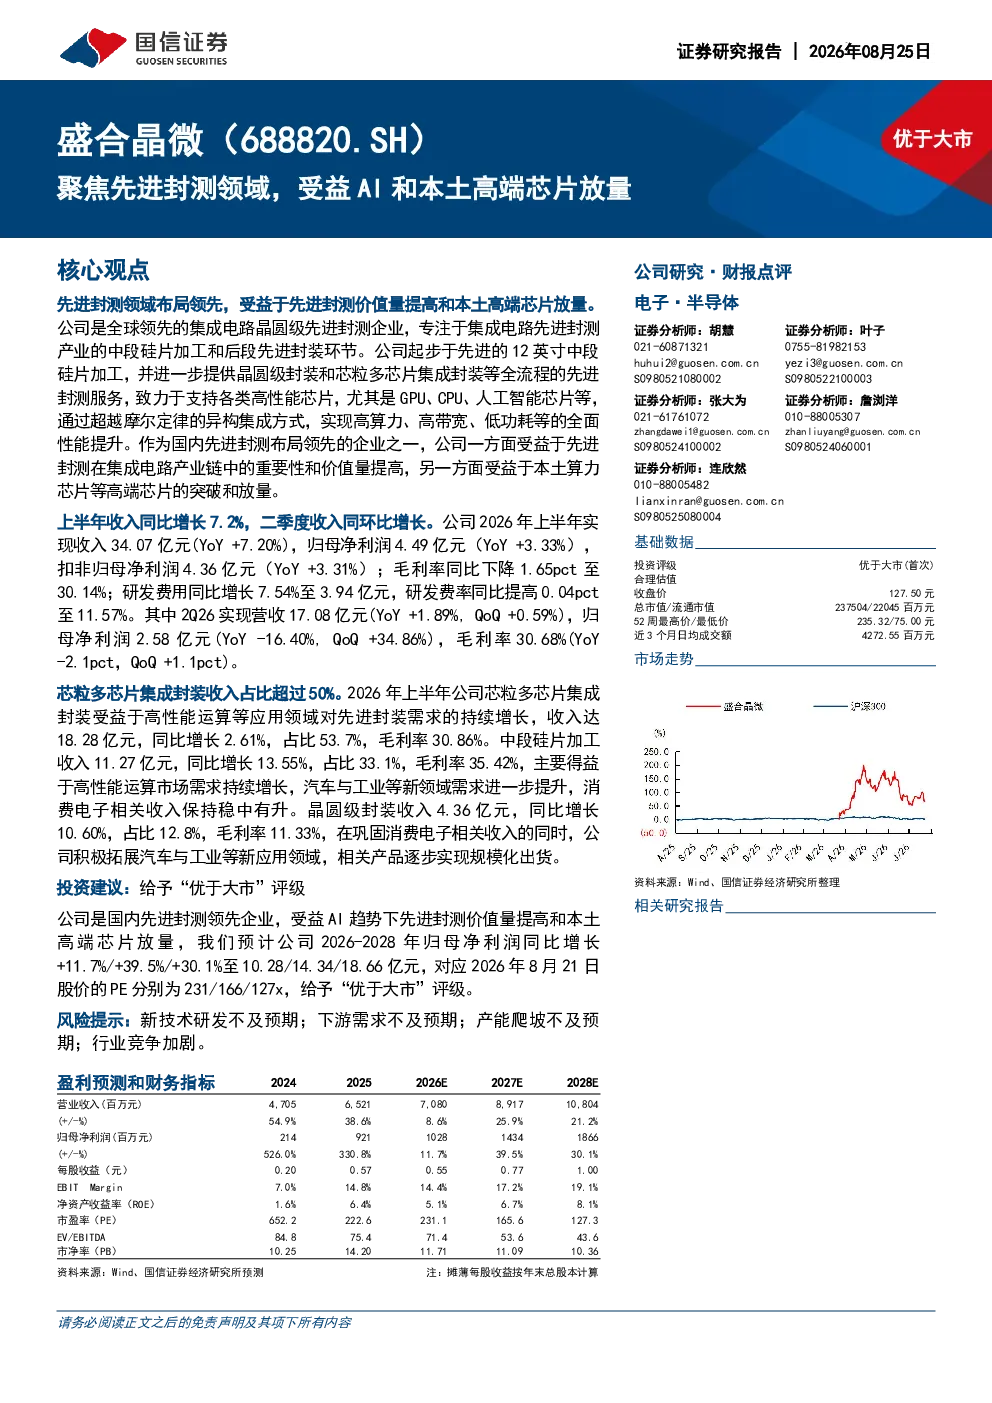
该研报分析盛合晶微作为全球领先的集成电路晶圆级先进封测企业,专注于中段硅片加工和后段先进封装环节。报告指出公司受益于先进封测价值量提高和本土高端芯片放量,2026年上半年收入同比增长7.2%,归母净利润4.49亿元,YoY+3.33%。公司业务包括中段硅片加工、芯粒多芯片集成封装、晶圆级封装,其中芯粒多芯片集成封装收入占比超50%
先进封测赛道的发展趋势如何?
先进封测赛道发展趋势向好,随着AI和本土高端芯片放量,先进封测价值量不断提高。报告显示,2022-2025年盛合晶微收入CAGR达59%,芯粒多芯片集成封装收入CAGR高达238%。公司是中国最早开展12英寸凸块制造量产的企业之一,在2.5D和芯粒多芯片集成封装领域市场占有率领先
研报重点分析了盛合晶微的哪些方面?
研报重点分析了盛合晶微的业务布局和财务数据。公司业务涵盖中段硅片加工、芯粒多芯片集成封装、晶圆级封装,其中2.5D和芯粒多芯片集成封装领域市场占有率领先。财务方面,2026年上半年收入同比增长7.2%,归母净利润4.49亿元,YoY+3.33%,2022-2025年收入CAGR为59%,2025年归母净利润增长331%至9.21亿元
当前先进封测市场的现状如何?
当前先进封测市场呈现高增长态势,本土高端芯片放量推动行业需求。报告指出,盛合晶微2022-2025年收入CAGR达59%,芯粒多芯片集成封装收入CAGR高达238%。公司在12英寸WLCSP收入规模排名第一,并在2.5D和芯粒多芯片集成封装领域市场占有率领先,显示出行业集中度提升趋势
研报提到了哪些风险提示?
研报提示了四项主要风险:新技术研发不及预期、下游需求不及预期、产能爬坡不及预期、行业竞争加剧。例如,公司业务高度依赖先进封测技术,若技术研发进展缓慢可能影响市场竞争力;同时,下游高端芯片需求波动也可能影响公司业绩,需关注行业竞争加剧对公司利润率的影响
你可能感兴趣
盛合晶微(688820.SH)聚焦先进封测领域,受益AI和本土高端芯片放量
电子设备国信证券2026-08-25
先进封测领导厂商,充分受益AMD新品放量和封测市场增长
电子设备东吴证券2019-12-04
先进封测领导厂商,充分受益AMD新品放量和封测市场增长
东吴证券2019-12-08
芯片先进封测:大周期底部!顺周期+AI算力需求巨增1⃣第一是新技
未知机构2023-07-20
AI眼镜加速放量,晶圆级先进封测稳步推进
国信证券2025-06-02
【大佬持仓跟踪】存储芯片+先进封测,为DRAM和Flash产品提供完整的芯片终测
未知机构2023-07-14
长城证券_公司报告_定增拟募资37亿元,积极布局AI高端存储+存储主控芯片+高端封测_消费电子组件_唐泓翼,周安琪
电子设备长城证券2025-12-08
电子行业周报:GTC2025聚焦AI和芯片领域
电子设备爱建证券2025-03-26