猜你想问
这份研报主要分析了京东方A的哪些方面?
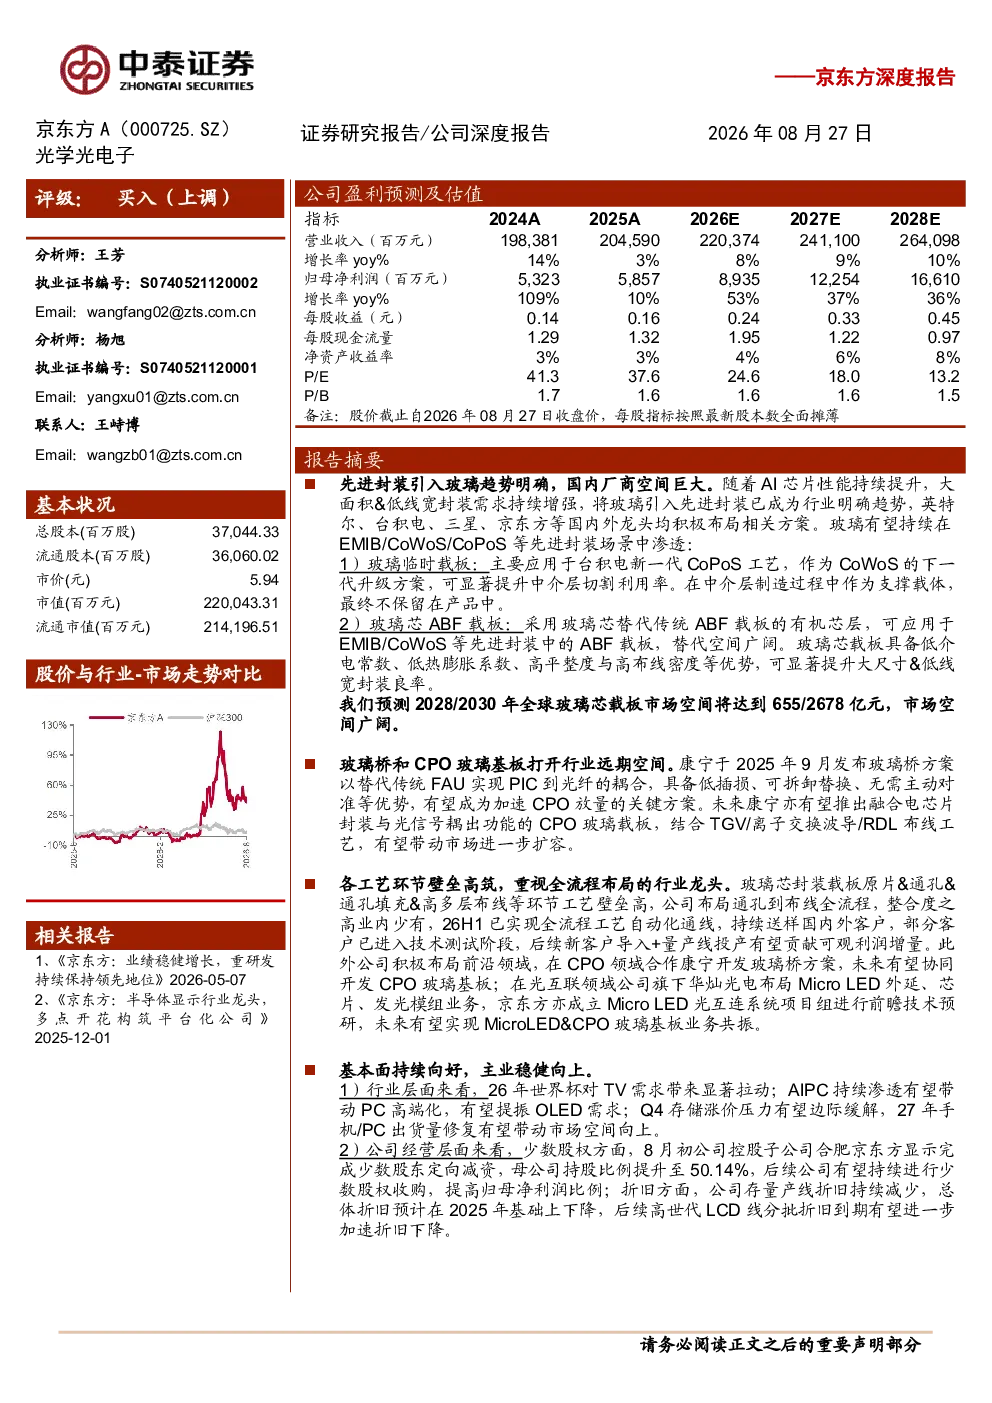
本报告深度分析了京东方A在先进封装领域的布局,特别是玻璃基板技术的应用与市场前景。报告指出,随着AI芯片性能提升,大尺寸&低线宽封装需求增强,玻璃基板因其尺寸更大、低CTE防止翘曲、高平整度实现高密度布线等优势,在EMIB/CoWoS/CoPoS等场景中具备替代空间。京东方具备全流程设计&工艺能力,与康宁合作加速客户导入,未来有望受益于CPO方案持续渗透和MicroLED光互联技术发展。公司主业稳健,LCD业务盈利能力修复,OLED业务格局改善,MLED等新业务逐步放量,玻璃基板等关键材料与先进显示面板领域的持续布局有望逐步打开中长期成长空间。预计2026-28年公司实现营业收入2204/2411/2641亿元,同比增长7.7%/9.4%/9.5%;实现归母净利润89.4/122.5/166.1亿元,同比增长52.6%/37.1%/35.5%
先进封装领域的发展趋势是什么?
先进封装领域正朝着大尺寸&低线宽方向发展,主要驱动力是AI芯片性能提升带来的更高集成度需求。玻璃基板因其尺寸更大、低CTE防止翘曲、高平整度实现高密度布线等优势,正成为EMIB/CoWoS/CoPoS等场景的明确趋势。玻璃芯载板有望替代有机芯ABF载板,市场空间广阔。台积电、英特尔、三星等厂商持续布局玻璃基板技术,国内厂商京东方等亦积极跟进。这一趋势将推动相关材料与设备厂商发展,为产业链带来新的增长点
报告重点分析了京东方A的哪些业务方向?
报告重点分析了京东方A在先进封装领域的玻璃基板业务布局。京东方具备全流程设计&工艺能力,与康宁合作加速客户导入,未来有望受益于CPO方案持续渗透和MicroLED光互联技术发展。此外,报告也关注了公司主业稳健发展,LCD业务盈利能力修复,OLED业务格局改善,MLED等新业务逐步放量,以及玻璃基板等关键材料与先进显示面板领域的持续布局。这些业务方向有望逐步打开京东方中长期成长空间
目前先进封装市场的现状如何?
目前先进封装市场正经历快速发展,大尺寸&低线宽封装需求持续增强,玻璃基板因其技术优势正逐步替代传统有机基板。台积电、英特尔、三星等国际巨头积极布局玻璃基板技术,国内厂商如京东方也在加速跟进。市场空间广阔,但技术门槛较高,需要长期研发投入。京东方通过与康宁合作,正加速客户导入,逐步打开市场。整体来看,先进封装市场正处于机遇与挑战并存的发展阶段
研报提示了哪些风险因素?
本报告在分析京东方A发展前景的同时,也提示了相关风险因素。首先,先进封装技术更新迭代快,若京东方在玻璃基板等领域研发进展不及预期,可能影响其市场竞争力。其次,市场竞争激烈,台积电、英特尔、三星等国际厂商实力雄厚,京东方需持续提升技术实力与市场份额。此外,CPO方案和MicroLED光互联技术的市场渗透速度存在不确定性,可能影响公司相关业务的增长预期。这些因素需持续关注