猜你想问
国债期货9月报的核心内容是什么?
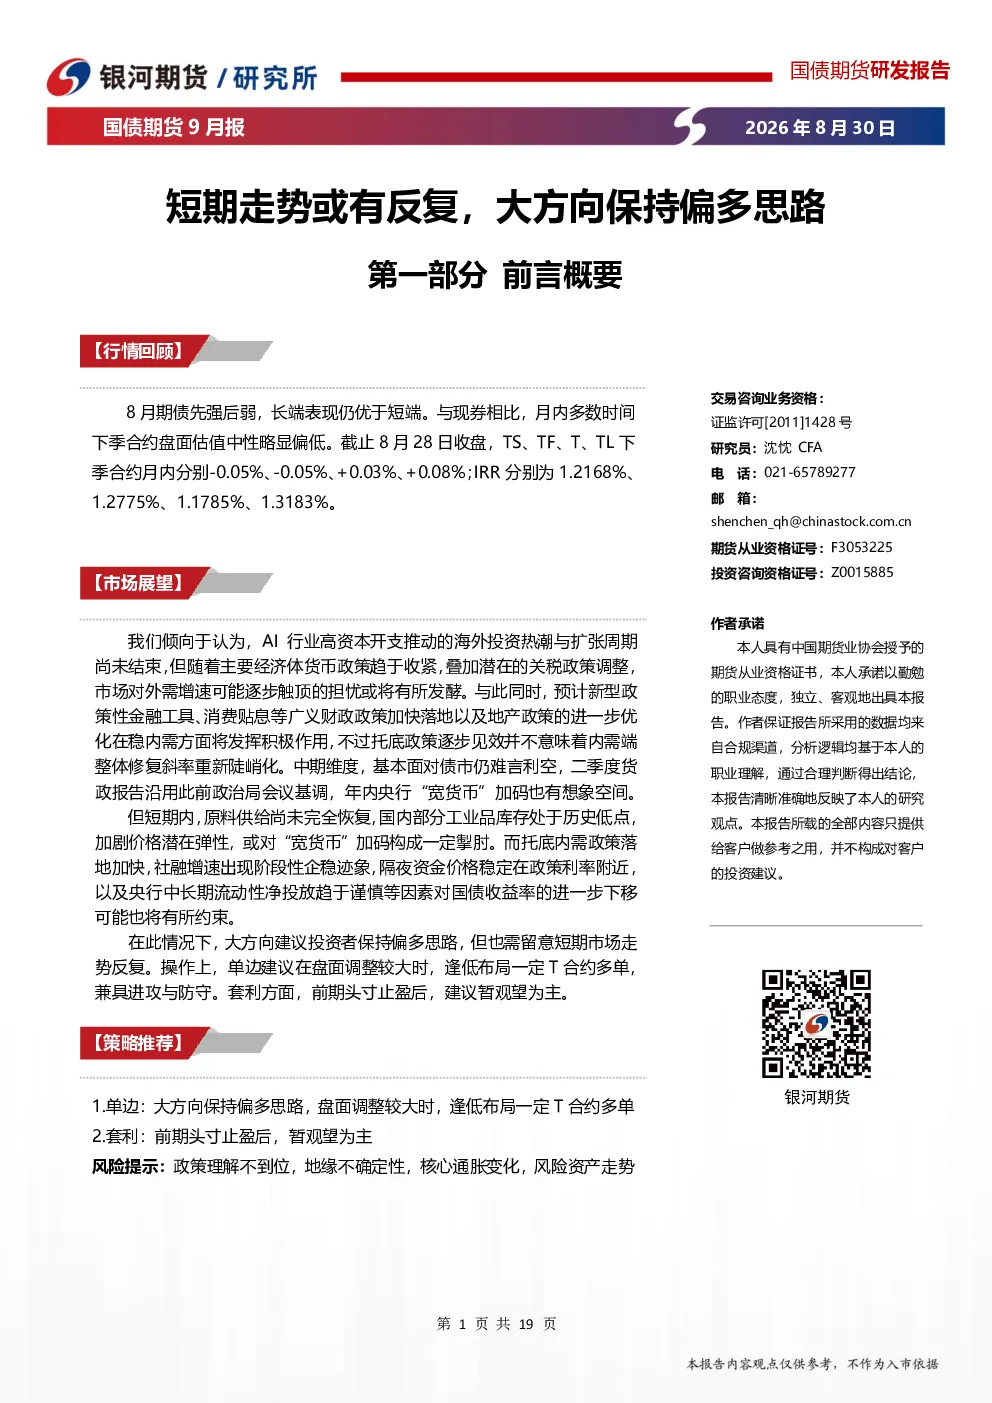
本报告回顾了8月期债市场表现,指出长端表现优于短端,下季合约估值中性偏低。展望未来,海外投资热潮与扩张周期尚未结束,但主要经济体货币政策趋于收紧,市场对外需增速担忧或将发酵。国内新型政策性金融工具、消费贴息等广义财政政策及地产政策优化将稳内需,但内需端整体修复斜率不会陡峭化。报告建议大方向保持偏多思路,盘面调整较大时逢低布局T合约多单,套利方面暂观望为主。
国债期货所属赛道的发展趋势如何?
国债期货作为金融衍生品,其走势与宏观经济及货币政策密切相关。当前海外主要经济体货币政策趋于收紧,市场对外需增速存在担忧,而国内稳内需政策工具加快落地,但整体修复斜率不会陡峭化。中期维度,基本面对债市难言利空,央行“宽货币”加码有想象空间,但短期内原料供给、工业品库存、政策落地等因素对“宽货币”加码及国债收益率下移构成约束。未来需关注海外投资热潮与扩张周期变化,以及国内政策工具落地效果。
报告重点分析了哪些方向?
报告重点分析了经济数据分化对债市的影响,指出生产端弱于预期,高技术制造行业保持高增,外需端相对稳健,AI行业高景气度是主要驱动,内需端仍显低迷,消费增长乏力。同时,报告关注了价格指标拐点确认,但部分工业品库存偏低的情况,以及社融增速企稳、M2增速回落等货币市场变化。此外,报告还分析了资金面平稳均衡,中长期流动性投放趋于谨慎,以及期债估值中性偏低,跨期价差先下后上等市场表现。
当前国债期货市场的现状如何判断?
当前国债期货市场处于短期走势或有反复,但大方向保持偏多思路的阶段。期债下季合约估值整体仍处于中性略偏低水平,市场对后续政策利率可能调降的时点与幅度的分歧尚存。移仓换月期间,市场多头氛围偏浓,下季合约IRR一度高于当季,跨期价差有所走弱。但T合约流动性溢价可能导致期债跨期价差走弱,做空逻辑更为顺畅。长端压利差一度是市场重要的交易点,但长端利差压缩节奏可能将出现放缓。
国债期货投资需关注哪些风险提示?
国债期货投资需关注短期市场走势反复的风险。虽然报告建议大方向保持偏多思路,但短期内原料供给、工业品库存、政策落地等因素可能对“宽货币”加码及国债收益率下移构成约束。此外,海外主要经济体货币政策趋于收紧,市场对外需增速存在担忧,可能影响债市表现。国内稳内需政策工具加快落地,但内需端整体修复斜率不会陡峭化,政策效果需持续观察。投资者应密切关注宏观经济及货币政策变化,合理控制仓位。