猜你想问
这份研报主要分析了什么内容?
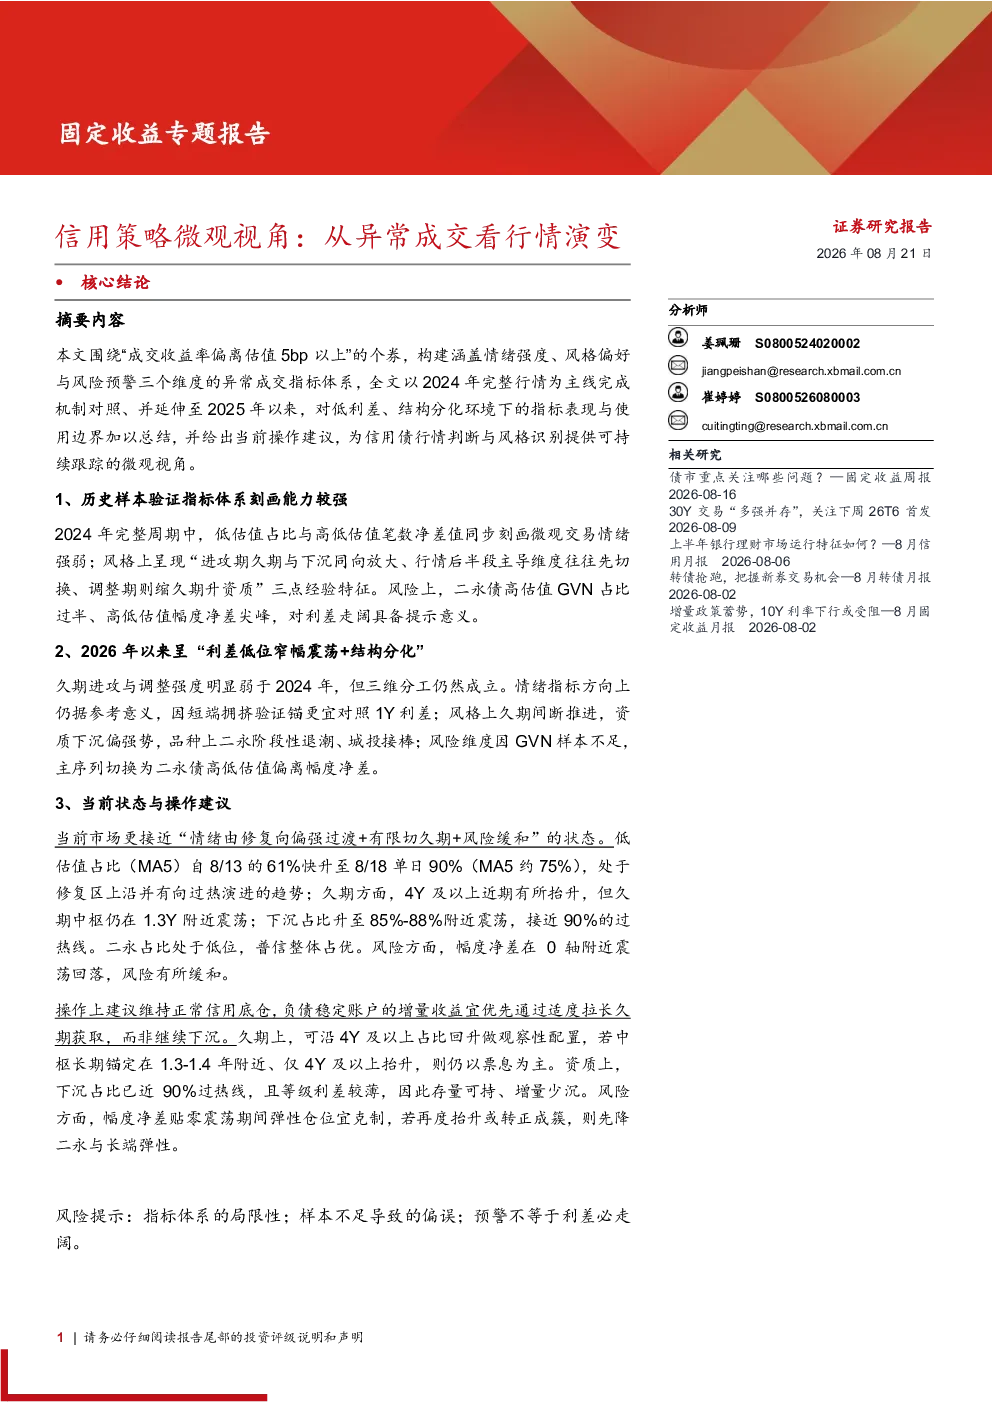
本研报构建了涵盖情绪强度、风格偏好与风险预警三个维度的异常成交指标体系,用于分析信用债二级市场的交易特征。研究发现情绪指标能有效刻画市场情绪强弱,风格指标呈现久期、资质和品种的联动特征,风险预警指标对利差走阔有提示意义。
信用债市场未来发展趋势如何?
2026年以来,信用债市场呈现利差低位窄幅震荡加结构分化的特征。情绪指标方向仍可参考,风格上久期间断推进,资质下沉偏强势,品种上二永债阶段性退潮、城投接棒,风险维度需关注二永债偏离幅度净差。
报告重点分析了哪些方面?
报告重点分析了情绪指标、风格指标和风险预警指标三个维度。情绪指标通过低估值成交占比和高低估值笔数净差值刻画市场情绪,风格指标分析了久期、资质和品种的联动特征,风险预警指标关注二永债高估值GVN占比和偏离幅度净差。
当前信用债市场处于什么状态?
当前市场状态更接近情绪由修复向偏强过渡、有限切久期、风险缓和。久期上可沿4Y及以上占比回升做观察性配置,资质下沉占比已近90%过热线,风险方面幅度净差贴零震荡期间弹性仓位宜克制。
研报提示了哪些风险?
研报提示需关注二永债高估值GVN占比过半和偏离幅度净差尖峰对利差走阔的提示意义,以及资质下沉过热和品种上二永债阶段性退潮的风险。久期配置需谨慎,增量收益优先通过适度拉长久期获取,而非继续下沉加码。
你可能感兴趣
浙商科创海外策略王杨团队从产业研究视角看行情性质扭转了吗
未知机构2025-06-26
策略周评 20250119:从资金面视角看年后行情
金融东吴证券2025-01-19
策略专题:从“四级调整”视角看四月行情性质
华创证券2020-03-16
晨会聚焦-从微观视角看债基今年的繁荣与分化
中泰证券2018-12-21
固收基金分析专题报告:从微观视角看债基今年的繁荣与分化
中泰证券2018-12-20
【债券深度报告】从2023Q3前五大持仓看债基信用策略-城投配置火热,把握化债行情演绎机会
华创证券2023-11-08
【债券深度报告】从2024Q1前五大持仓看债基信用策略:极致行情下还有哪些收益挖掘机会?
华创证券2024-05-07
从2024Q1前五大持仓看债基信用策略:极致行情下还有哪些收益挖掘机会?
华创证券2024-05-08
从2025Q4前五大持仓看债基信用策略:震荡行情中的债基超额收益由何主导?
华创证券2026-02-10
从2023Q2前五大持仓看债基信用策略:行情极致演绎,信用择券以流动性优先
华创证券2023-08-06